张闻泰转债:投资逻辑与风险复盘(05-07)
昨天又买了100张闻泰转债,总计持有200张,争议很大,切勿参考。
核心因素
前几天看了卢克文工作室关于闻泰科技的的相关文章和视频,另外也通过AI和其他途径查了一些资料,总结投资闻泰转债的核心问题,如下。不一定准确,只是我自己的投资,切勿喷我。
1、客户继承与流失情况
客户究竟掌握在谁手里,这个很重要,谁掌握了客户的订单,谁就掌握了大半的主动权。
闻泰科技+安世中国基本继承了原安世半导体的主要客户,并未出现大规模流失,反而因供应链重构加强了直接绑定。
客户留存:安世中国原本就承担全球约70%的封测产能,国内新能源车企(如比亚迪、理想等)及工业客户订单保持稳固。
欧洲客户转向:由于荷兰总部曾切断晶圆供应,欧洲车企(如大众、宝马、博世)为保障供应链安全,反而直接将订单签给了安世中国(东莞),绕开了荷兰总部,部分核心订单甚至签到了2027年。
结算变化:部分出口业务开始采用人民币结算,进一步增强自主权。
2. 核心技术的掌握情况
闻泰科技与安世中国已掌握原安世半导体的绝大部分核心技术,欧洲总部逐渐沦为“空壳”。
技术内化:自收购以来,闻泰通过“反向整合”,已将车规MOSFET/IGBT设计平台、BCD工艺、AEC-Q认证体系等核心IP导入上海、无锡、东莞的研发团队。
人才与研发:核心研发人才已转移至国内,新增专利申请多以闻泰或安世中国为主体,荷兰方面无法接触新IP。90%以上的产品型号已实现国产流片验证,仅少数高端器件曾短暂依赖欧洲产线。
总结:设计、工艺、封测技术均已掌握,荷兰总部剩余的主要是法律外壳和部分旧产线,无技术决策权。
3. 荷兰总部与安世中国的业务分工
事件后,两者的业务边界被强行割裂,安世中国承担了实际的生产与部分研发职能。
安世半导体(荷兰总部/境外):主要负责原有的品牌持有、部分前端晶圆制造(德国汉堡、英国曼彻斯特工厂,目前受控于境外管理层)、以及部分欧洲区的销售接口。但目前其对安世中国的供应链(如晶圆供应)已中断,且闻泰暂时失去对其控制权。
安世半导体(中国/安世中国):主要负责封装测试(东莞基地,全球核心封测中心)、芯片设计与研发(上海、无锡、东莞)、中国区及部分直接签约的全球客户销售,以及当前的供应链国产化替代(找国内晶圆厂代工)。
4. 产能与国内供应链进展,以及满产时间
目前正处于供应链由“欧洲晶圆+中国封测”向“全链路国产化”切换的关键期,进度较快。
国产化进展:已全面终止与荷兰总部的晶圆合作。MOSFET、逻辑IC等产品已实现中国区供应链闭环(国内晶圆厂如鼎泰匠芯、芯联集成、积塔等替代)。晶体管(含ESD/TVS)等产品正加速向12英寸工艺平台升级。
产能与满产时间:东莞封测产能已恢复并扩建,是目前全球出货主力。新的12英寸国产晶圆平台预计从2026年第二季度起陆续释放产能,2026年下半年逐步实现大部分芯片(含车用)的完全国产化供应与产能爬坡。预计到2026年下半年,随着国产晶圆产能释放,可达到供需平衡或满产状态,摆脱对境外供应链的依赖。
总结:闻泰+安世中国掌握了产能、技术、客户和供应链重构能力,而荷兰总部仅持有部分境外资产和法律形式,实际产业命脉已扎根中国。
加仓
闻泰科技年报披露后,披星带帽,成为*ST闻泰,到今天开盘两个交易日,两个5%跌停。同时呢,闻泰转债昨天最低跌到约80元,收盘后回到约84元,当日下跌近7%,成交额放量到15亿多,有17%的换手,不可谓不巨大。
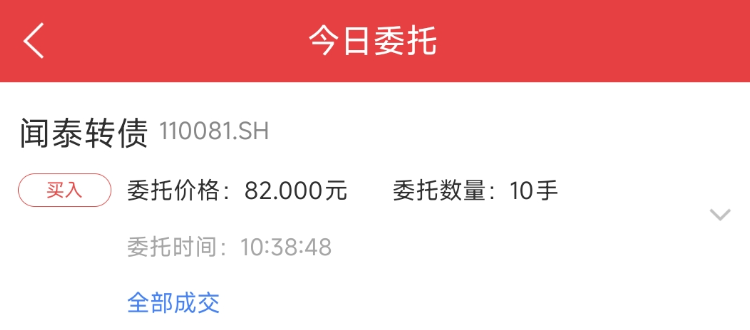
今天*ST闻泰继续跌停,反而转债却止跌,截止我写文章这会,上涨了3%。小鱼昨日在82元,加仓100张闻泰转债。目前累计持有200张,成本96元左右。
附交易记录:
可转债具有一定的安全性
对于像闻泰科技这样的公司,小鱼肯定是不会介入正股的,即使没有安世半导体荷兰事件,我也不会参与,因为闻泰科技的分红少,股息率也极低,不满足高股息的特性。
相比于投资正股,投资可转债的安全性要显著提高。这几年小鱼投资了百余只可转债,对于正股的基本面指标我是给于相当高的比重,极其重视基本面的研究,具体到闻泰科技,并没有那么差,业务还在推进,不是那么容易退市。况且还有不断下修转股价的保护。
分散极其重要
闻泰转债小鱼还是花了一点时间看了一些资料,对于其他的标的,无论是高股息,还是可转债,可能几分钟就能看完一家,主张低估+分散+不深研的形式来投资。
这里重点强调,即使前边说了这么多,极限情况下如果归零了怎么办,通过分散组合投资来解决。最终我可能给到闻泰转债三五百张的上限,最多也就这样了,在我整体组合中占比百分之一都不到,所以无需过度关心。