医药:卖出逻辑与交易复盘(05-11)
300医药这个标的仓位已经不低了,累计持有买入20多万元,目前采用恒定市值的方式进行仓位管理。今天加仓一次,给大家说说。
医药投资
1、医药投资历史:
小鱼医药行业的投资经历过两轮,第一轮的仓位在19-21年初这轮小牛市的时候就卖出了,记得当时医药盈利超60%,但是呢,这一轮本金较少,盈利规模并不大。
第二轮投资就是在21年初开始的这轮熊市了,到了2022年包括医药行业在内的各大指数跌幅已经相当巨大了,于是我选择了三个行业做了配置,分别是医药行业、新能源行业和消费行业。
我布局的这三个行业指数基金一度浮亏都超过了20%多,现在消费行业浮亏20%左右,新能源行业指数基金盈利20%多。医药行业依然还在底部区域,但最近开始有所反弹,有可能开启一轮上涨。
毕竟医药医疗行业已经连跌四五年了,大家看下图,这是医药行业的典型指数300医药,也就是从沪深300中选择医药医疗行业中的知名公司为成分股组建的指数,都是一些大市值成分股,从2021年初最高20350点之后开启了长达四年的下跌,指数最低点出现在2024年9月为6703点,从最高到最低,回撤幅度达到了67%,这个幅度不可谓不大,也确实把水分挤干了。
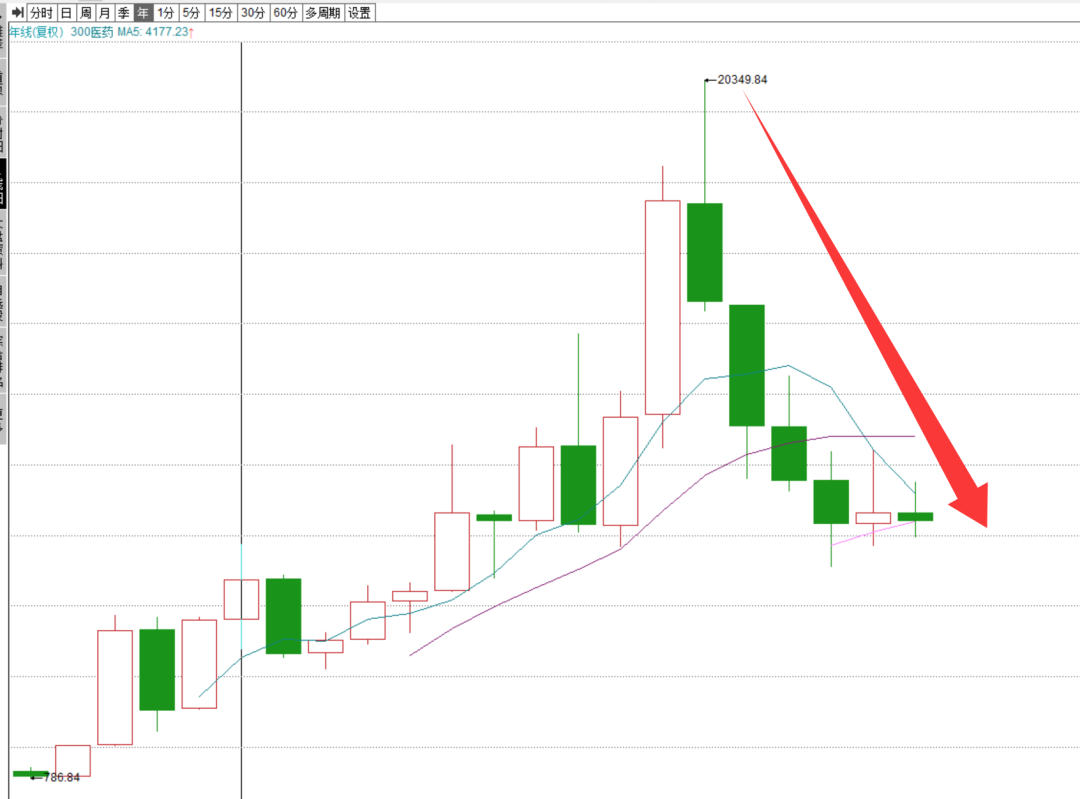
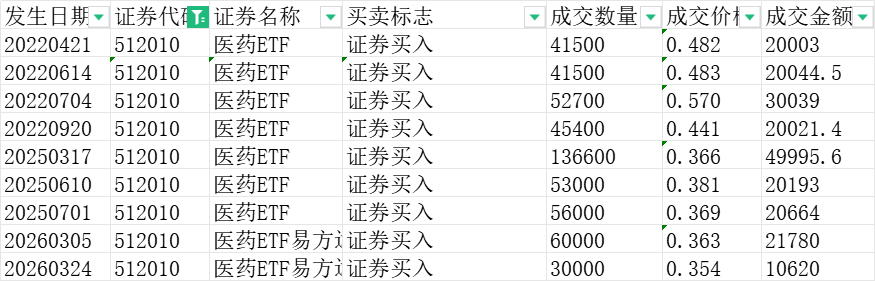
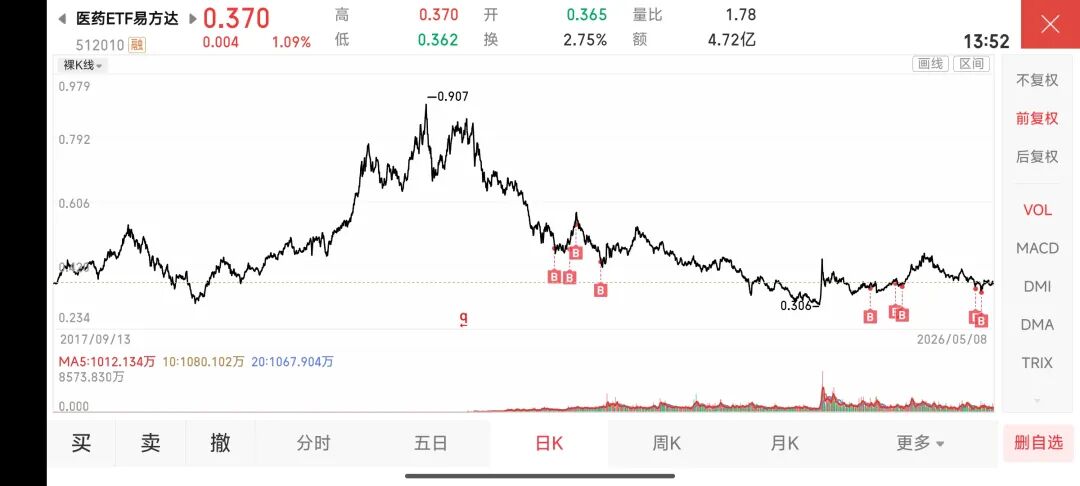
下表是我在2022年四次配置医药的情况,成本是0.498元,2022年四次买入的区间也标注在K线图中,可以说实实在在买在了半山腰,这几份最多的时候也浮亏了百分之三十多。2022年的这四次累积配置本金约9万元。
2025年3月~7月买入医药ETF24.56万份,投入资金约9.1万元;
2026年3月买入医药ETF9万份,投入资金约3.24万元;
2、为何再次加仓医药:
加仓300医药(512010)的核心逻辑在于**“估值见底”与“基本面修复”**的共振。
估值处于历史大底
经历多年调整后,该指数估值极具吸引力。当前PE约25‑28倍,处于历史10%‑20%的分位;PB更是处于历史5%以内的极低水平,与2008年大底相当。对于已转型为创新药、CXO、高端器械主导的指数而言,这一估值明显低估了其成长性,安全边际极高。
前景迎来困境反转
-
刚需支撑: 老龄化加速(60岁以上人口超20%)带来长期、刚性的医疗需求。
-
政策回暖: 集采影响边际减弱,政策重心转向“支持真创新”,医保谈判规则趋于温和。
-
出海爆发: 2026年国产创新药出海(BD)交易额屡创新高,CXO龙头业绩开始兑现全球化红利。
-
龙头集中: 行业合规监管趋严,恒瑞、药明、迈瑞等成分股龙头市占率持续提升。
综上,300医药ETF具备较高的长期配置性价比,采取分批或定投方式平滑波动。
3、后续计划:
在300医药这个品种上,小鱼投入的仓位已经比较重了,后续我会采用恒定市值策略,相当于与一个大网格来操作300医药。恒定市值的目标持仓是20万元,持仓低于20万,通过加仓补充到20万;持仓高于20万,通过减仓降低到20万。
经过本次加仓后,成本来到了22.41万元,浮亏不到10%,市值是20.23万元,现在的市值略高于恒定市值20万元,后续继续观察是否需要卖出。

采用恒定市值(大网格)的方法来操作300医药,即使短期内不上涨,只要有波动,通过不断地低买高卖,也能持续降低成本。
今日加仓300医药易方达3万份,投入资金1.1万元,附本次交易记录: