2026年4月投资思考观察与投资复盘(04-30)(11)
海螺水泥是我关注了好多年的一只股票,近几年跌幅很大,我用股息分红的角度给给大家说说。
海螺水泥
海螺水泥简要分析:
多年前海螺水泥可以是价值投资领域一只明星标的,投资分析这只股票的大有人在,小鱼也在2020年前后关注到了。曾经少量持有过一些。
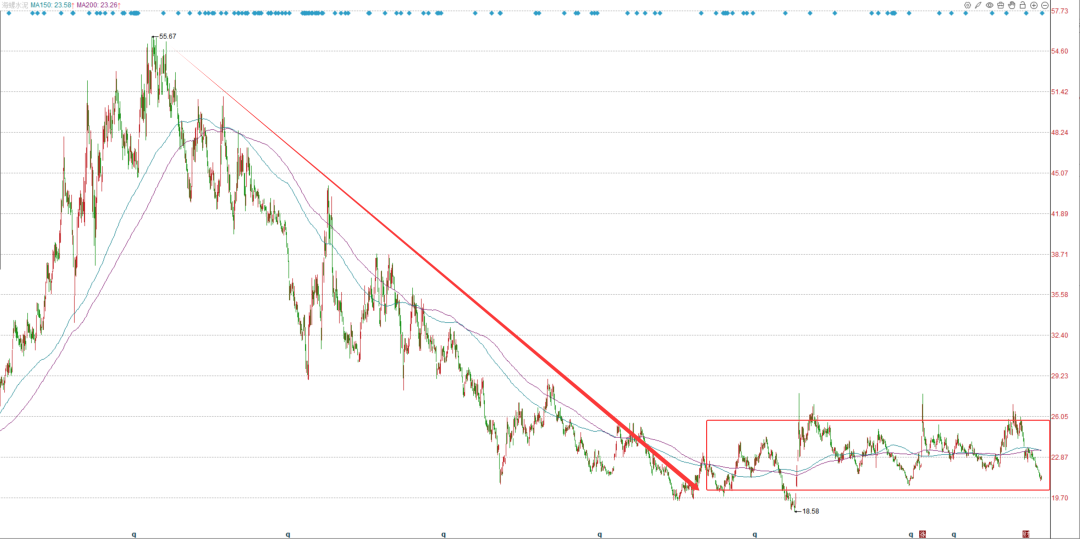
海螺水泥在2020年9月达到了本轮最高价(前复权)55.7元,2024年9月最低跌到了18.6元,最大回撤66.6%,可谓非常巨大的回撤了吧。
从2023年下半年以来,直到现在大体在20元~26元区间震荡,已经有3年多的时间啦。
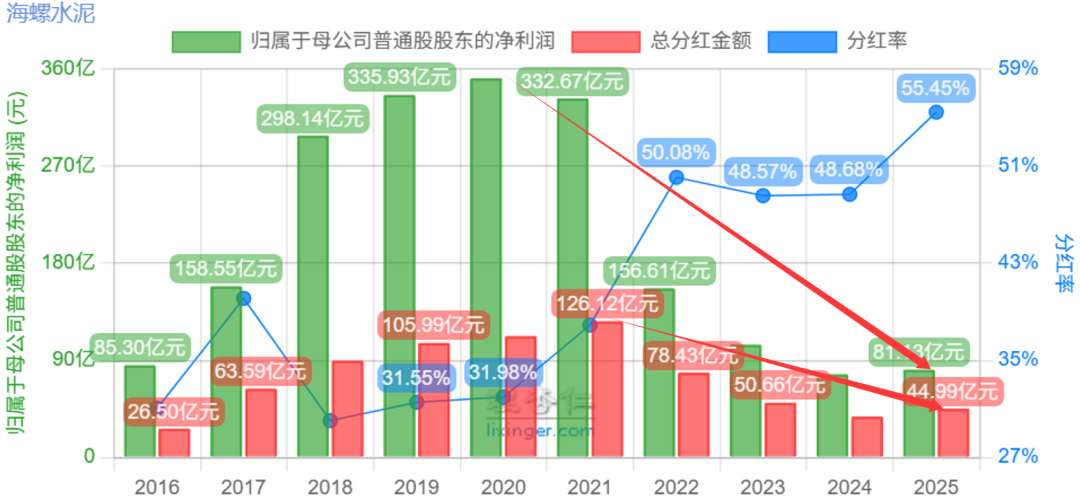
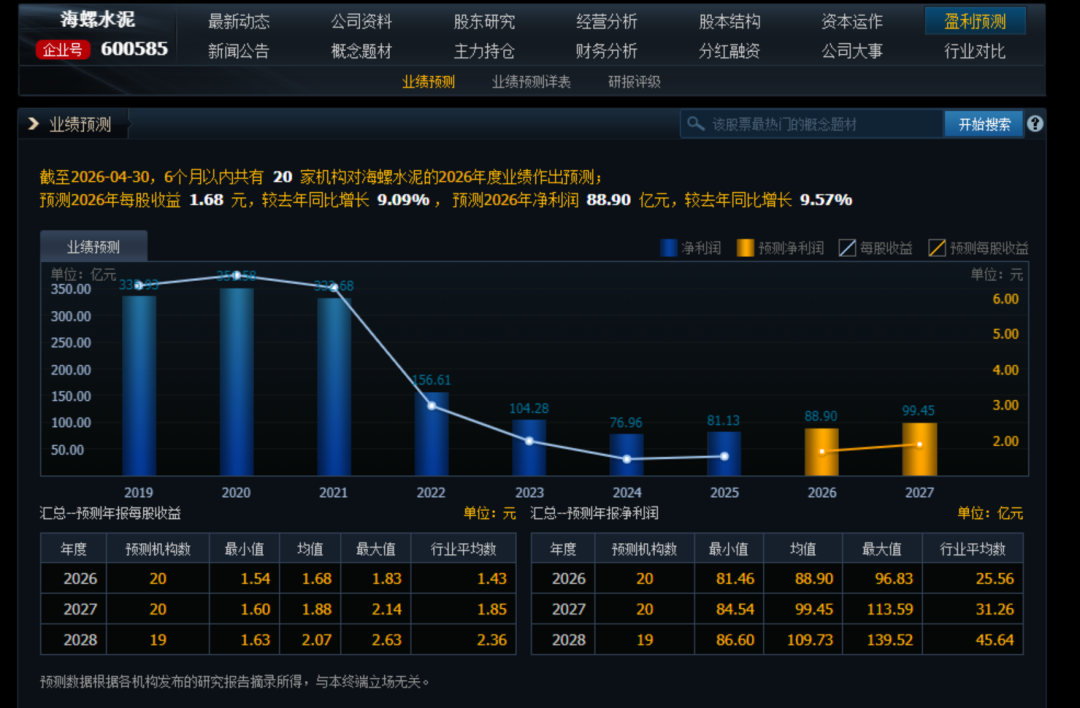
这个过程中海螺水泥经历了什么呢?净利润从最高的330多亿下降到现在80多亿,分红金额从120多亿下降到现在40多亿。与中国基建、房地产行业的下降有巨大关系。
咱不考虑那么多,未来水泥行业肯定不会消失,海螺水泥又是其中的龙头公司,就把它作为一家成熟行业的高分红公司来看待即可。
海螺水泥分红分析:
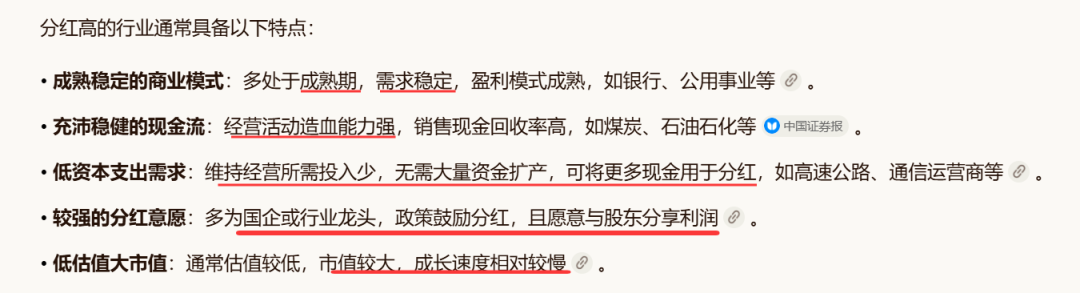
以下是我用AI总结的成熟行业高分红公司的特点,下图中划线的部分,海螺水泥还真是能够一一对应上。那么小鱼接下来就给大家分析一下未来预期股息率如何。
下图是券商对海螺水泥净利润的预测情况,2025年2028年净利润在80110亿元。我们分两种情况来预测分红和股息率情况:
保守预期:净利润每年稳定在80亿元,按照今年55%的分红,每年能分红45亿元,按照今天的市值1125亿元,预期股息率为:4%。
乐观预期:净利润每年按照100亿元。海螺水泥现在资产负债率仅有19%,账上还有现金600多亿,有息负债100亿左右。所以未来提高分红率的可能性还是比较强的,如果未来按照今年70%的分红,每年能分红70亿元,按照今天的市值1125亿元,预期股息率为:6.22%。这样一看就比较可观了。
对于这种成熟型,营收净利润弱增长的公司,现阶段4%的股息率,对我来说吸引力不是很足。未来如果通过股价下跌,股息率来到5%,还是可以的。