
海能转债:买入逻辑与估值分析
每周二是咱定投可转债的日子,最近事情比较多简要写一下。
**海能转债
**
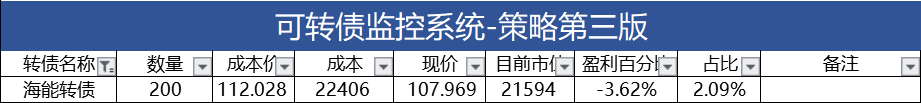
海能转债属于第二次买入,第一次买入的成本相对高一点,到现在为止浮亏6%,今天继续买入100张,成本降低到了112元。
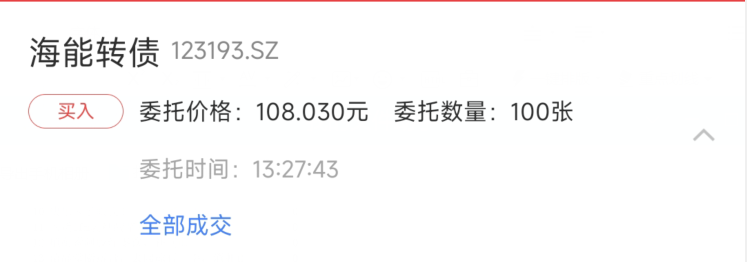
附上交易记录:
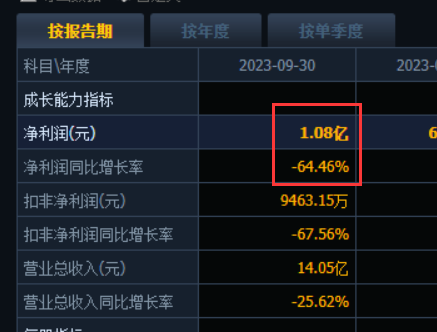
海能转债的基本面还行,没有太大问题:
1、最新盈利周期净利润,虽然下滑较多,依然还有1个多亿的净利润。
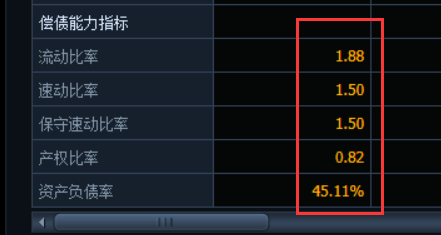
2、偿债能力指标也还行,资产负债率45%,正常偏低,流动比率1.88也大于1。
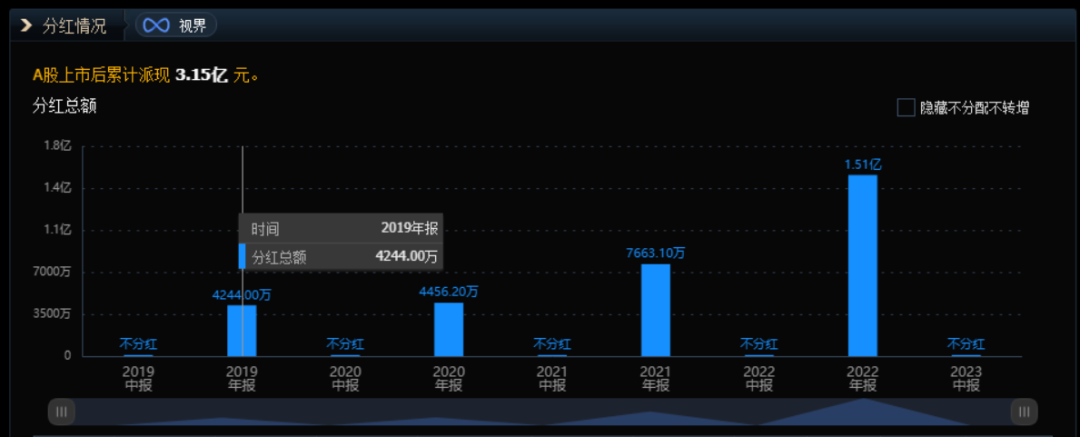
3、也有连续四年的分红,分红率在40%左右。
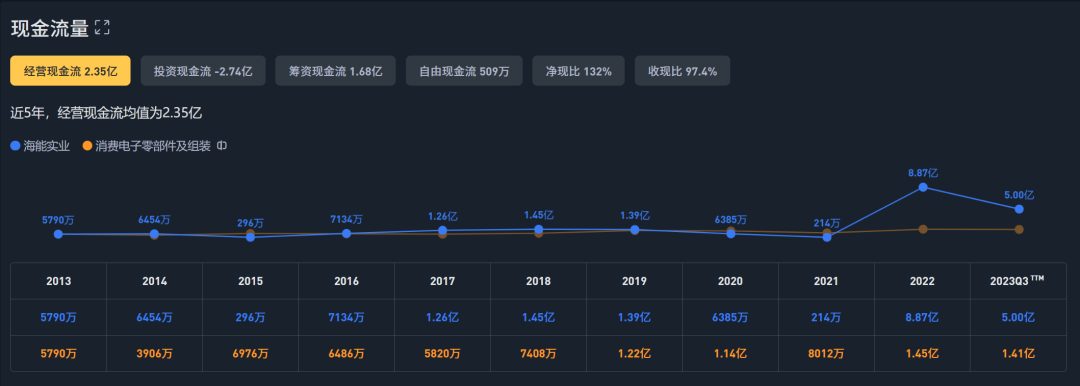
4、现金流情况,近五年经营性现金流2.35亿元、近五年投资现金流-2.74亿元,近五年筹资现金流1.68亿元,近五年自由现金流509万元。
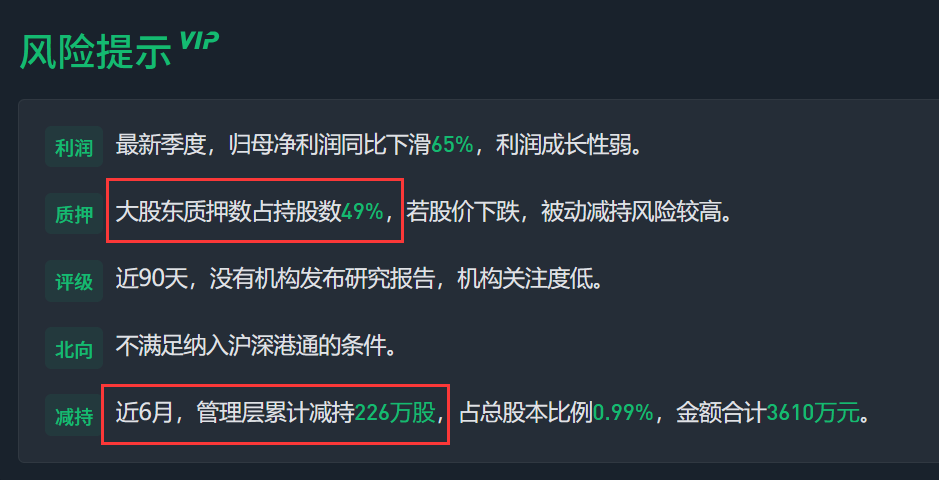
5、偏负面因素是大股东质押占持股数的49%,而且管理层近期有减持。
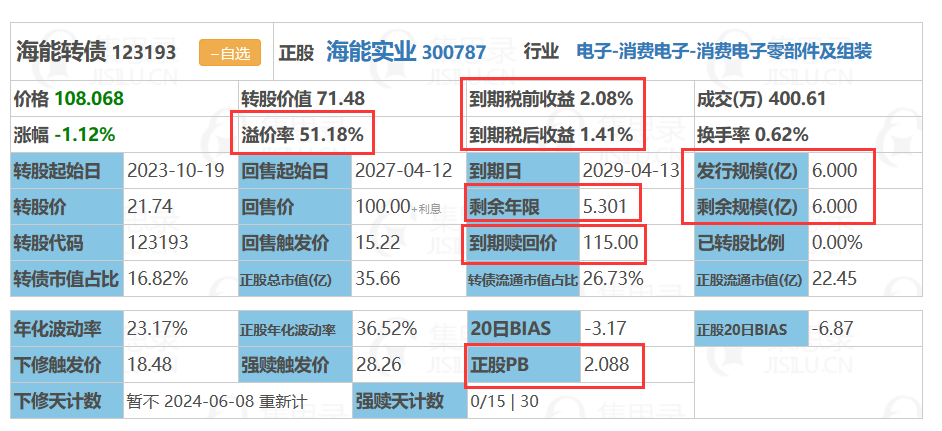
6、转债属性。
溢价率51%,溢价率不算高;
PB=2.088,如果下调到PB=1,将有较大的下调转股价空间;
到期收益率为正,1.41%,相当不错;转债价格108元附近;
规模6亿,规模是偏低,“妖”起来的可能性很大。
剩余年限还可以,5.3年,偏高。
几个指标观察下来都还不错的,所以选它。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。