
可转债:买入逻辑与估值分析(12-27)(37)
小鱼一直认为3000点以下加仓,下跌有限,上涨概率极大,本周股息率模式继续双倍加仓。
**开启双倍加仓
**
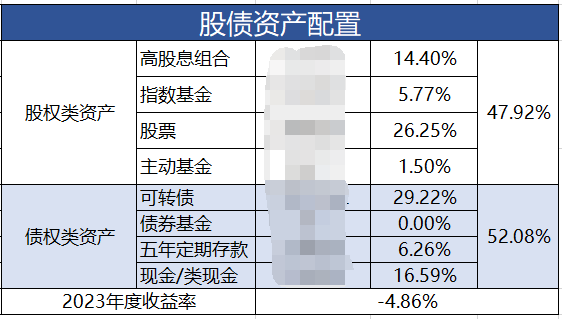
今年上半年小鱼完成了自己的投资体系闭环,正式形成了股息率模式+可转债模式+股债平衡的投资体系。上半年开始把部分股权类资产调整到股息率模式,我也在雪球上同步建立了两个高股息组合。目前高股息组合在整体组合中占比约14%多一点。
同时呢,也完成了股债比1:1的配置,所以说股权类资产的配置现在几乎就是上限啦,这也是我在11月份停了四周高股息模式周定投的原因。
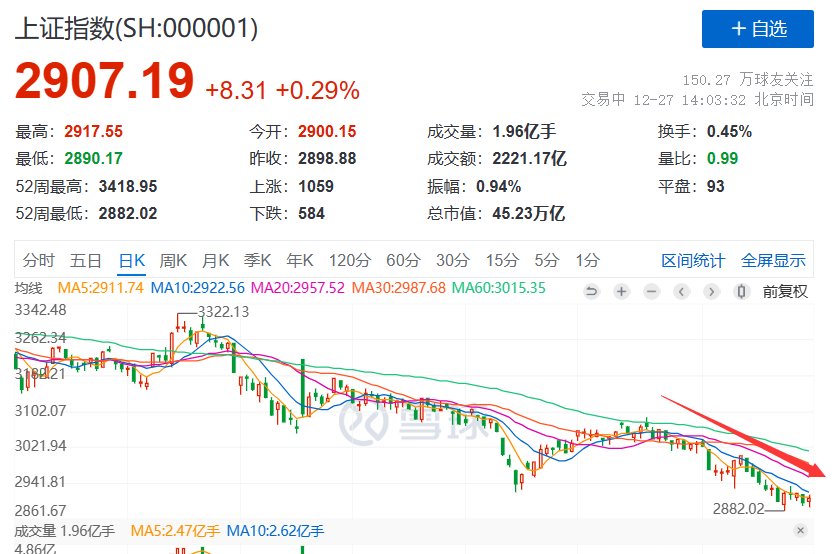
12月以来,股市继续大幅下跌,看看上证指数从3020点下跌到2920点附近,下跌了100点,下跌幅度3%+,个股下跌更为严重,3000点以下相对风险更小,于是小鱼给自己定了一个计划,上证指数3000点以下,继续开启股息率加仓模式。
而且现在已经跌到了2900点附近,本周继续双倍加仓。
**加仓两只股票
**
小鱼目前持有高股息类股票43只,分布在17个大类行业中,已经做到了足够分散。选择的标的就考虑在这43只中跌幅比较大的进行加仓。今天加仓两只股票发出来估计会有很多人诟病,这么烂的票也买?小鱼仅仅是一家之言,只能对自己的资金负责,大家不要参考。
第一只:中国平安
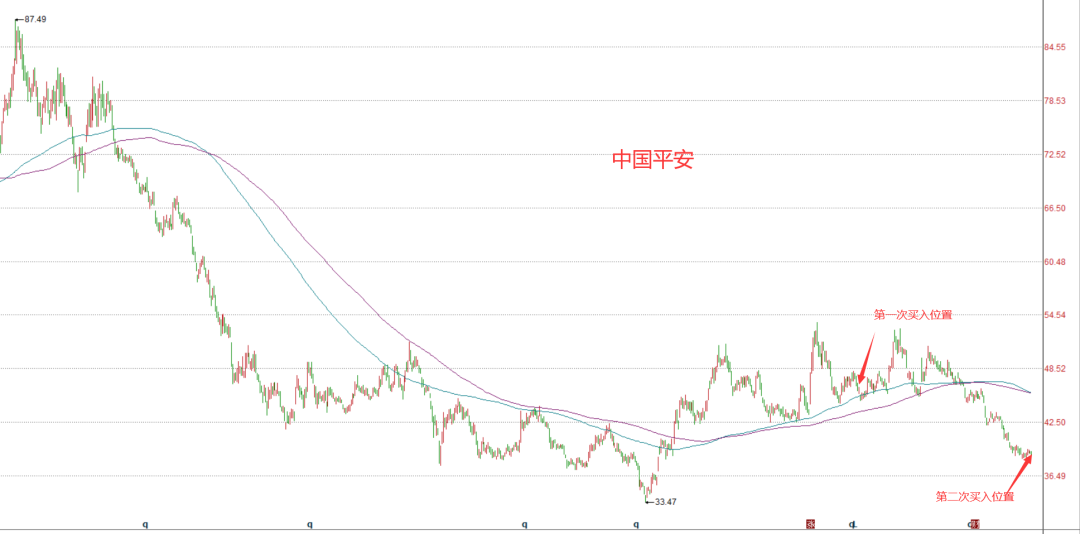
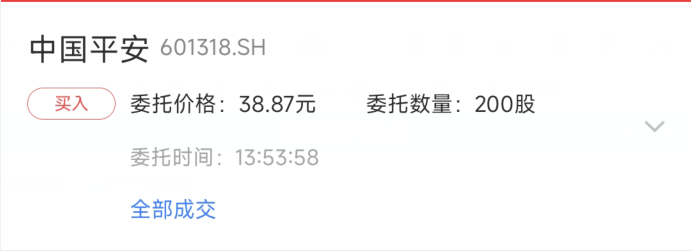
股息率模式第一次买入中国平安是在今年六月中旬,买入了200股,分红后成本在46.7元附近,截止到今天浮亏超过15%。今天在38.87元买入200股,成本降低到42.7元左右。目前价格在150/200长期均线下方,且距两条长期均线距离较远,从技术面看上看是超跌的。
咱不管中国平安未来的前景咋样,每个月、每个季度、每年卖了多少保险,就买这三百股、五百股的没有必要花费过多的精力去关注这些,分析中国平安的关键,咱还是奔着股息去的嘛,所以分析股息的持续性是重点。
中国平安的净利润在2019年达到了巅峰为1494亿元,这几年净利润连续下滑,到2022年已经下滑至838亿元。但我们观察可以发现在净利润连续下滑的这几年分红金额却是在不断上涨的,从2019年374亿元涨到了2022年的442亿元。
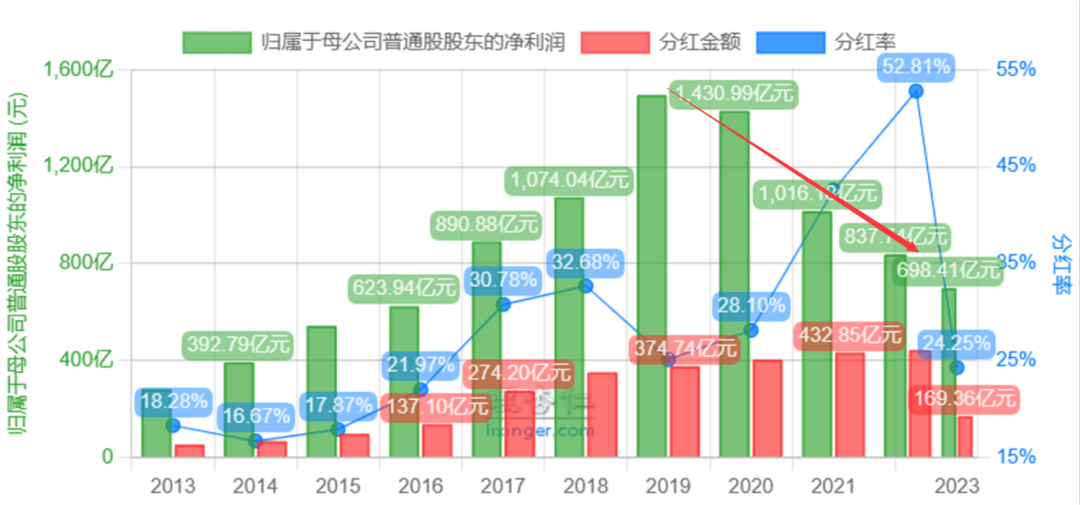
所以可以得出一个大概率正确的结论,中国平安未来的分红是能够保证的,咱本身也是奔着分红来的嘛。现在股息率达到了6.23%,不可谓不高。而且呢,中国平安2023年前三季度的净利润就有876亿元,已经超过了去年一年的净利润。
其他指标我就不多看了,资产负债率、流动比率、现金流都是非常优秀的。
第二只:通威股份
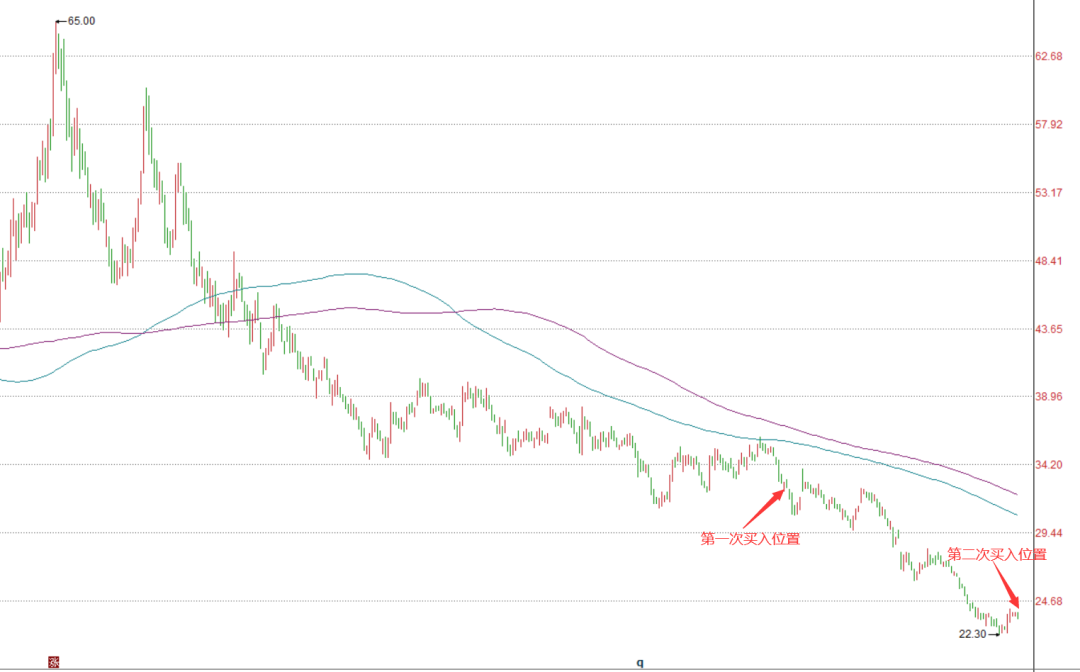
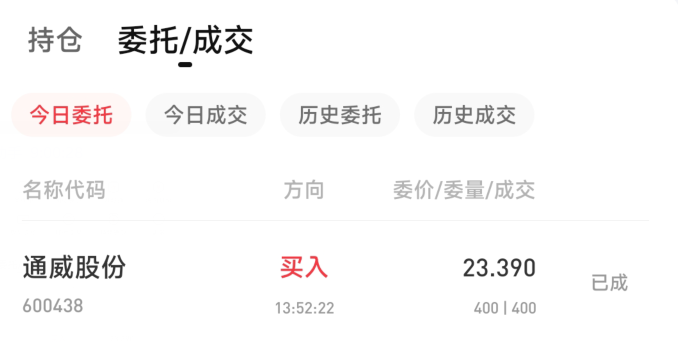
第一次买入通威股份是在8月中旬,价格33元附近,之后通威就一路下跌,小鱼也在一路观察,直至今天第一次买入的部分已经浮亏28%了,在这个过程中,并没有急着加仓,而是等待企稳,目前看,不是单纯的不断下跌啦,有了企稳迹象,在这里买入一点。
之前也写过几次通威的分析,很多人留言质疑,通威的分红可能保持不住,四季度净利润可能为0,甚至是亏损的。这个说实话,小鱼是无法判断的,咱这个低估、分散、不深研的投资体系,也没有必要过多的关注这些,买了一揽子高股息率的资产,分散持有就好。
比如通威这次加仓后,在股息率组合中的占比也仅有3%,在整体组合中的占比连1%都不到,没啥可担心的。
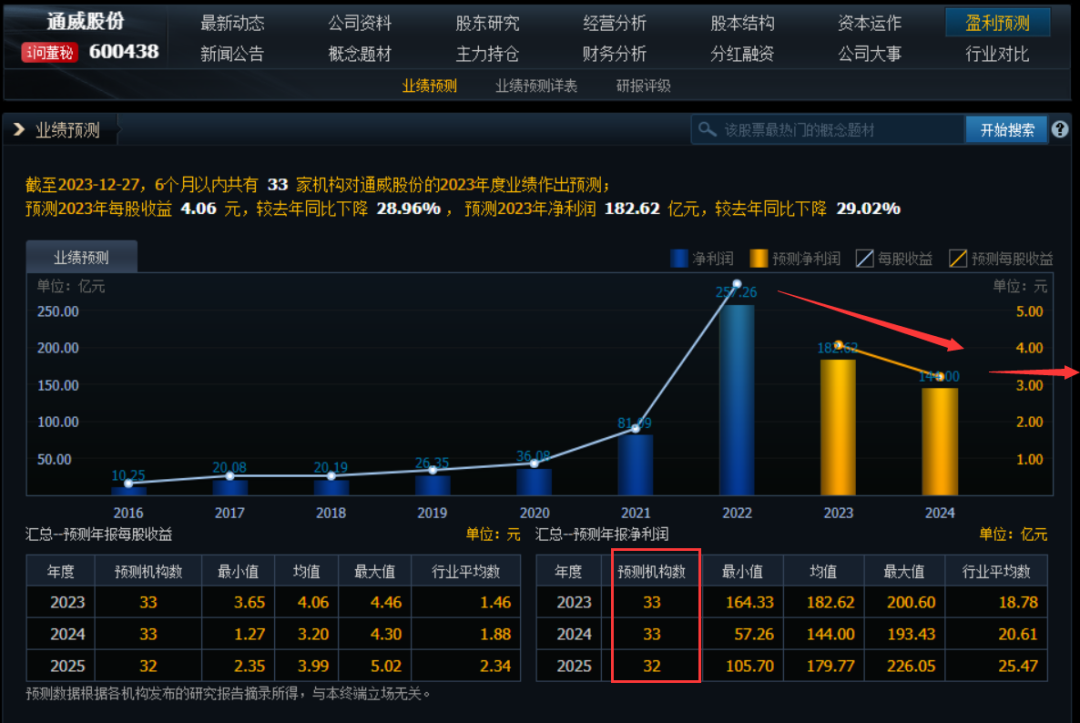
下图为券商对通威未来几年净利润的预测,最低是144亿元,咱们悲观再悲观的预测净利润只有100亿元,分红50%,每年分红50亿元,现在的市值1057亿元,对应的股息率依然还有4.73%,依然还是大于4%的。
没啥可担心的。
附上交易记录:
风险提示:文章仅为个人观点,不作推荐,风险自负。