
重银转债:买入逻辑与估值分析
最近几天的市场泛善可陈,涨跌幅较小,也没有需要调仓的,于是给自己留点作业,分析几个标的。
重银转债简介
小鱼在交易日每天都会关注可转债市场,主要还是看最低价105元以内的那一批,看看有没有跌幅过大的,是否有机会可以买入。最近有一只可转债到了100元面值附近,它就是重银转债。
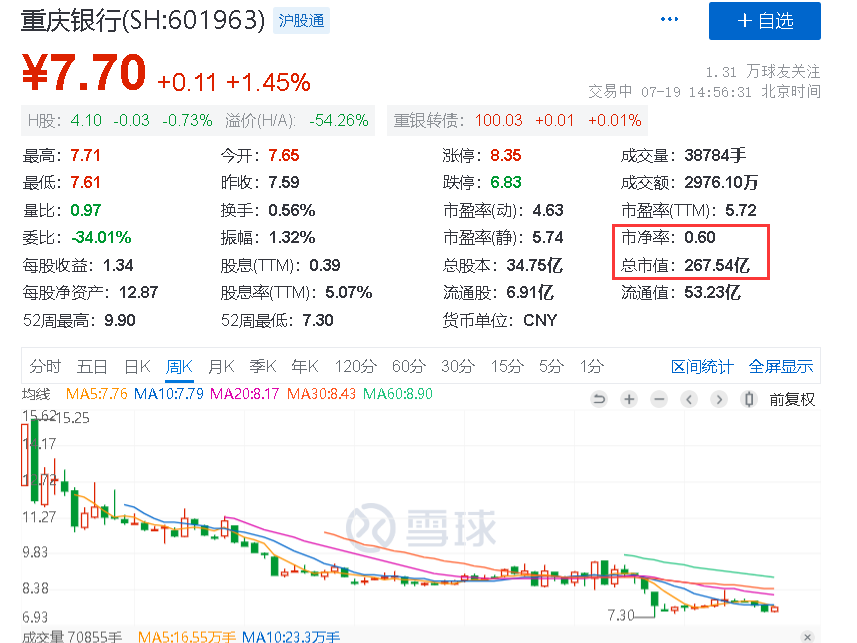
重银转债的正股是重庆银行,2021年2月5日上交所上市,目前市值268亿元,市净率PB0.6倍,股息率5.07%。下图是重庆银行上市以来股价走势,可以说是一路下跌,连个像样的反弹都没有。
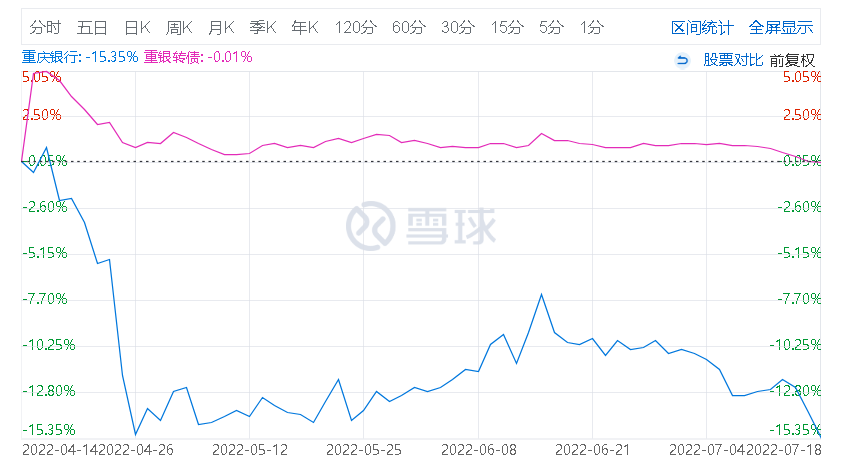
我们再看下重银转债和重庆银行走势的对比,重银转债和重庆银行正股的走势有一定的相关性,由于转债有面值和债底的保护,重银转债的波动性要远远小于正股的波动。重银转债最高的时候达到了106元附近,今天是100.04元。
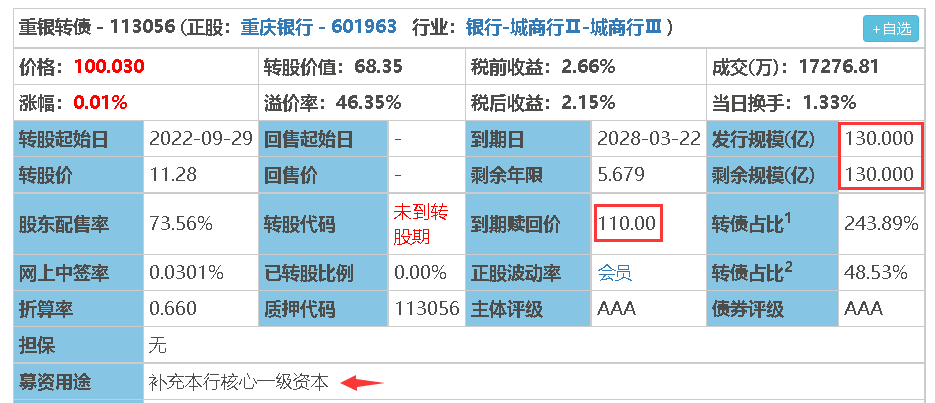
重银转债的规模有130亿之多,占市值比重接近50%了,这个规模对重庆银行来说可是不低了。目前溢价率46%,到期赎回价110元,没有回售条款,即不支持股价低于转股价80%连续多少个交易日后回售,不支持回售则转债持有人不能要求公司以面值+利息回购可转债。
投资要点分析
目前重银转债到了100元面值附近,有了一定的投资价值。小鱼给大家分析下投资价值在哪里?
1、到期收益率
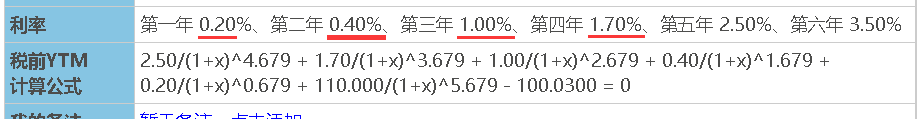
如上文中截图所示,重银转债到期税前收益率2.66%,到期税后收益率2.15%,到期时间还有五年半多,这个收益率勉强和余额宝一类的货币基金差不多,但是啊,前五年的利息没有多少,只有最后一年到期赎回价110元,这个才是大头。大家看下图,前几年的利息很低,拿不到啥。所以从到期收益率这个角度来说,很一般。
2、强赎转股方面
从强赎转股方面来看的话,要关注三个指标,一个是溢价率,一个是下调转股价的空间有多少,还有一个是上市公司促强赎的意愿。
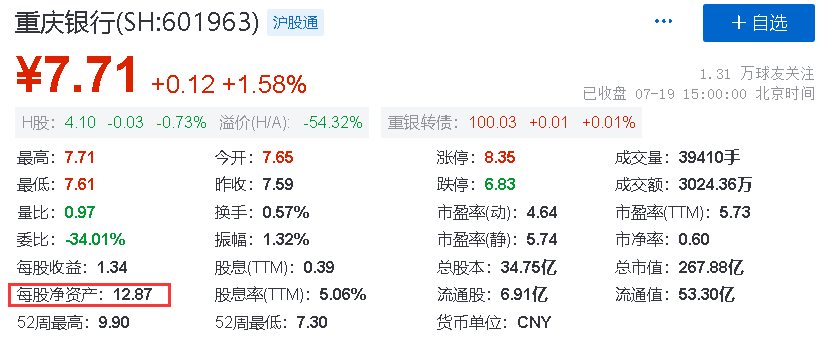
**溢价率方面:**现在是46%+,这个溢价率确实不小哈。
**下调转股价空间:**从可转债募集说明书中找找下调转股价的下限是否有不能低于每股净资产的限制,经过了一番寻找之后确实有这个限制,下面是原文。
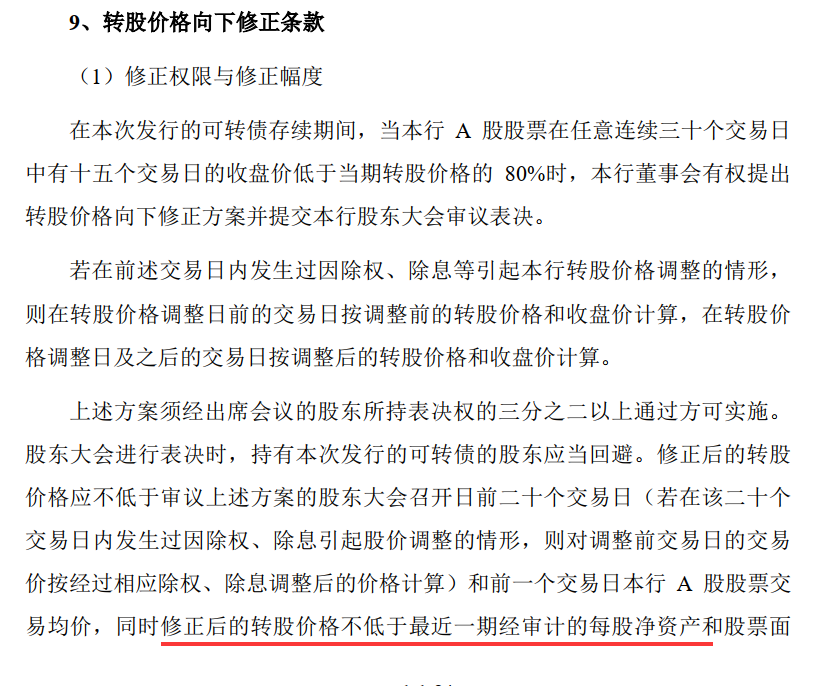
下调转股价的极限是每股净资产,现在重庆银行的每股净资产是12.87元,现转股价是11.28元,所以一点下调的空间都没有。
**转股意愿:**重庆银行发行这么多的可转债目的是补充本行核心一级资本,目的非常明确,相当于增发稀释股份来获得现金补充一级资本,不是要还钱。所以转股的意愿还是非常明确的。
结论
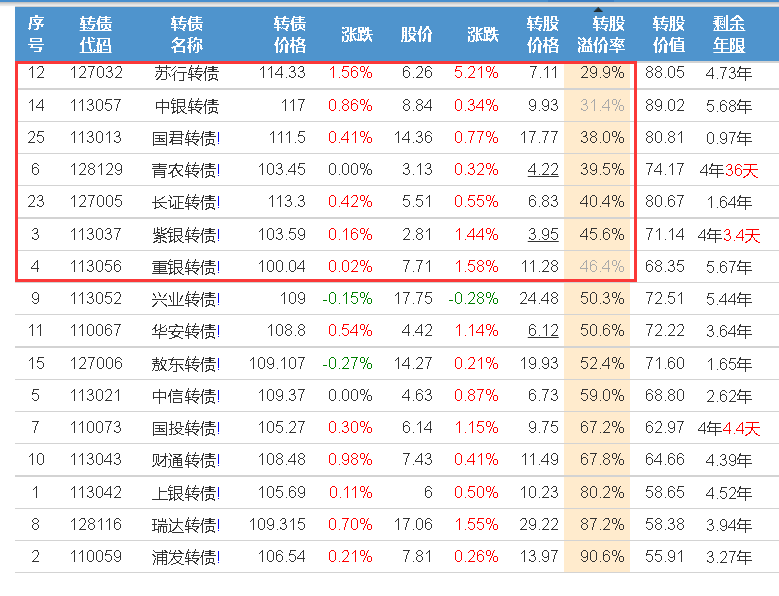
统计了一下目前银行类转债的转股溢价率中位数约40%;重银转债在溢价率上占不到什么优势;要达到强赎,要涨到转股价的130%,即从目前的7.71元涨到11.28*130%=14.66元,涨幅要达到90%,这个涨幅没有一轮牛市很难完成。
所以我的结论是,现在可以买点,但不能上大的仓位,时间成本太高。可以买入一定的仓位当做现金替代品,如果涨了三五个点卖出,年化收益率还是不错的。我观察了一些城商行的可转债,在溢价率差不多的情况下,可转债的交易价格都要高于100元。短期当作现金替代品还是合格的。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。