
张铁汉转债:买入逻辑与估值分析
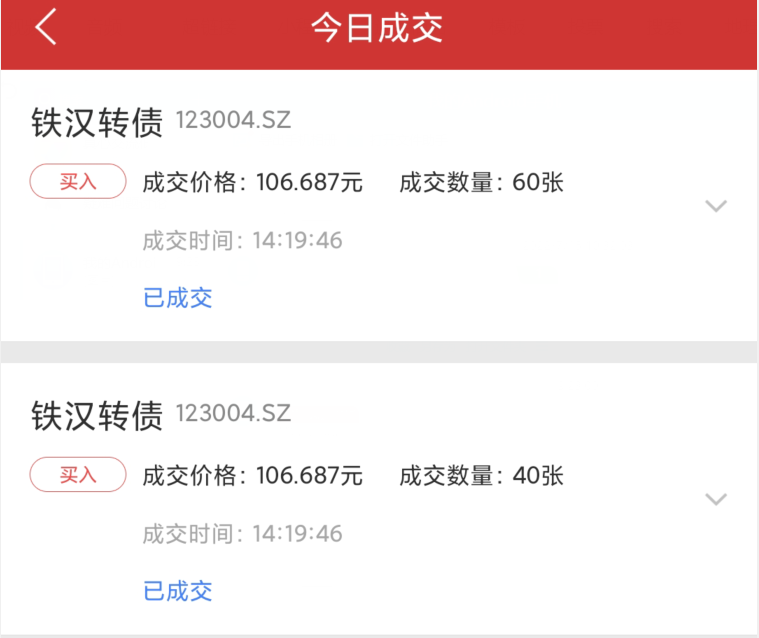
今天在雪球的可转债组合做了一个调仓,买入100张铁汉转债,这次的买入与以往有很大不同,给大家说说。
转债体系优化
以往我给自己定的可转债投资策略是以价格为主,通常买入面值100元附近或者100元以内的可转债,最多不超过105元,而这次买入的铁汉转债的价格达到了106元+,这是为什么呢?
从去年初以来,可转债市场的热度居高不下,面值附近或者以内的都是几只老面孔,比如亚太转债、城地转债、天创转债、广汇转债等。低价转债的供给严重不足,所以这一年多来买入的可转债份额非常少。
为升级小鱼的可转债策略,近来我一直在阅读可转债方面的投资书籍,主要是这两本,刘诚的《财富工具》和阿秋的《可转债投资黄金宝典》。从这两本书中我吸收了很多优质的内容,可以充实到小鱼自己的投资体系中。
铁汉转债
具体到这次买入的铁汉转债呢,主要是基于可转债存续最后两个年度,博弈铁汉转债可能会下修,下面来具体说一说。
成本:
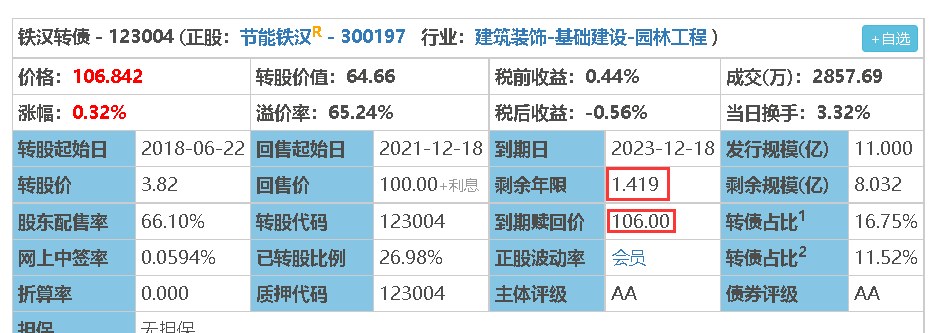
这买入的铁汉转债成本是106.7元附近,我们看下如果持有到期能拿回多少钱?铁汉转债距离到期还有不到一年半的时间,最后一年能拿回106元,还有不到半年的利息,在这个价格买入基本能够保本。也就是如果铁汉转债最后价格没有到130元以上,没有能够实现强赎,我们是能够拿回106元多一点的,最坏的情况是保本。
下调转股价意愿:
然后就是要简单分析下上市公司是否有转股的意愿,如果意愿很强烈的话,下调转股价的概率就会大一些,下调转股价意愿是否强烈与上市公司是否缺钱有极大的关系,我们就从最新的一季报上看下公司的资金情况。
总资产308亿元,总负债230亿元,资产负债率=230亿元/308亿元=74%+;
货币资金+一年内到期的非流动资产=37亿元;
有息负债=短期借款80.6亿元+长期借款43.2亿元+应付债券7.4亿元=131.2亿元。
货币现金远远不能覆盖短期借款等,财务状况不太好,还债压力巨大,铁汉转债剩余规模约8亿元,这么简单分析的话大股东促转股的意愿应该还是有的。当然了这只是最简单的分析,实际情况错综复杂,里面可能有各种各样的博弈,在保本的前提下,我们抓主要矛盾即可。
2019年中国节能收购铁汉25.1%的股份,节能铁汉成为国资控股公司,我看到在集思录上有人分析,国资控股为防止股份稀释下调转股价的概率要低一些,这个谁能知道呢。
本次买入是在保证资产安全的前提下进行的一次小仓位尝试。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。