凤凰传媒:基本面、估值与投资价值分析(09-09)
凤凰传媒,超高分红率,股息率超5.8%,每年还在持续稳定的赚钱,我看好它,未来还会继续买点。
凤凰传媒
1、凤凰传媒主营业务:
最早接触传媒行业是从分众开始的,于是把传媒行业指数成分股按照股息率从高到低排序。
我发现排名前十几的都是非常不错的标的,很典型,主要归属于三个行业:梯媒分众传媒独一份;然后是游戏板块,比如吉比特、三七互娱等;
第三个是传统的出版行业,这个占比最多,如凤凰传媒、长江传媒、中原传媒、中南传媒等等。可见,传统的出版发行行业有一批优质公司。
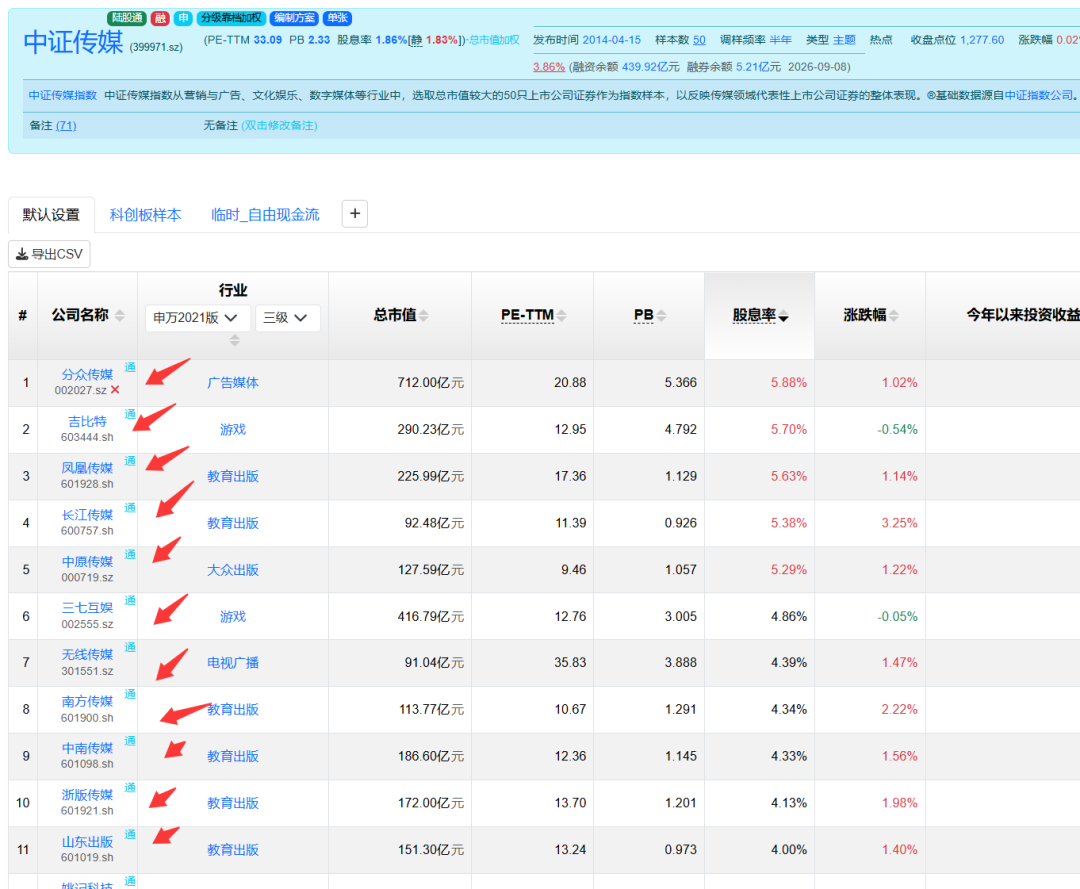
注:上图股息率是理杏仁的数据,与我的计算方法不一致,故数据存在差异。
具体到凤凰传媒(601928)是一家老牌出版企业。这家公司可不简单,从江苏省新华书店一步步做到了全国出版龙头,今天就带大家好好认识一下这个“书商中的战斗机”。
凤凰传媒从江苏省新华书店起家,2011年就上市了,现在已是全国第二大教材出版商。最牛的是教材教辅业务,2025年营收64.75亿,占了公司半壁江山。江苏全省教材独家垄断,还卖到全国29个省份,覆盖5000多万学生。依托1404个发行网点和上百万平米物流中心,渠道优势明显。虽然也在尝试数字教育等多元化,但现阶段还是教材教辅这个现金牛最稳。作为出版龙头,业绩相对稳定,适合作为防御性配置。
2、业绩基本稳定+分红率超高
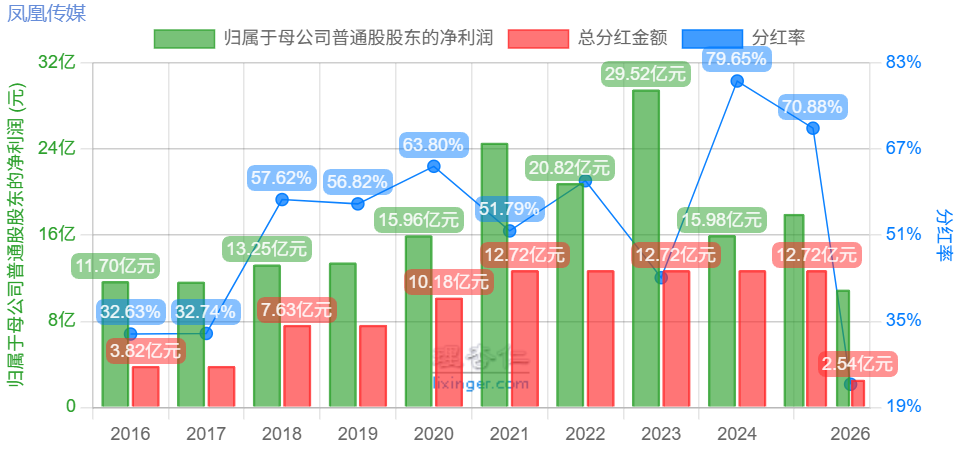
小鱼来分析下凤凰传媒未来分红的持续性和稳定性。凤凰传媒的分红比较好预测,连续多年都稳定在12.72亿元,未来是否还能保持如此分红呢,去看下基本面情况,资产负债率极低,仅34%。现金储备77亿多,有息负债为零,而且一年光理财收益就有3个多亿。保障每年的分红没有问题。
3、核心隐忧
人口下滑带来的长期隐忧,核心在于需求天花板持续下移。教材的需求量与学龄人口直接挂钩,而全国出生人口已从2016年的1786万降至2025年约700万量级,十年间锐减超六成。
江苏虽是经济发达省份,有人口净流入作为缓冲,但本地出生人口同样逐年走低。出生人口传导至学龄人口存在约六到七年的时滞,真正的断崖式下跌将在2028至2030年间集中显现。教材属于刚需,但刚需也会随人口基数萎缩而收缩——人少了,刚需的总盘子自然就变小了。
这个风险确实是存在的,首我们选的是出版行业的先锋龙头,相比其他同行,多一些竞争优势,有这个隐忧不代表马上就会发生;另外就是我一直强调的,靠分散配置来解决这个问题,东方不亮西方亮,不把所有资产配置到个别标的和个别行业,就能解决单个标的带来的风险。