2026年交易与实盘记录短评合集
这篇年度合并版把2026年全年围绕「交易与实盘记录」发布的 4 篇记录合并成一份完整的阅读材料,时间从2026年3月12日到2026年7月24日,正文约 2982 字。
原文分别发布于2026年3月12日、2026年5月22日、2026年6月3日、2026年7月24日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月12日:闭环体系私教课(03-12)
有想了解小鱼闭环投资体系私教课的同学,可以留言哈。
闭环体系+私教课
我现在有两大主力策略,在文章中给大家说过多次,股息率模式+可转债模式,其中可转债最大的优势就是能够下调转股价,如果没有了这个条款,可转债终将沦落到投资价值微乎其微,为了防止这种风险的发生,我也不能把所有希望都寄托在一个品种上,这两个策略正好实现了两条腿走路,均衡发展。
小鱼正式开始实践股息率模式已有一年多时间,我有信心未来能够做好这个品种,我在雪球上也建立了两个股息率模式的组合,作为公开业绩组合,大家可以看看未来的表现。
未来几年小鱼可能会全职投资,全职做投资就要做好充分的准备,如果在21-23年这样的大熊市中依然没有受到太大的伤害,那么我认为就基本合格啦。
私教课:
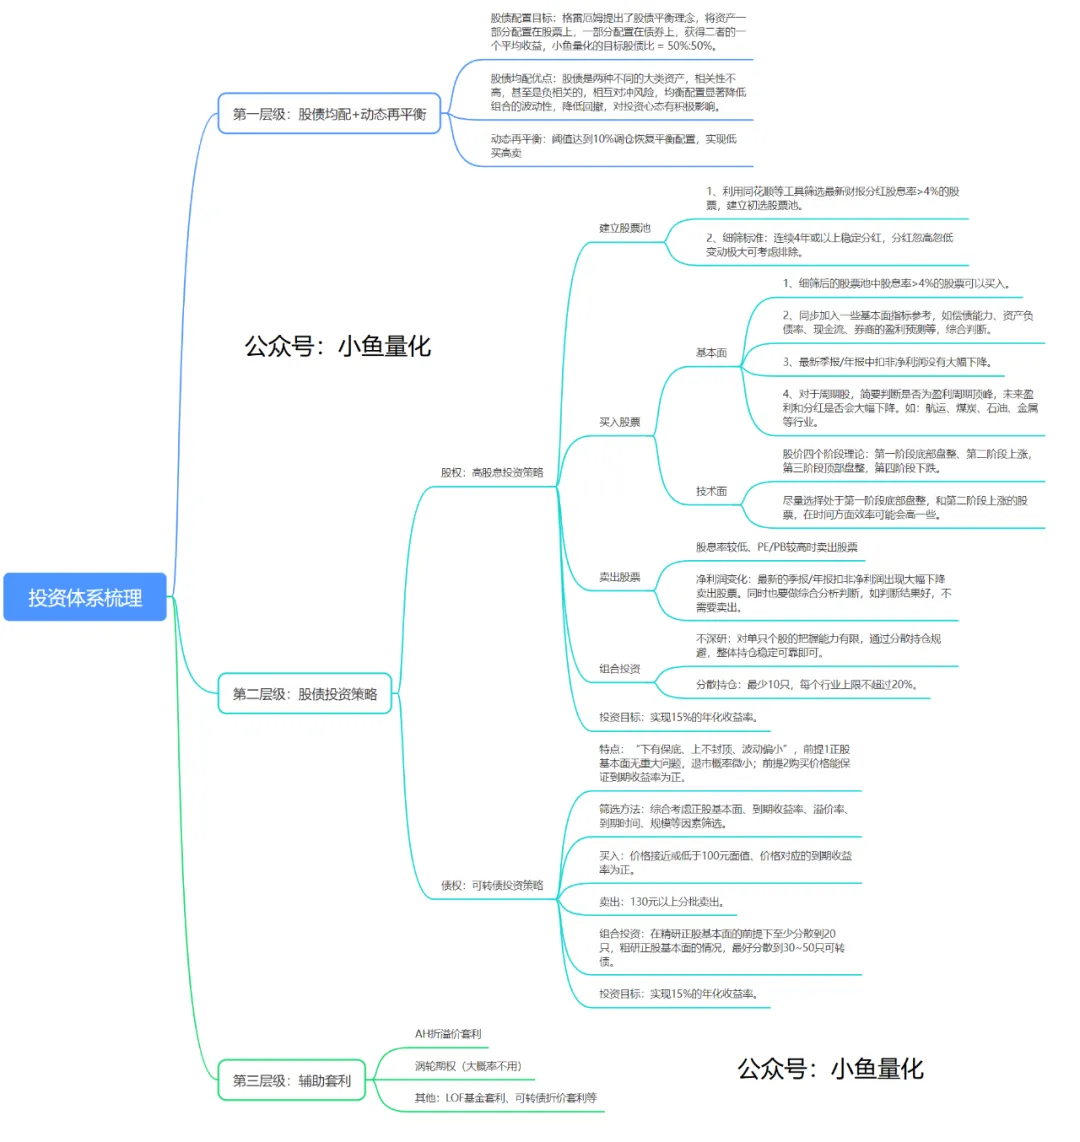
经过几年的不断走弯路,小鱼的投资体系终于定型,框架是这样的:
参加过私教课的同学们评价都还是非常不错的。
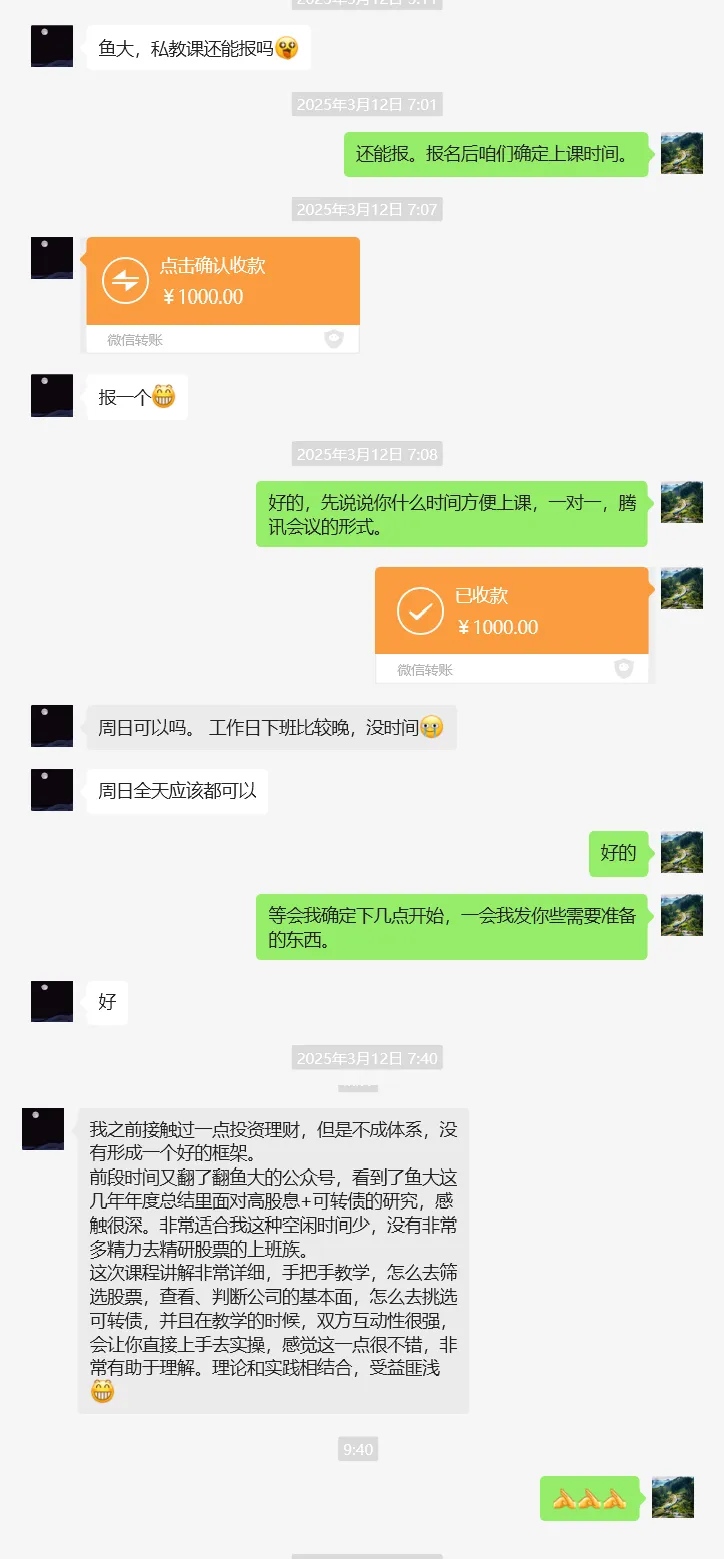
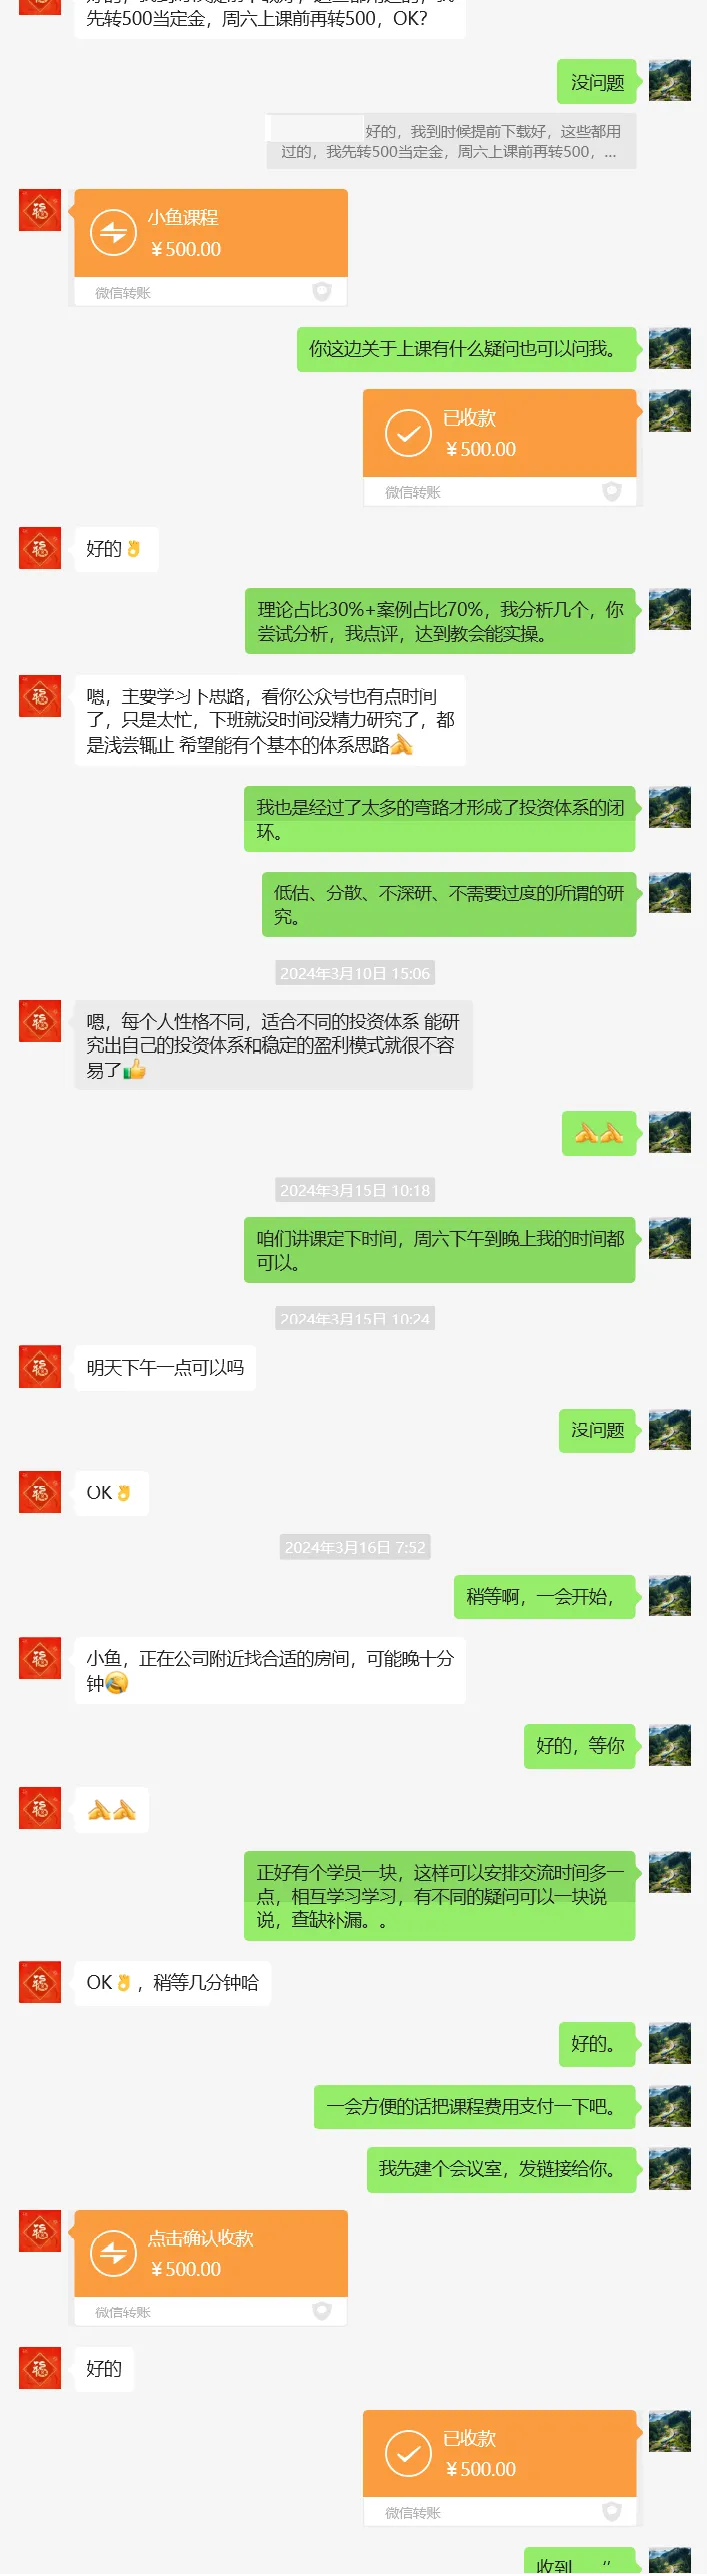
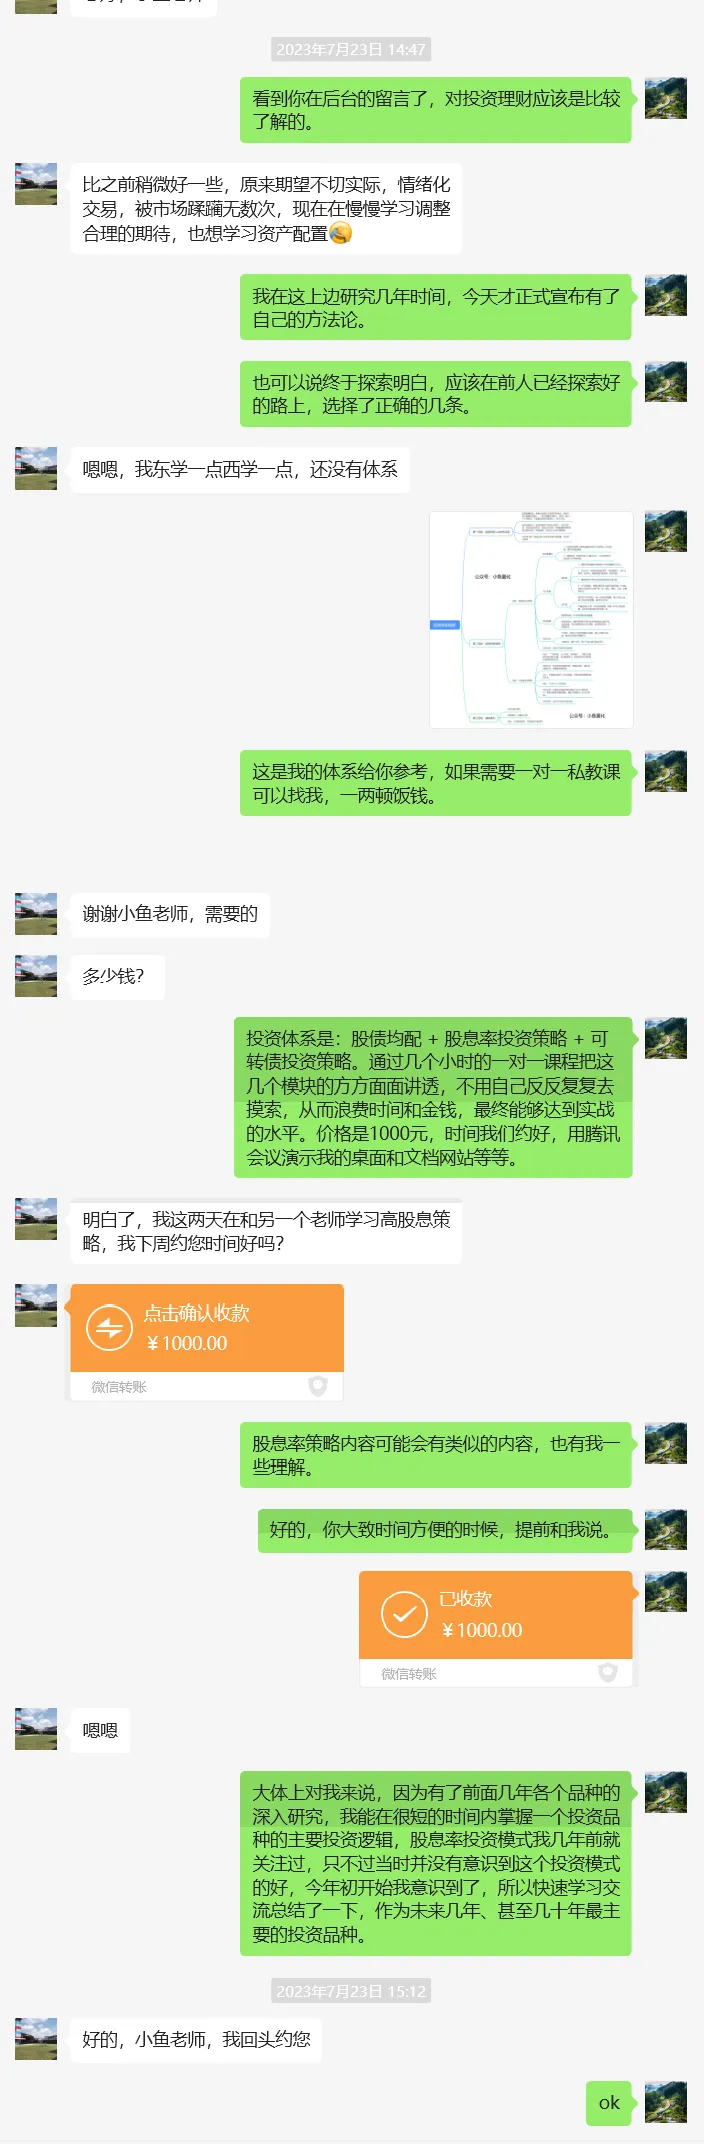
如果有兴趣参加可以在公众号给我留言,我会与你联系的哦。(备注暗号:私教课)
课程框架如下:
5月22日:腾讯控股:市场波动下的组合表现与操作复盘(05-22)
今年跌到现在确实有点肉疼啦,浮亏超过6%。今天写写腾讯控股后续规划。
腾讯控股
1、肉疼
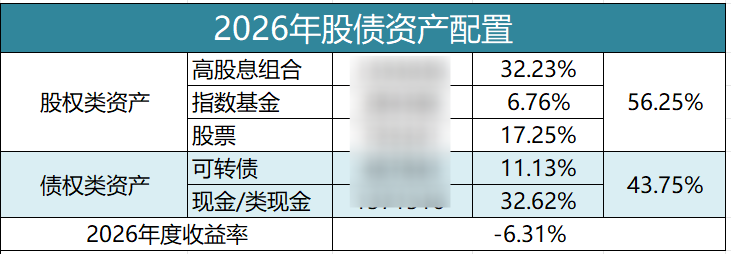
今年跌到现在确实有点肉疼啦,浮亏超过6%。仓位主要分布在四个模块中,分别是腾讯控股、高股息组合、可转债组合,还有现金仓位。
今年腾讯控股下跌超过25%,是浮亏最主要的来源。还有高股息组合因为市场上的极度分化,资金割肉都去追“光”啦,也有不少的一些浮亏。我在雪球的两个高股息组合一个浮亏2.8%,另一个浮亏7.2%。这样大体估算一下,实际持仓高股息品种年度跌幅大概四五个百分点还是有的。
至于可转债组合仓位也就11%,今年还有11只已经获利了结了,这一块我没具体算,应该是盈利的。
现金这个就没啥要多说了,目前现金仓位近33%,有这么多现金的存在也变相减缓了整体组合的回撤。
2、腾讯控股未来计划
上一轮腾讯控股最多的时候总计持有2100股,之后,在上涨过程中不断卖,在下跌过程中不断买入,目前持有1600股,成本约302港币,目前浮盈46%。
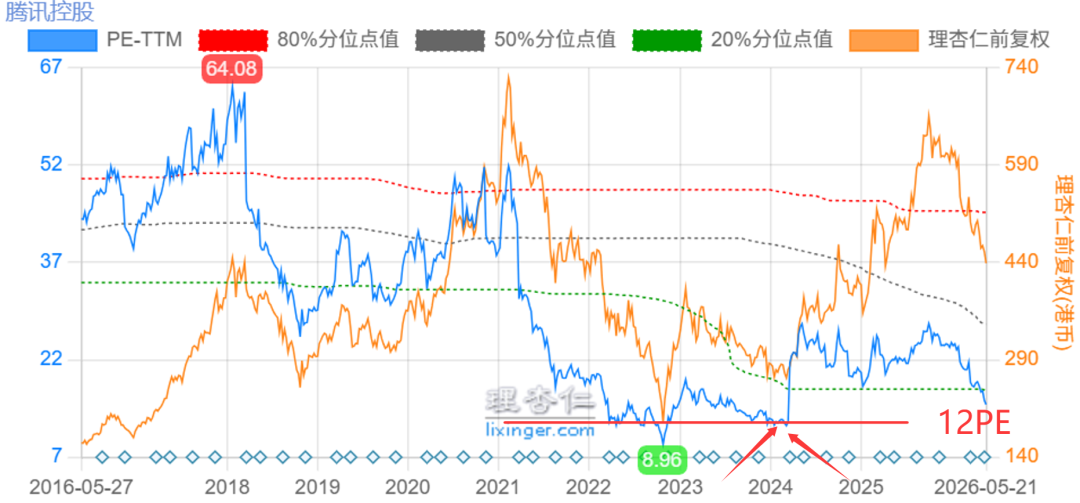
未来如果腾讯控股继续下跌,需要制定一个买入计划。首先要确定一个事情,可能的底在那里,下图是理杏仁的数据,腾讯控股2022年最低9倍PE,这样极端的事情出现的可能性已经很小了。
出现概率更大的是可能跌到2024年初,也就是我下图中标注的地方,对应12PE,现在腾讯是15PE,预计比较极限的跌幅是(15-12)/15=20%。现在股价440港币,再跌20%就来到了352港币,和我毛估估的350港币差不多。
以此来制定腾讯控股未来的加仓方案,预计加仓600股,如果真能够跌到350港币附近,我相信这600股的加仓成本能够控制在380港币,这样的话需要投入:380港币*600股*0.87元/港币=19.8万,差不多20万。
好,就这么定了,后续再跌也不加仓了。
6月3日:跌出价值啦,性价比极高,买点(06-03)
虽然以上证指数为代表的大盘指数在4100点附近,但是好多好多标的都跌出了极高的性价比,可以买点。
跌出性价比
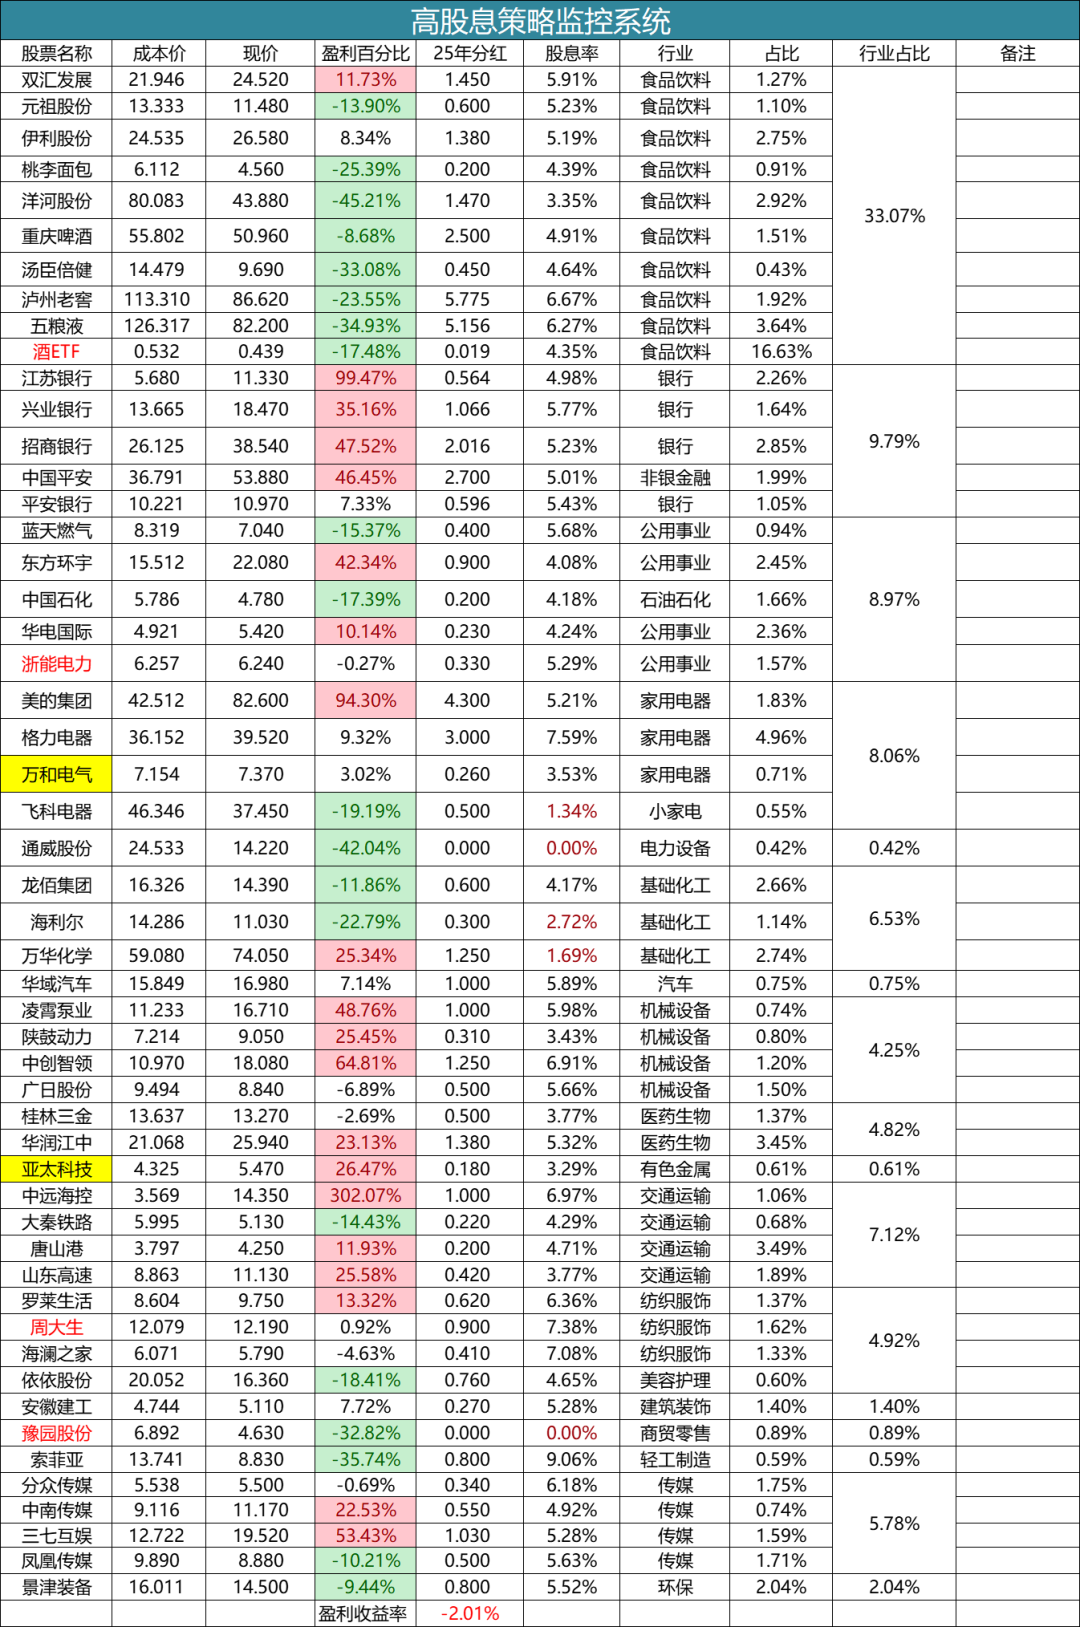
以小鱼持有的高股息组合为例,组合中有52只成分股,好多都有极高的性价比了,我举几个例子:
消费行业:
食品饮料、白酒等,从21年初到现在,已经连跌六年了,依然还在不断创出新低。中证酒指数的股息率已经达到4.35%,够可以的啦。这也是小鱼重点加仓的方向之一,大家看下表也是浮亏较多的部分。
金融行业:
这也是我想加仓的行业,如兴业银行股息率近5.8%;招商银行股息率5.23%;中国平安股息率也超过5%。平安银行也不错。
家电行业:
家电行业的美的集团股息率超5.2%,格力电器更是达到了7.6%;不过之前加仓了不少的格力电器,近期应该不会再买。
还有其他行业中的,如中创智领、广日股份、华润江中、唐山港、周大生、海澜之家、分众传媒、凤凰传媒都非常不错。
**分众传媒
**
践行股息率投资模式,极大概率不会买贵,我自己也非常放心,而且是分散买入一揽子股票,个股对组合整体影响有限。好啦,给大家说说这次买入。我只是做个案例演示,大家不要据此买卖,责任自负。
其实啊,咱股息率模式讲究的是分散,某一个标的并不会对组合产生显著的影响,精挑细选的标的并不一定表现就好,反之,随机筛选的表现也不一定就差。所以啊,组合投资非常重要。
1、分红分析
传媒行业中分众传媒、中南传媒、凤凰传媒以前都写过其投资逻辑,今天在这只简单重复下其分红的持续性和稳定性。
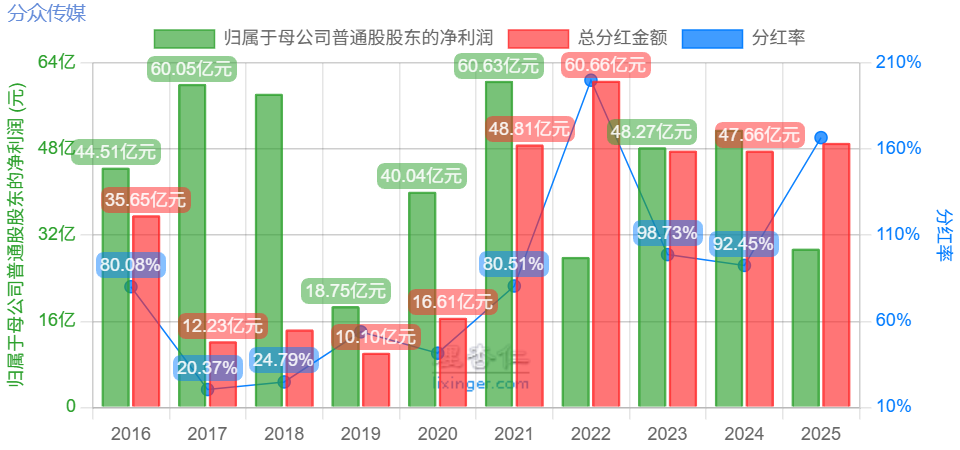
分众传媒最近四年的分红都在48亿或以上,尤其是2025年报,其净利润仅有约30亿,却分了49亿之多,那么未来这样的分红还能保持吗,我特意去查了它的资产负债表,资产负债率极低,仅25%。现金储备93亿多,有息负债近乎为零,未来的分红还是很有保障的。
2、净利润分析
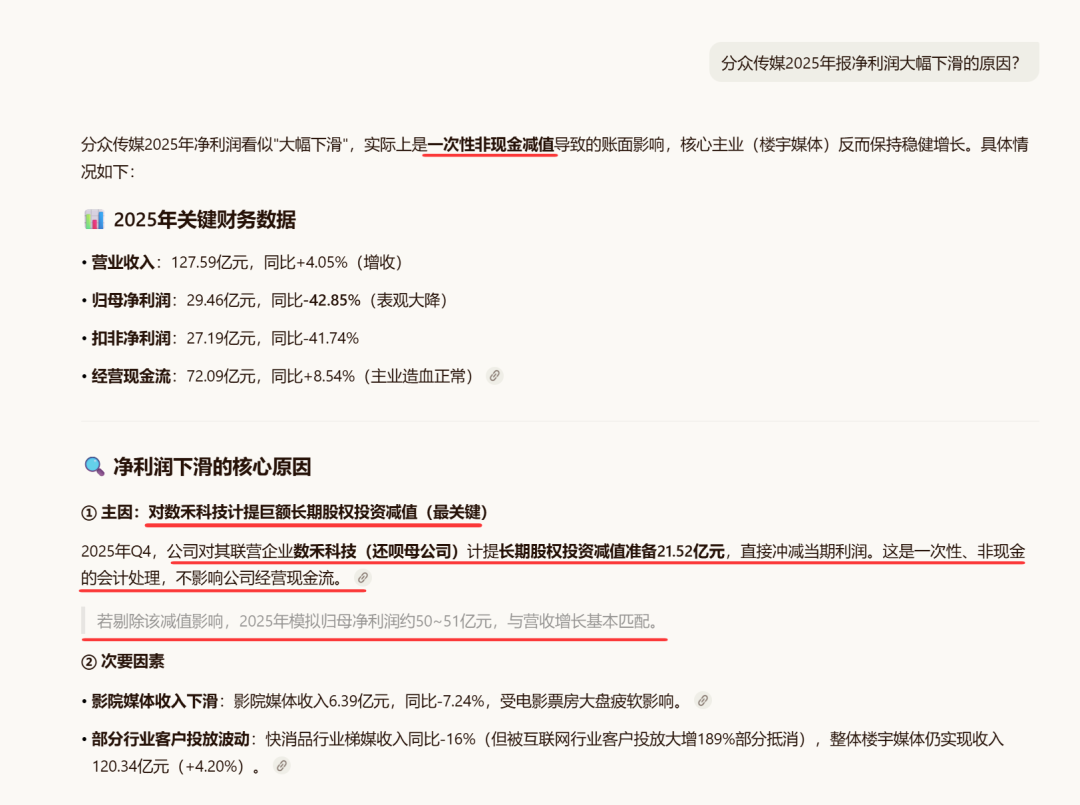
值得注意的是2025年分众传媒净利润下滑巨大,怎么回事?我用Ai查了一下,主要原因类似于商誉减值/资产减值,不影响实际的净利润。如果剔除这个因素实际净利润在50亿元左右,这一点也可以去观察现金流。
3、技术面分析
下图箭头处,2025年9月达到本轮最高约8.6元,跌到现在的5.5元,回撤幅度近40%,不可谓不高了。跌到现在直接导致股息率提高到了6.2%附近,相当不错啦。
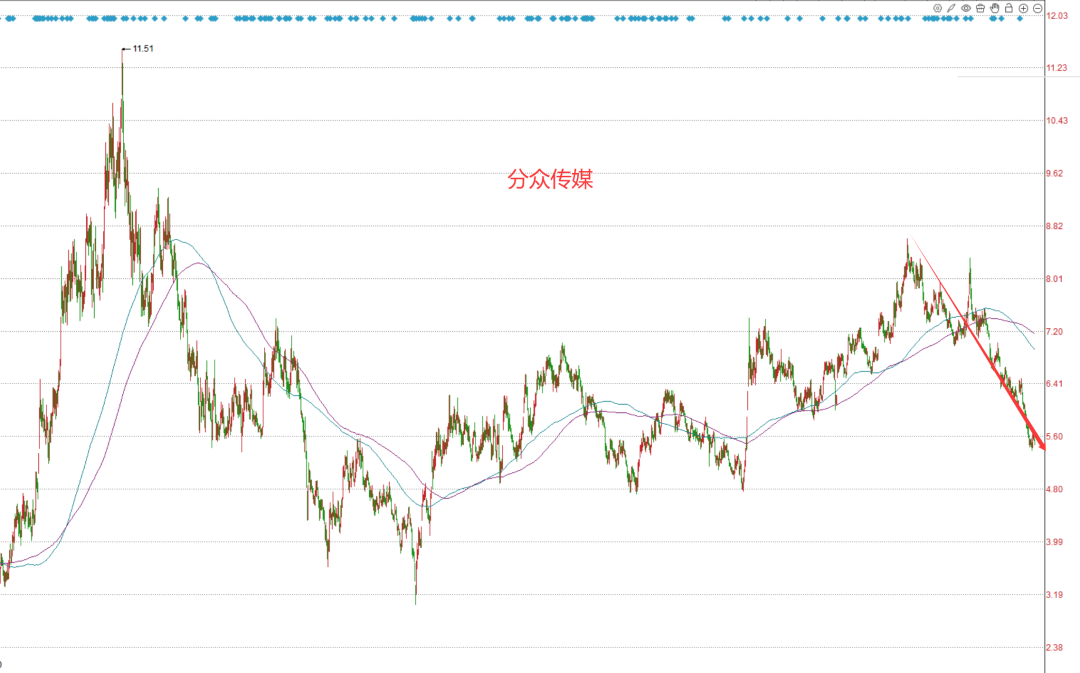
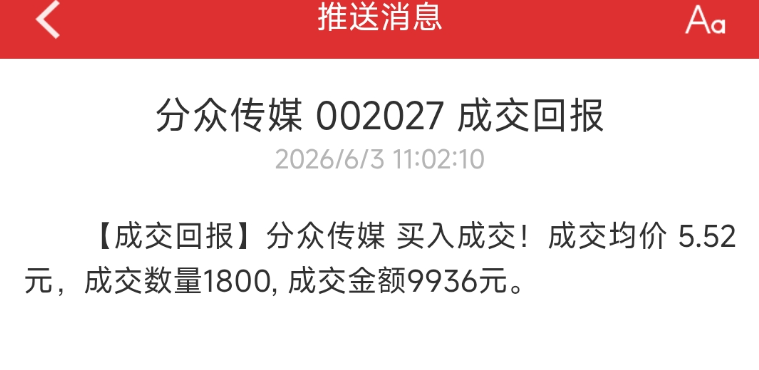
目前累计持有分众传媒6100股,成本5.53元,在盈亏平衡线附近。
本次加仓约1万元,附交易记录:
7月24日:短期跌幅巨大,准备买点(07-24)
最近小鱼观察到三七互娱持续下跌,短期跌幅很大,股息率到了5%以上,分红还比较稳定,分析分析,准备买点。
三七互娱
践行股息率投资模式,极大概率不会买贵,我自己也非常放心,而且是分散买入一揽子股票,个股对组合整体影响有限。好啦,给大家说说这次分析的标的。我只是做个案例演示,大家不要据此买卖,责任自负。
其实啊,咱股息率模式讲究的是分散,某一个标的并不会对组合产生显著的影响,精挑细选的标的并不一定表现就好,反之,随机筛选的表现也不一定就差。所以啊,组合投资非常重要。
1、分红的持续性和稳定性
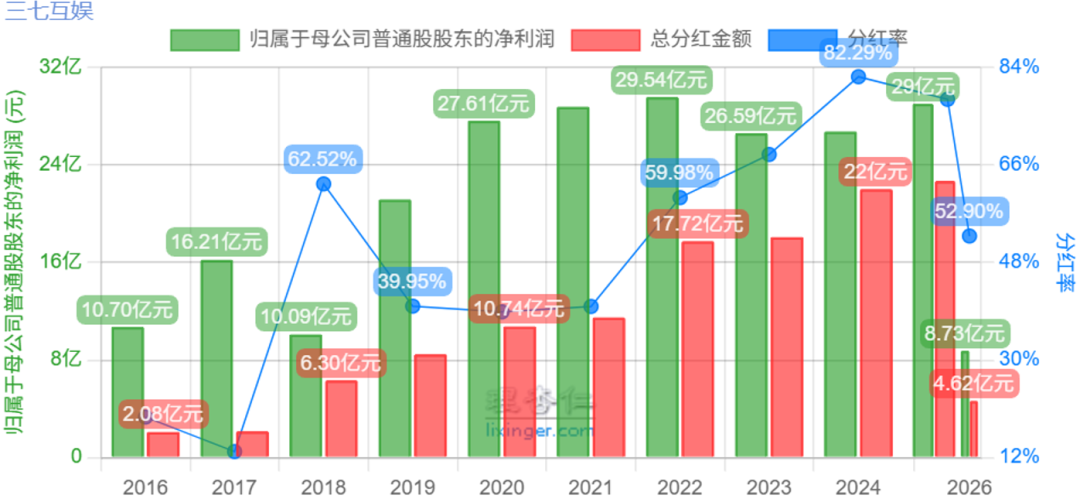
三七互娱的历史分红还是比较长的,从2014年就开始分红,保持了连续十几年分红。下图是三七互娱际近十年的分红情况,从2022年开始分红率大幅提升,到现在分红率稳定在80%附近。
近两年的分红金额更是达到了22亿元。
2、股息率/预测股息率
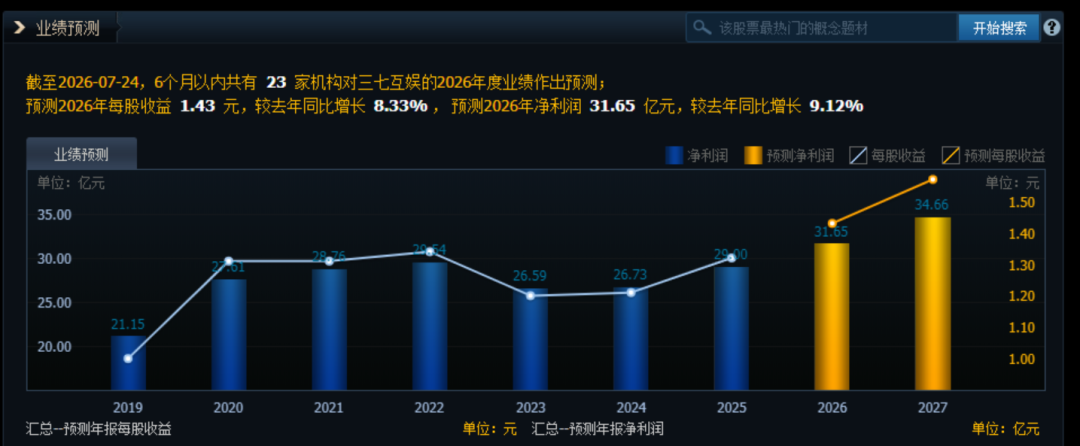
其实三七互娱的预期股息率不难确定,最近两年分红都在22亿元以上。另外我们再看看券商对三七互娱际净利润的预测情况,未来几年机构预测三七互娱净利润达到了30亿元以上,所以每年分红20多亿还是能够保证的。
我们按照未来几年年均30亿元的净利润,80%的分红率,分红金额为24亿元。对应今天的市值404亿元,对应股息率为24/404=5.94%。
3、基本面
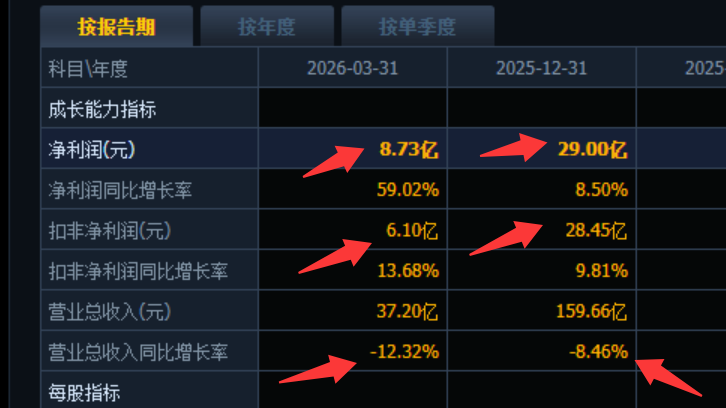
对于三七互娱来说,2025年报和2026年一季报,营业收入都出现了不同程度的下滑,但其扣非净利润却有不错的增长。这一块可以去深入挖掘一下,难道是因为AI已经运用于游戏开发,使得开发成本出现大幅下降,同时带动了三费等的降低?
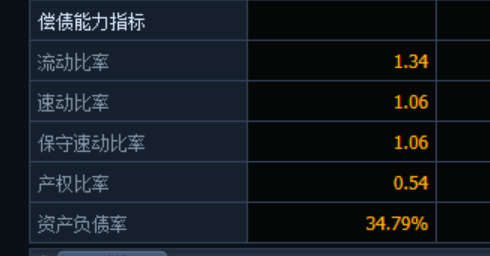
资产负债率、流动比率、速动比率等偿债能力指标非常优质,这个就不多说了。另外公司的现金储备也没有问题,远能覆盖有息负债。
4、技术面分析
下图箭头处,三七互娱2026年1月达到本轮最高约30元,跌到现在的18元,回撤幅度有40%之多,不可谓不高了。跌到现在直接导致股息率提高到了5.5%附近,相当不错啦。
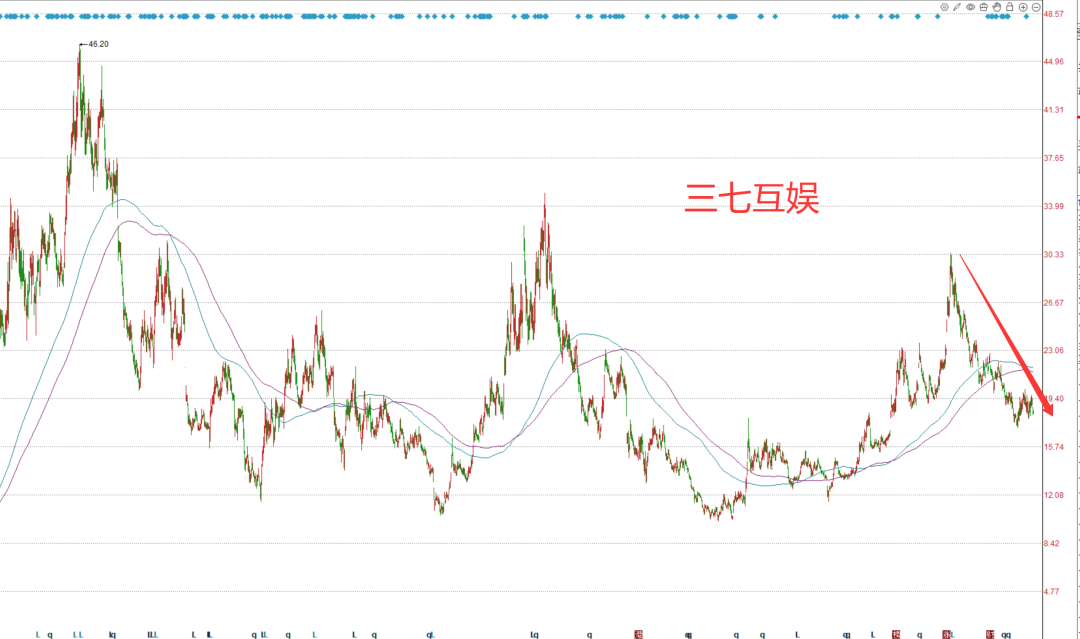
我现在是越来越喜欢传媒行业啦,当时是指游戏、梯媒、教辅这样的传媒分值行业,行业竞争格局稳定,现金流优质,分红有保障,这个行业在我的高股息组合中已经是占比前三的行业。准备择机买入一些三七互娱。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(14 次)、回撤与浮亏(11 次)、分红与股息率(39 次)、可转债(6 次)、仓位与资产配置(8 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。
关于股债资产配置总框架与仓位调整思路,完整版已整理在《2022年投资总结:资产配置为基,股债两翼齐飞》,本文只保留当期的操作与数据。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。