2026年标的与行业复盘短评合集
这篇年度合并版把2026年全年围绕「标的与行业复盘」发布的 8 篇记录合并成一份完整的阅读材料,时间从2026年3月10日到2026年7月22日,正文约 5594 字。
原文分别发布于2026年3月10日、2026年3月17日、2026年3月24日、2026年6月19日、2026年6月22日、2026年6月30日、2026年7月2日、2026年7月22日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月10日:腾讯控股:基本面、估值与投资价值分析(03-10)
我想统计一下各个账户中2025年都收到多少分红。主要证券账户中的交易数据都下载到了excel表格中,统计还是比较方便的。
**股息+利息
**
证券账户中的资产能够产生股息和利息的是这几块资产。一个是普通的股票如腾讯控股;高股息标的,能持续产生分红;可转债因为利率比较低,产生的分红比较少;还有 一块是证券账户中的现金资产,我把它们投入到了货币基金或者余额理财中,也能产生一些利息。
统计周期是2025年全年,可能有些股票的分红是属于2024年报的,有些是属于2025年中期分红的,不做过多的区分,只按照年度统计。
1、腾讯控股
2025年收到腾讯控股分红一次,获得现金5276元。

2、可转债
可转债的投资分散在两个账户中。
华泰证券账户收到可转债股息800元,扣税20%后,实际到账640元。
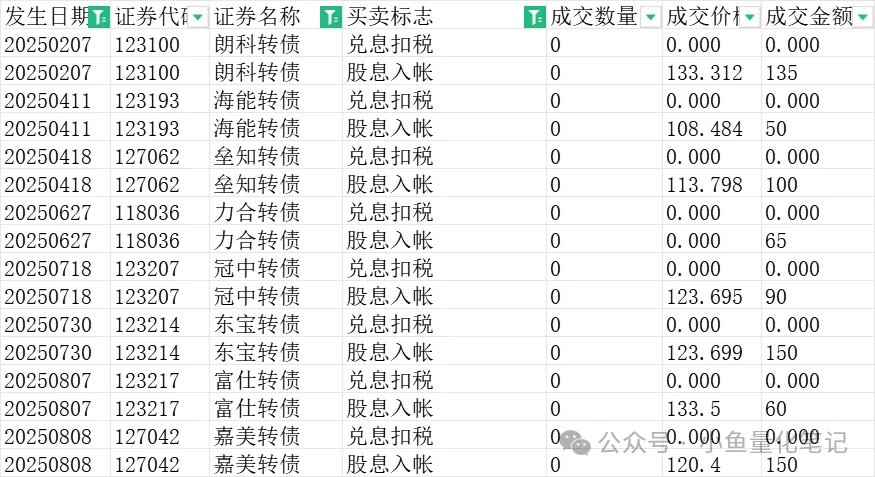
华宝证券账户收到可转债股息7115元,扣税20%后,实际到账5692元。
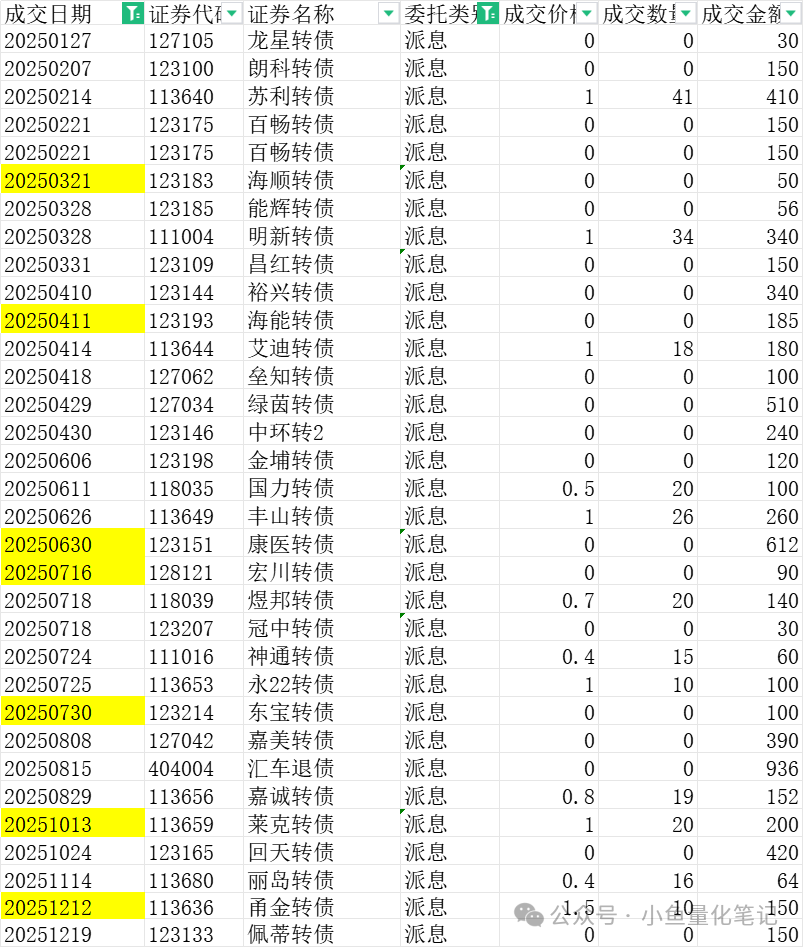
2025年度在可转债方面累计获得分红6332元。
3、高股息组合
华宝证券账户高股息组合中获得股息10149元;
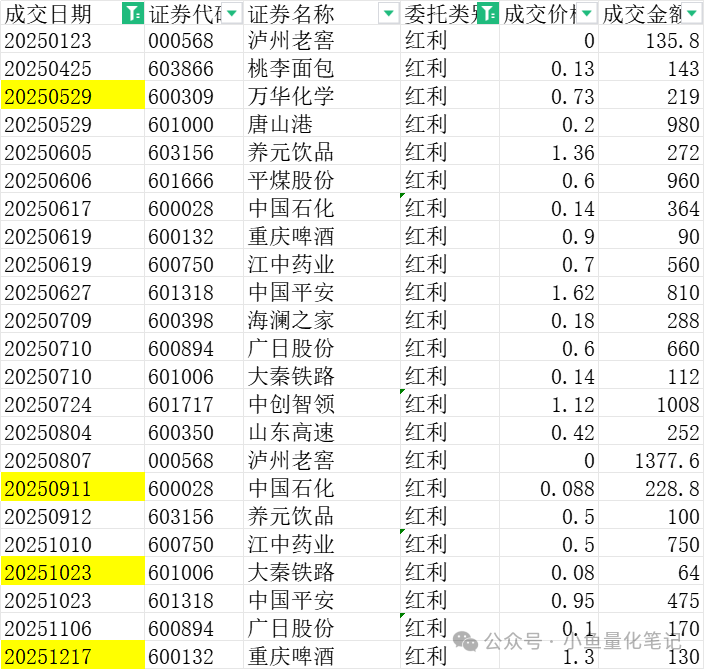
华泰证券账户高股息组合中获得股息52332元;
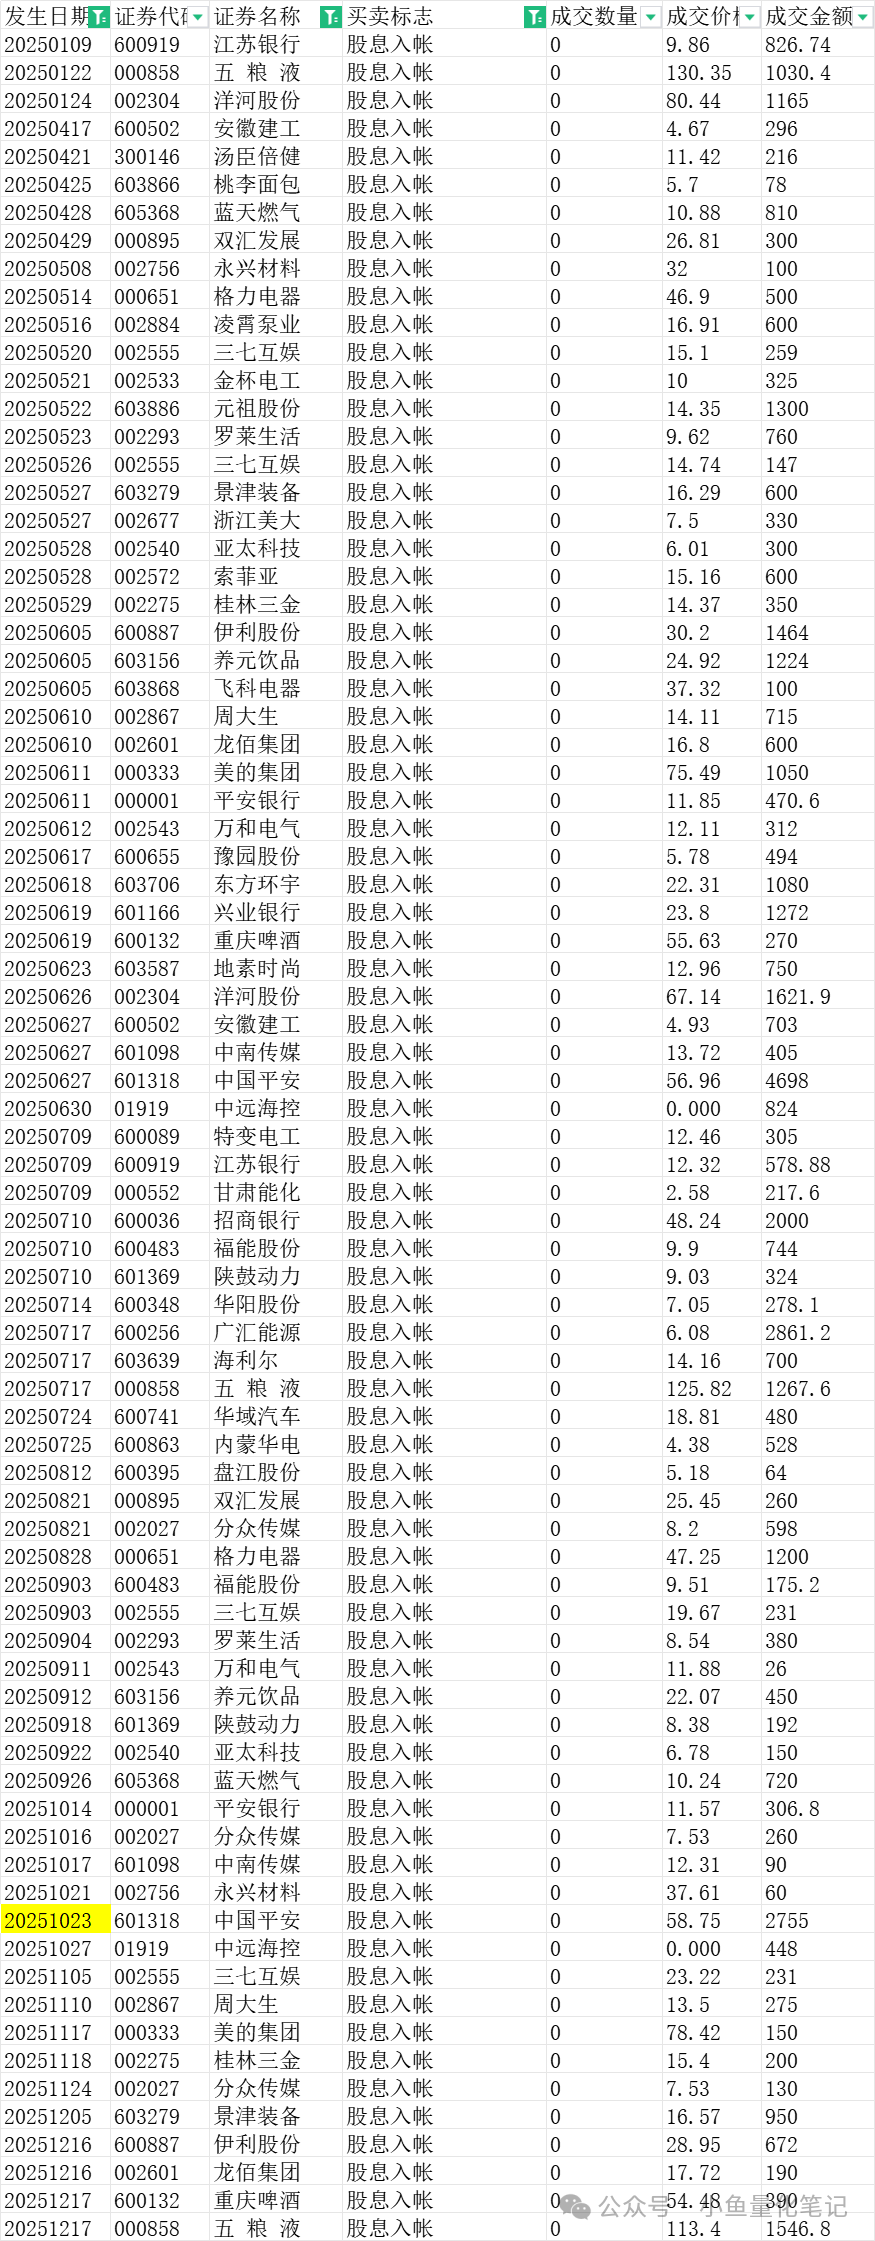
2025年度在高股息组合方面累计获得分红62481元。
4、证券账户余额理财
我用华宝证券账户主要是投资可转债,2025年以来随着可转债的不断获利了结,获得的资金买入了一些高股息品种,但并没有被大量消耗,所以主要还是放在了余额理财中,由于余额理财只能查询最近三个月的数据,所以我大体估算了一下,华宝证券账户中余额理财大约产生了5000元的利息收入。
华泰证券账户中的余额,一部分投入到了货币基金即零钱宝,这部分不能在场内随意买卖股票可转债等;还有一部分放在了天天发产品中,这部分可以随意买卖场内标的。华宝证券账户中余额理财大约产生了6860元的利息收入。
2025年度在证券账户余额方面累计获得利息收入11860元。
合计:
腾讯控股获得分红5276元;
可转债资产获得利息收入约6332元;
高股息组合获得股息约62481元;
证券账户内现金类资产获得利息约11860元;
总计:5276+6332+62481+11860=8.6万元。还是挺可观的。
3月17日:福能股份达到卖出条件后的收益复盘(03-17)
小鱼的高股息组合好久没有卖出操作啦,上周五刚好有一只卡线卖出,给大家说说。
福能股份
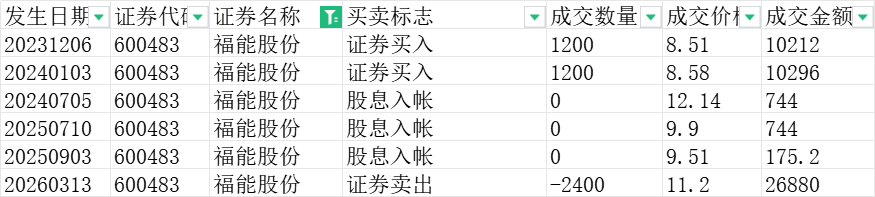
1、投资历史:
福能股份这一只股票是在2023年12月和2024年1月,总计买了两次,大概2万元出头,中间经历了三次分红,累计分红金额1663元,最终福能股份的成本为7.86元/股。
当时计算股息率用的是2022年的分红,年度分红7.82亿元,每股分红0.28元,买入价格8.5元,对应的股息率为0.28/8.5=3.3%。
2023年是小鱼全面践行高股息投资的第一年。2023年之前电力、燃气、煤炭啊一类的资源公共事业股涨幅都很好。
我是先找到电力行业指数,然后看其成分股,按照股息率从高到低排序,优先从股息率高的选,福能股份股息率比较靠前,其他基本面数据也不错。如果以现在的严格按照标准看的话,福能股份不算一个性价比特别高的标的。算是跟风买入前几年火爆的资产。
2、基本面和分红:
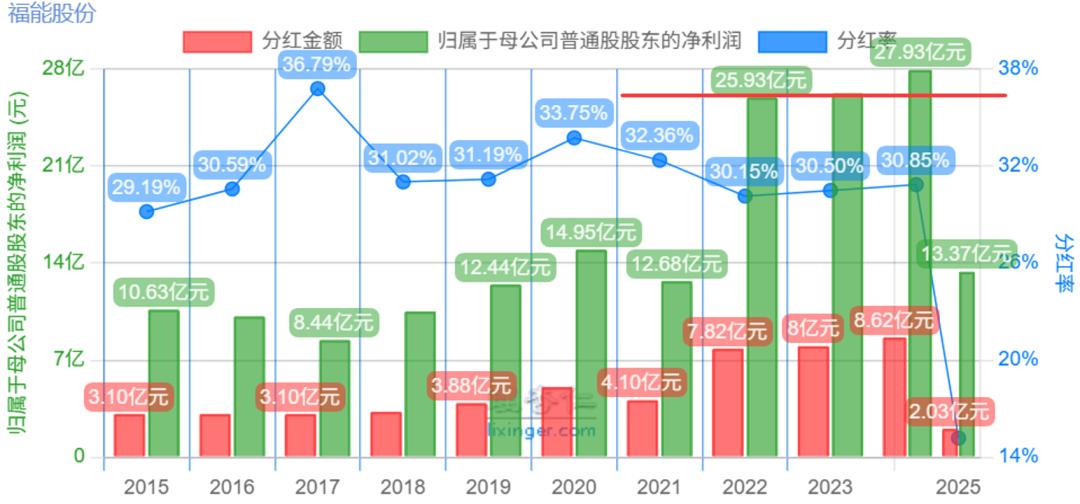
福能股份主营业务中大约有95%是电力业务,属于公共事业板块。通过下图历年净利润可以看到2022~2024年公司净利润上了一个大台阶,保持在25亿元上方,2025年前三季度净利润也达到了19亿多,全年估计也能有25亿以上。其他基本面数据还是很能打的,不多说了。
2022年~2025年每年的分红估计也能保持在8亿元或以上。
3、卖出方案:
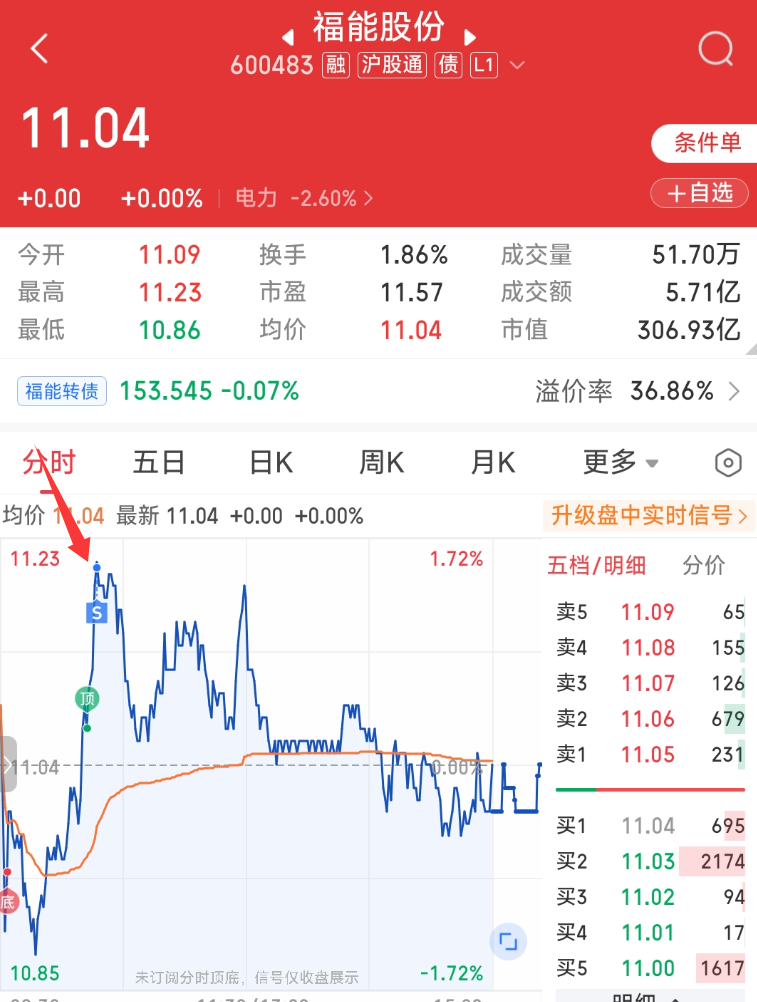
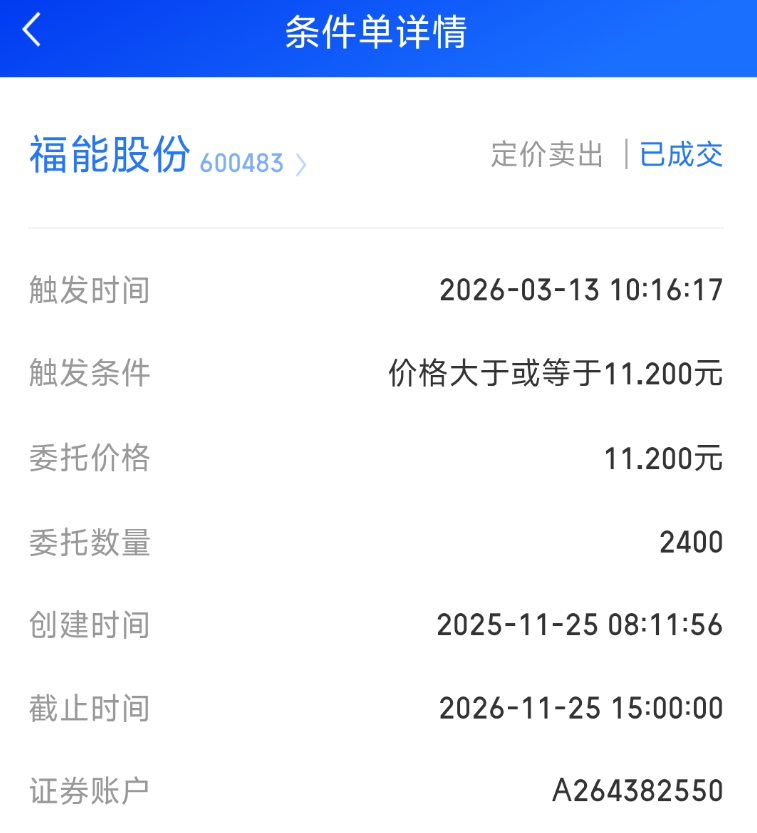
福能股份2024年报分红8.62亿元,即每股分红0.31元,我大体想在福能股份股息率降低到2.8%附近时候卖出,也就是0.31/2.8%=11.1元。后来就定了一个11.2元的卖出条件单。
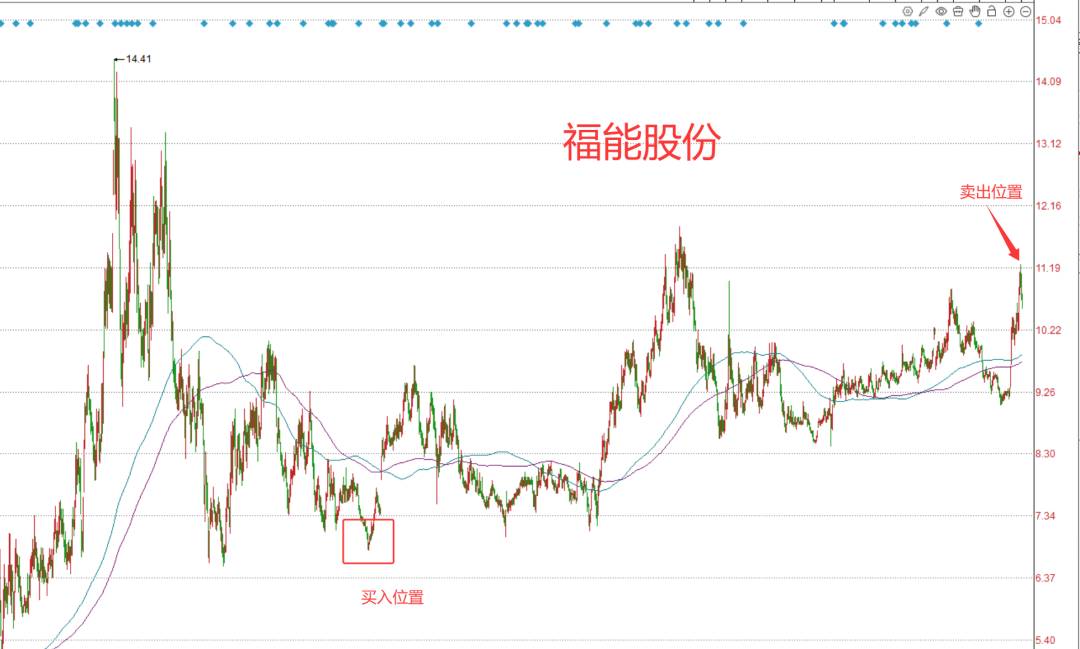
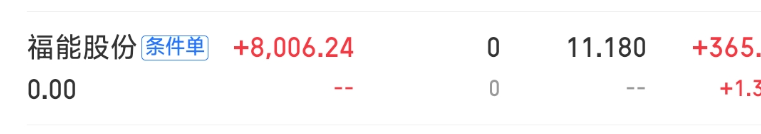
上周五(3月13日)福能股份最高冲到了11.23元,我的条件单顺势成交,福能股份的投资旅程结束,盈利约8000元,盈利收益率42%。
股息率模式的大组合中目前还有57只股票,虽然现在整体表现一般,种子已经种下了,相信未来会迎来不断地收获。
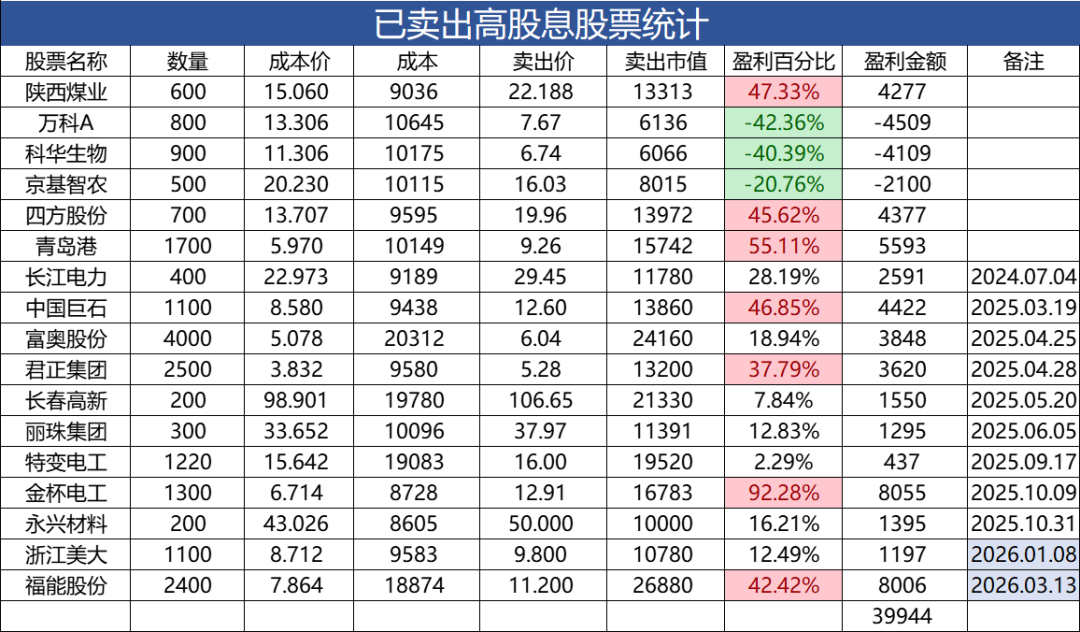
下图是自践行股息率模式以来的十七次卖出,十四次盈利、三次亏损,总体是赚了3.99万元。
3月24日:腾讯控股:买入逻辑与估值分析(03-24)
昨天真是跌惨了,一天跌去了好几个W。还好还好,在这个市场摸爬滚打十多年的时间,这样的事情不知道遇到了多少次。这种情况下通常我都会大幅加仓的,今天也不例外,给大家说说。
大幅加仓
1、腾讯控股
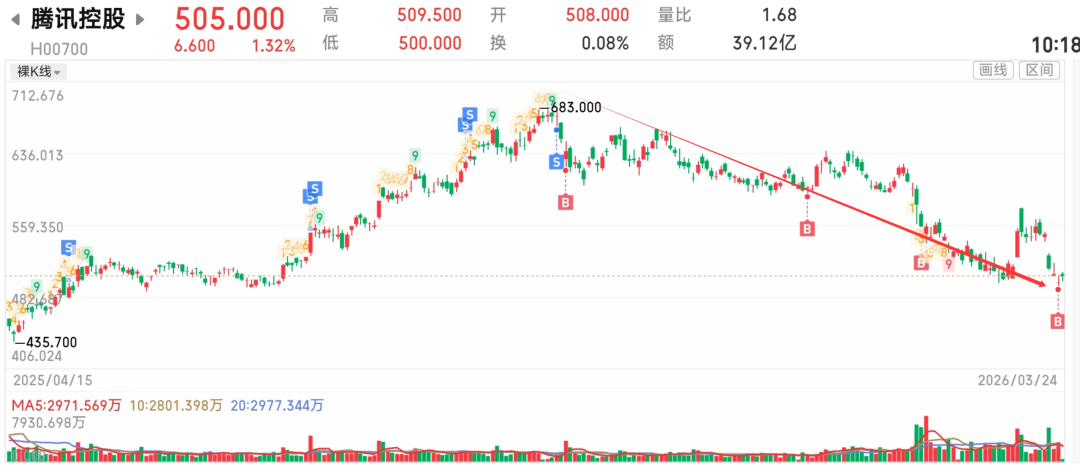
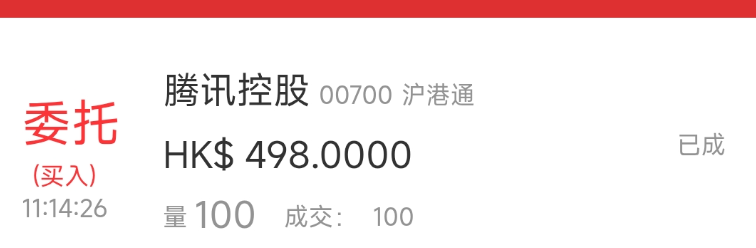
昨天盘中仅做了一笔交易,买入一手腾讯控股。上午在498港币预约买入一手,下午腾讯控股最低跌到了495港币附近,委托的这一手也就成交了。
如下下图所示,腾讯控股本轮最高涨到了683港币,我在顶部区域卖出的几手,在这一轮下跌的过程中接回来四手。接回来这四手的成本分别是632港币、595港币、562港币,以及现在这一手的498港币。
腾讯控股的波段操作还会继续搞起来。本次加仓一手腾讯控股,消耗现金4.38万元。
2、高股息组合
高股息组合的加仓小鱼在这里就不多说了,主要是从持仓中选了几只跌幅较大,性价比也不错的,进行加仓。另外还有一只新建仓的的标的–依依股份,改天写一篇文章详细分析一下。
1)、周大生
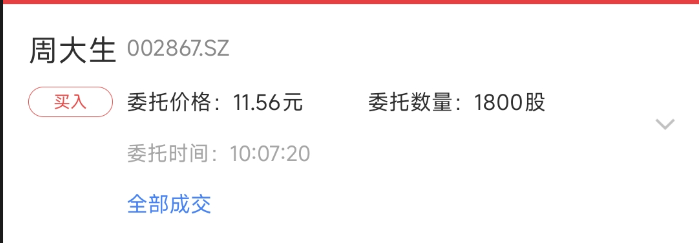
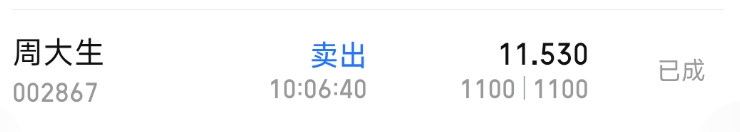
原来的持仓是放在华泰账户中的,华泰的手续费太贵了,所以这次清仓卖出后,换到手续费低的账户中。(大家如果有低费率开户需求,可以给我留言。)本次加仓周大生700股,耗资0.81万元;
2)、300医药
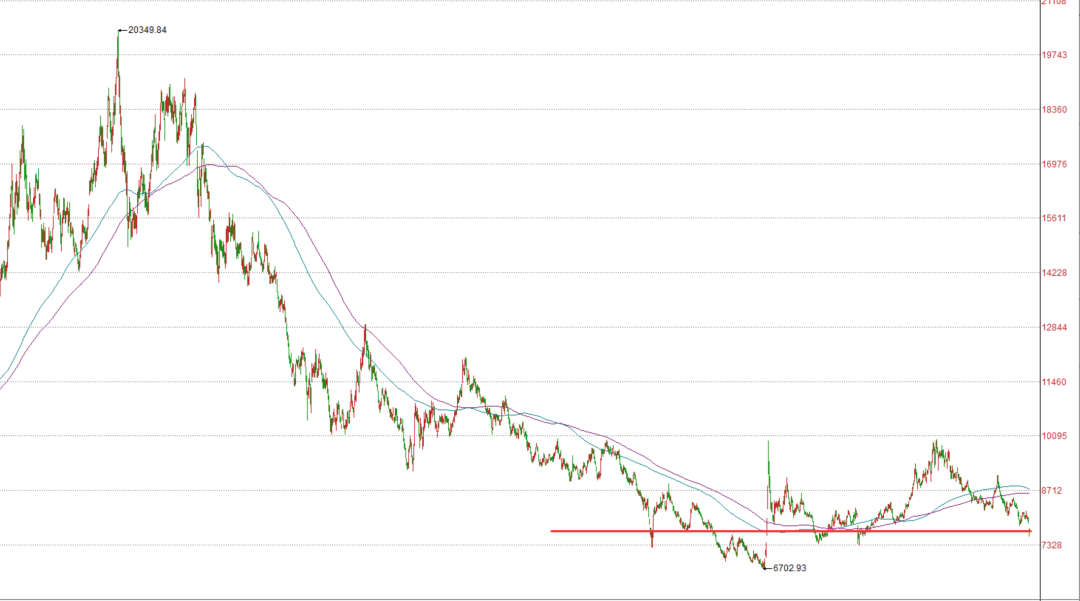
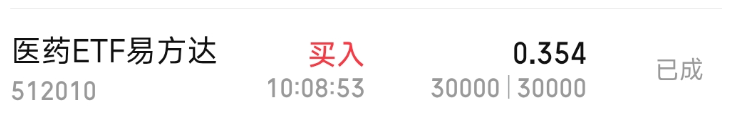
本次300医药指数跌幅也比较大,现在加仓的位置又回到了两条长期均线标注的底部区域。本次以0.354元的成本加仓3万份,耗资1.06万元。
前段时间写文章说到,在300医药这个品种上我要做恒定市值策略,恒定市值的目标持仓是20万,目前成本来到了21.34万元,市值是18.34万元,距离恒定市值20万还有约1.7万的距离,后续慢慢再买。

3)、其他几只
其他几只不多说了,分别是:
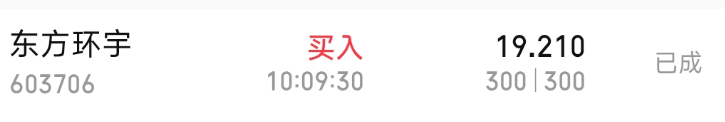
东方环宇 以价格19.21元,买入300股,耗资0.58万元;
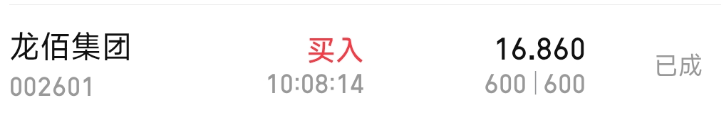
龙柏集团 以价格16.86元,买入600股,耗资1.04万元;
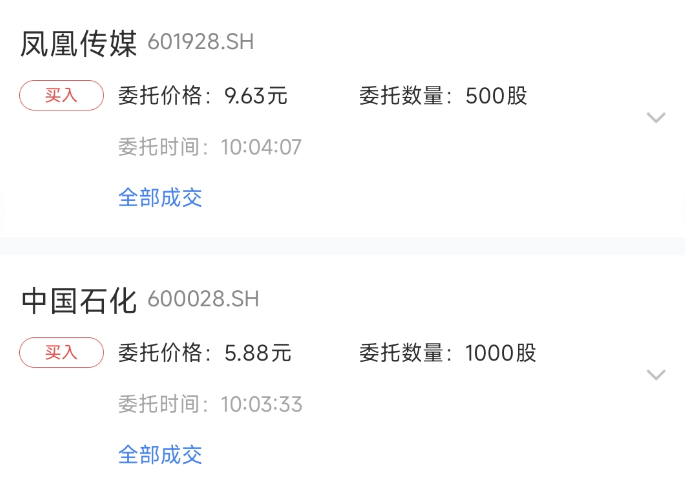
凤凰传媒 以价格9.630元,买入500股,耗资0.48万元;
中国石化 以价格5.88元,买入1000股,耗资0.59万元;
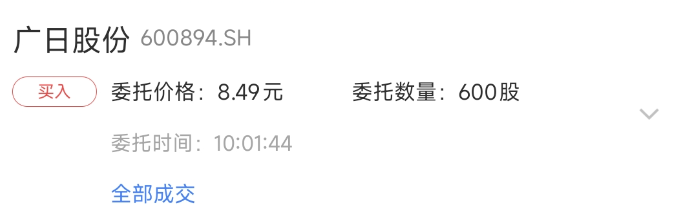
广日股份 以价格8.490元,买入600股,耗资0.51万元;
4)、依依股份
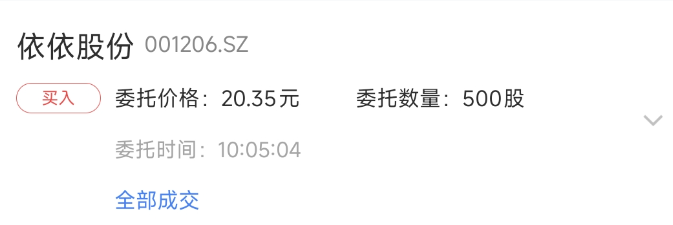
依依股份是新建仓的一只小市值高股息标的,以后再写文章分析。本次以20.35元的成本,买入500股,耗资1.02万元。
至此,本次大幅下跌,累计加仓约10.5万元。
6月19日:头铁的我,继续调仓换股(06-19)
最近小鱼持有的元祖股份不知道为啥涨幅挺大,卖了换白酒。
**调仓换股
1、元祖股份
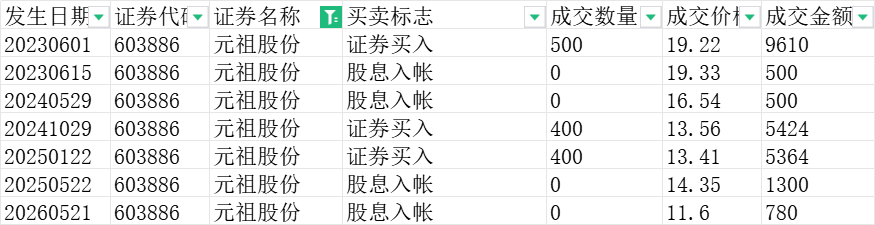
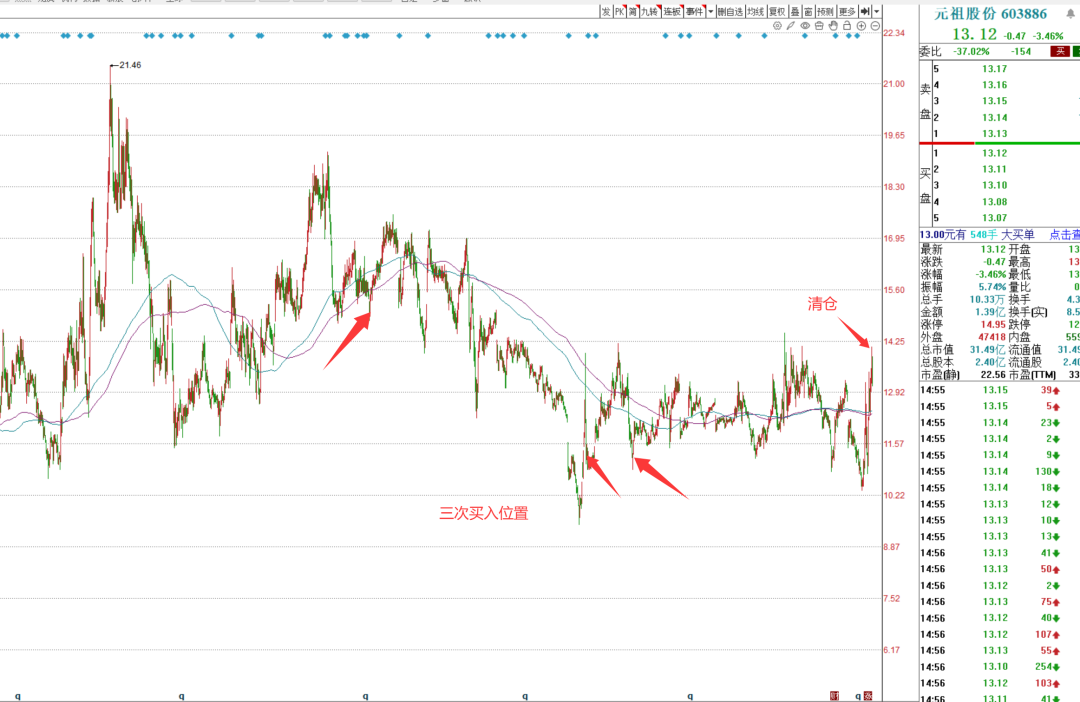
小鱼投资元祖股份也好几年了,总计投入约2万元,光分红就拿了接近3100块钱,无奈,这几年元祖股份的业务不行,处于下行期,即使分红不错也难掩颓势,我持有的这些一直是亏损的。
**
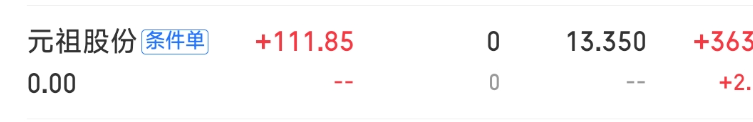
近期,不明原因,元祖股份大幅反弹,正好到了我的盈亏平衡点附近,清仓了事。毕竟元祖的未来业务发展不乐观,且现在优质的白酒性价比更高,于是卖出获得的资金换到了两只白酒股上。
2、调仓到白酒
白酒行业已进入“总量见顶、存量博弈”阶段,几家头部企业未来不太可能再现早年双位数高增长,增长逻辑转变为“挤压式份额提升 + 产品结构升级 + 直营/系列酒放量 + 高分红”,也就是“稳增+防御”逻辑,而非爆发式扩张。
所以啊,我预计这些白酒企业每年赚个几百亿、几十亿问题不大,这已经比绝大多数A股上市公司强的不是一点半点了,赚的都是真钱啊,也能给股东真金白银分红。
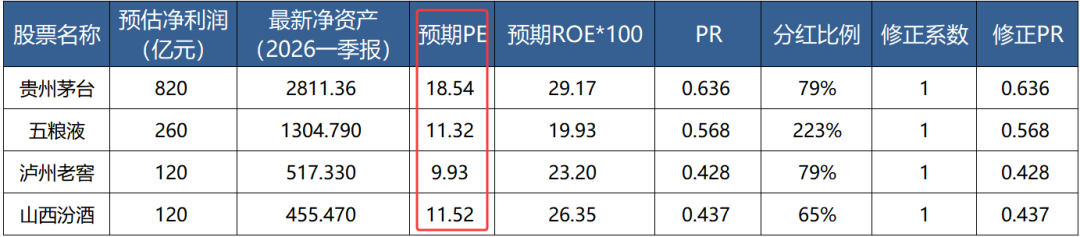
小鱼能赚啥钱呢,咱不指望白酒净利润还有多大增长,只要PE从现在的10倍出头,偶尔因为什么原因向上蹿一下,比如蹿到15倍或者20倍PE,再加上几年的分红,赚个大百分之几十还是有希望的。
本次卖出元祖股份获得现金约1.74万元。
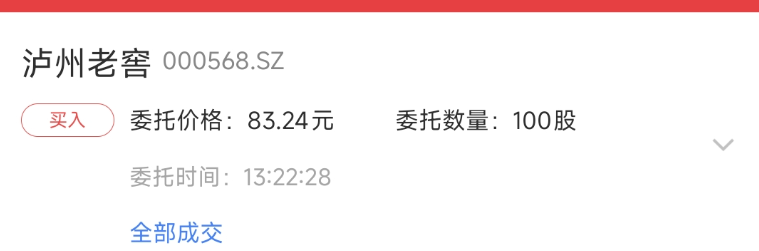
本次买入泸州老窖100股,投入资金约0.83万元;
本次买入五粮液200股,投入资金约1.57万元;
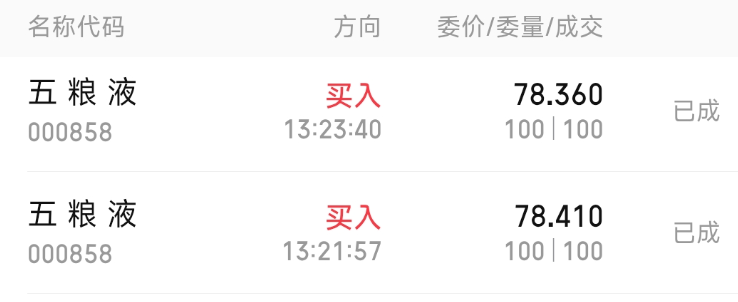
本次投资到高股息组合中的资金约(0.83+1.57)-1.74=0.66万元。
6月22日:泸州老窖:买入逻辑与估值分析(06-22)
今天又是被吸血的一天,我的高股息自选股中跌幅两三个点的简直不要太多。上周晚些时候加仓了四只高股息个股,给大家说说。本周还会继续加仓。
加仓四只
**
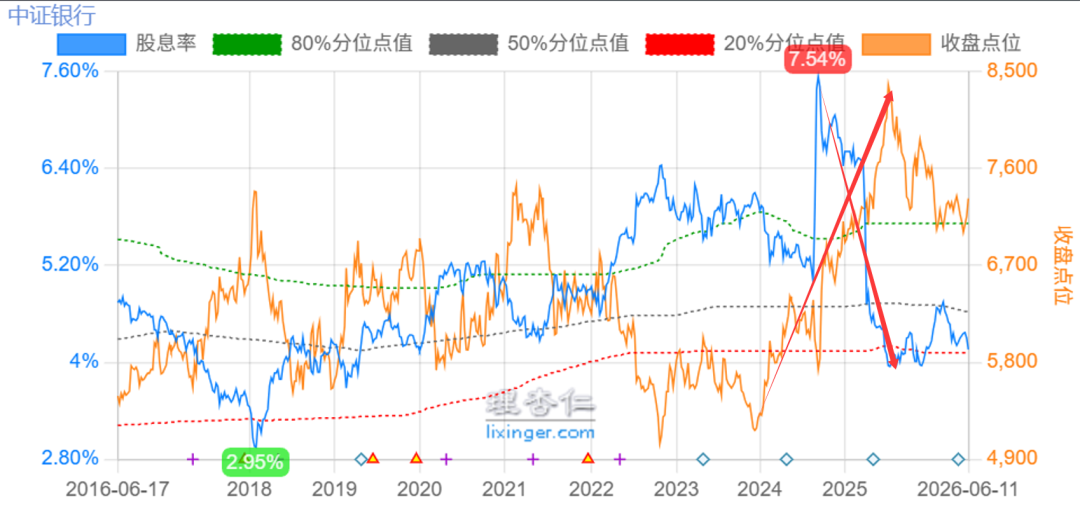
现在高股息红利类资产确实是不受待见,股息率动辄百分之六七,就连浓眉大眼的泸州老窖股息率都高达7.2%,五粮液股息率高达6.8%。这个世界怎么了?
想一想前几年银行股股息率高达7%的时候发生了什么,之后很多银行股都有几十个点的涨幅,翻倍的也不少见。所以,现在高股息资产这么便宜的时候,忍不住就捡点。
**
1、中国平安
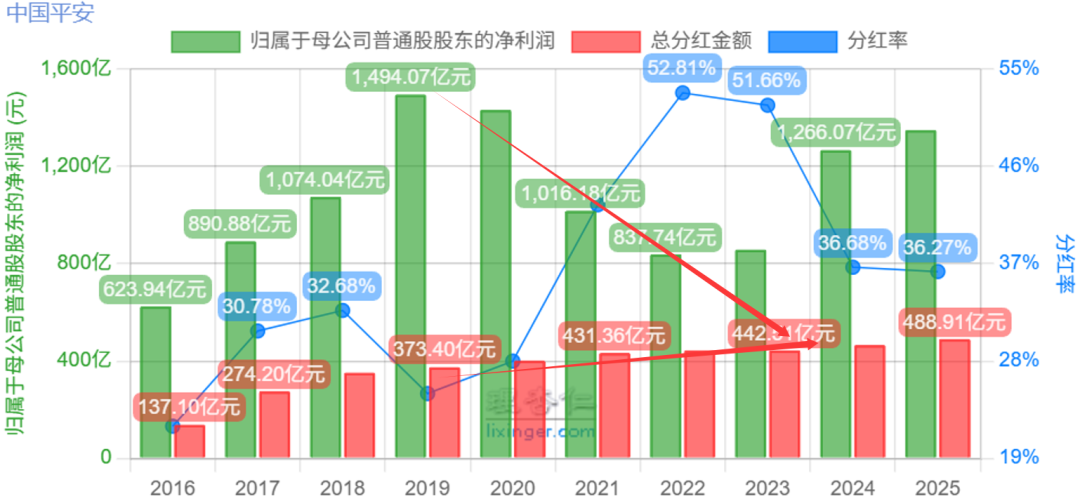
中国平安自不用多说,每年稳定分红400多亿,即使在2020-2023这几年净利润大幅下滑的阶段,分红都在稳步增长,你要说中国平安以后分红大幅下降,我是不相信的。现在中国平安股息率到了5.5%,不算低了,少量买点。
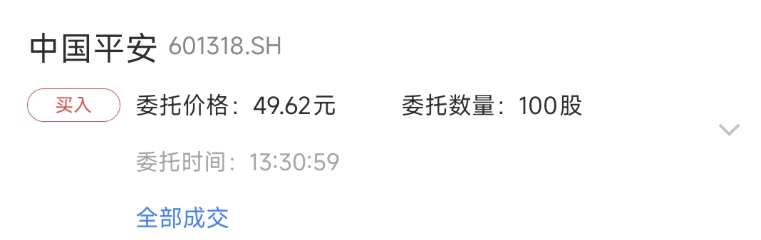
附交易记录:
买入中国平安100股,成本49.62元,投入资金约4960;
2、海澜之家
海澜之家小鱼之前持仓的部分是略微浮亏的,我近期也在不断关注它,其历史分红非常优质,每年基本都是20亿元左右。我还去观察了下他的基本面,今年一季度营收和净利润均有所增长,并没有出现较大的负增长。
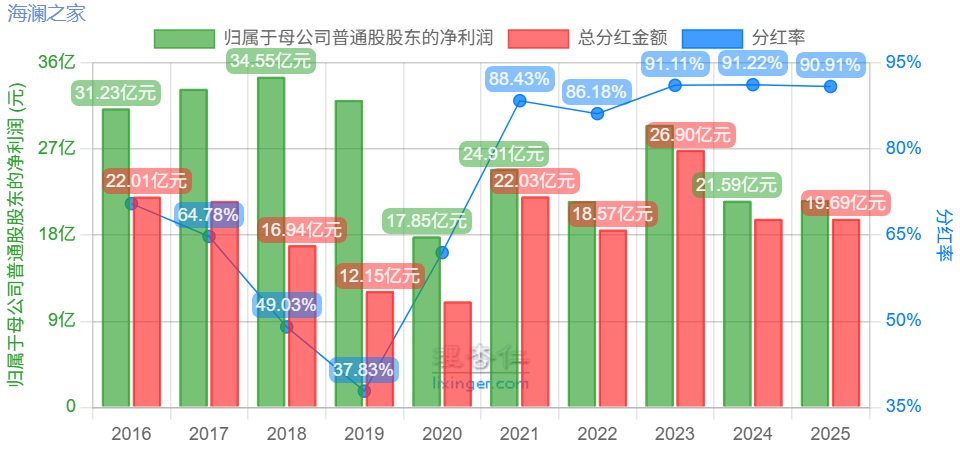
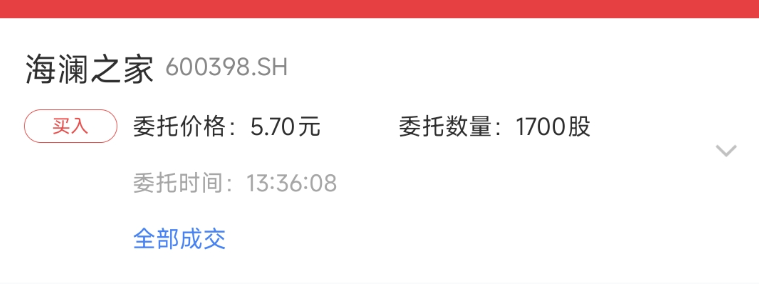
附交易记录:
买入海澜之家1700股,成本5.7元,投入资金约9690元;
3、传媒行业
传媒行业买入两家分别是三七互娱和分众传媒,基本面和分红都没得说。
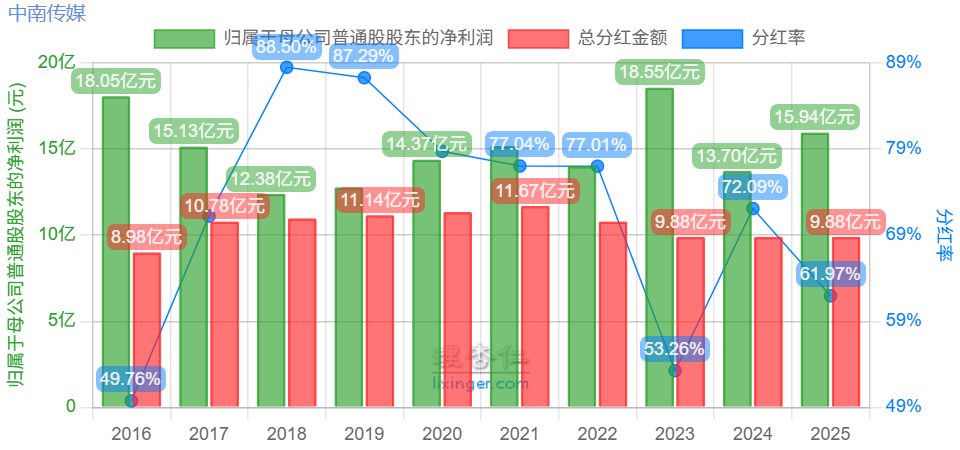
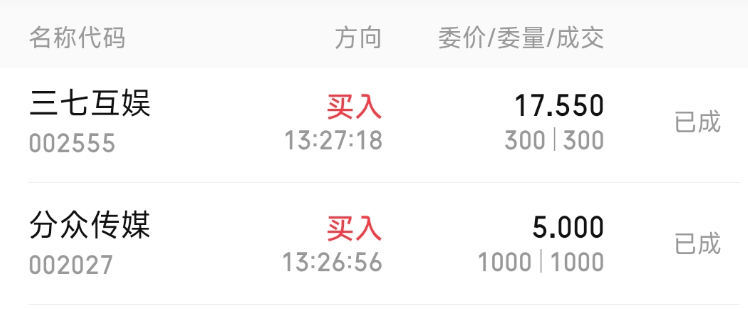
附交易记录:
买入三七互娱300股,成本17.55元,投入资金约5260元;
买入分众传媒1000股,成本5.00元,投入资金约5000元;
本次投资到高股息组合中的资金约2.5万元。
今天开盘后高股息资产又是被暴击的一天,本周咱们择机继续加仓。
6月30日:贵州茅台:买入逻辑与估值分析(06-30)
又过了两周,继续定投一些酒ETF,不多说,仅记录一下。
加仓酒ETF
这次用龙头白酒上市公司市赚率PR来衡量整个指数的便宜程度。中证酒排名前四和市值最大的四只分别是:贵州茅台、五粮液、泸州老窖和山西汾酒。
酒企年报数据更新后,营收和净利润等数据已经有些失真了,特别是五粮液这家伙。所以,在四月底的时候,小鱼就借用我自己定义的“高股息模式中的预期股息率”的方法,来预期未来几年白酒企业的一个平均盈利,以及大体的分红率,这样就能算出未来几年的一个平均分红,从而计算出预期股息率。
那么这种方法也可以用在市赚率PR上。如下表,其中净利润采用的均是比较保守的预期值,来计算市赚率PR值。经过六月份的大幅下跌,指数连创新低,除了茅台之外,其他三家都是10倍左右的市盈率,计算出出来的PR值甚至开始极度接近四折。
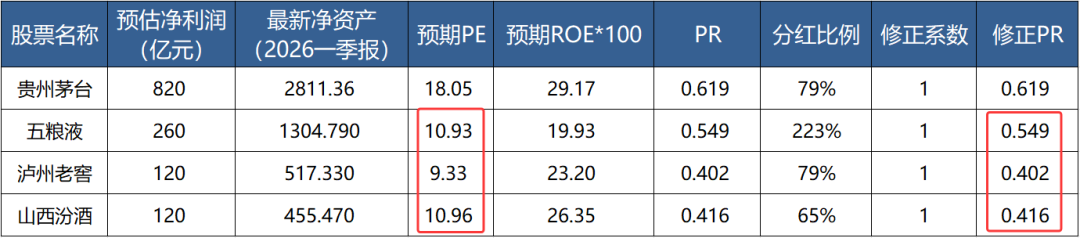
巴菲特四折、五折、六折买股票。因此我们也可以借鉴在这个品种打六折、五折、四折的时候,阶梯性配置一定的仓位。目前看中证酒整体应该接近四折。
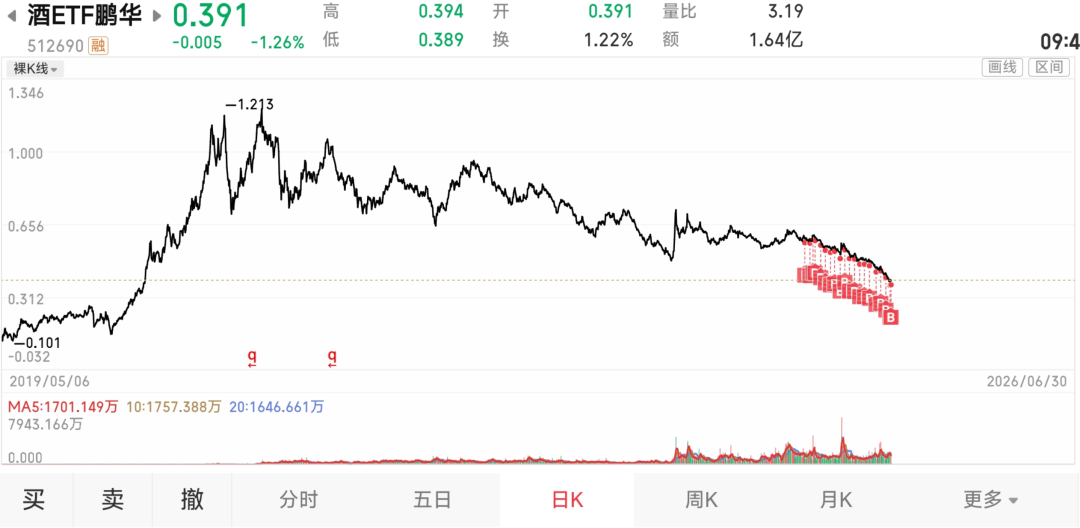
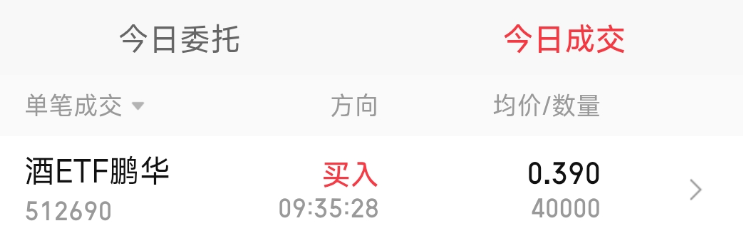
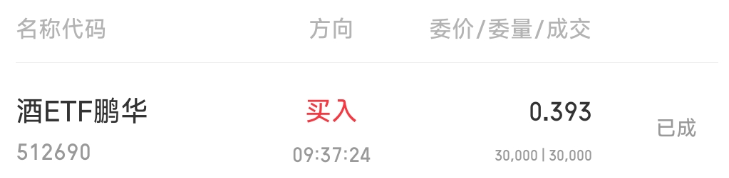
现在啊,中证酒指数在新低附近,同时呢,由于整体投入到酒ETF的仓位已经较重了,没有太大的加仓空间。但是呢,中证酒指数再次新低,甚至跟踪他的基金都跌到了0.39元附近,真的是太便宜了,本次加仓稍多点,买入酒ETF 7万份,买入价格0.391元附近,投入现金2.74万元,交易记录见下图:
目前持有酒ETF62.26万份,持仓成本31.7万元,浮亏23%。
粉丝福利:股票基金万0.85,都面五,每年交易能省不少钱。融资最新费率三字头。有需要给我留言。
7月2日:底部确认,大比例加仓致敬(07-02)
加上今天,最近有三个交易日半导体/芯片跌,高股息红利类涨,是不是要出现高低切换呢,咱们拭目以待,小鱼在这个位置大比例加仓致敬。
**跌幅极限
**
1、高低切换?
**
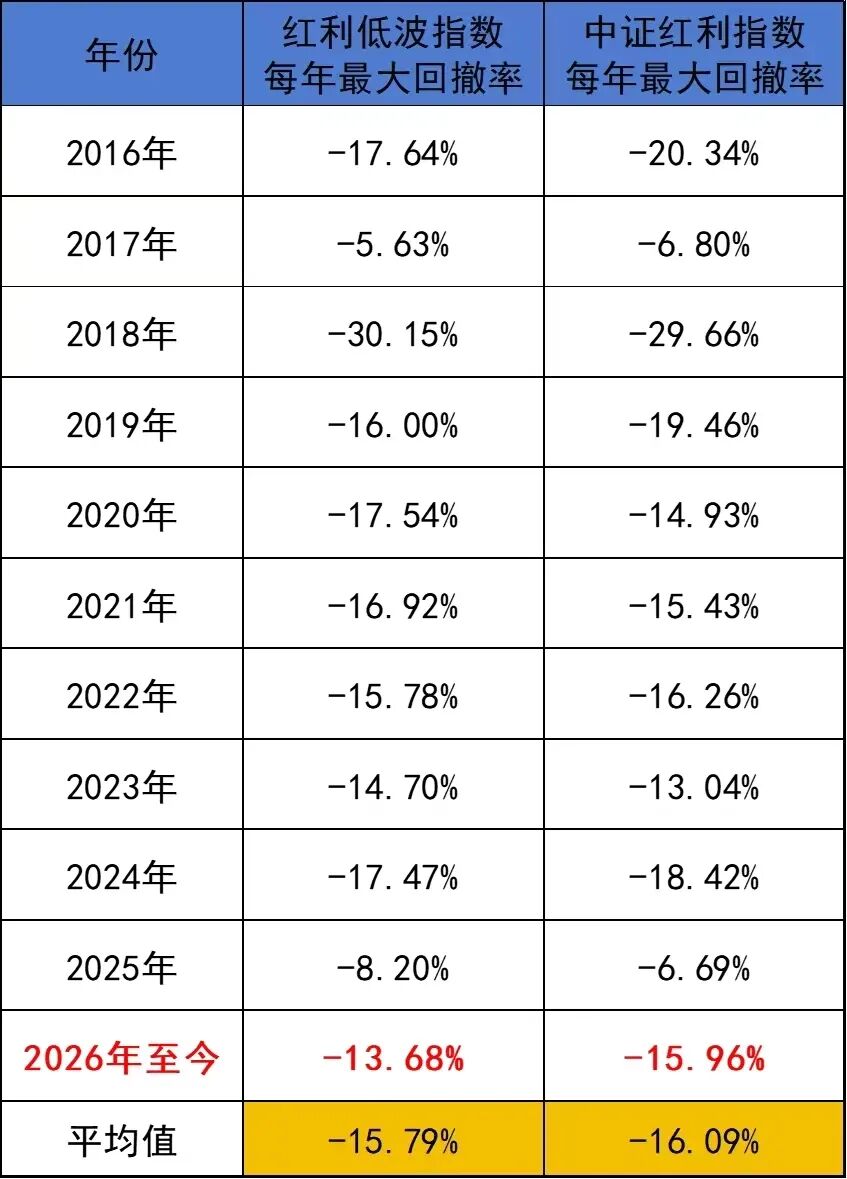
昨晚上微信群流传着一张图片,统计了最近十年中证红利指数、红利低波指数的年度最大回撤。最大回撤年份出现在2018年,两个指数回撤超大,叨叨了30%的幅度,其余年份大体是十几个百分点居多。
十年下来的回撤平均值,无论是红利低波指数,还是中证红利指数都是-16%左右。那么2026年到了现在,这两只红利指数的回撤幅度已经达到了十年均值。
叠加最近出现了三个交易日的高低切换,有一定概率会就此反转,所以打算在这里多增加一些高股息红利类的仓位。即使没有反转,这里也是非常便宜的筹码了。
**
**
2、买入八只
在组合内选了股息率较高、未来分红持续性和稳定性较强的7只进行加仓。另外还选了一只新的高速公路股进行建仓。每一只买入约1万元。在数量和行业上都进行了分散。
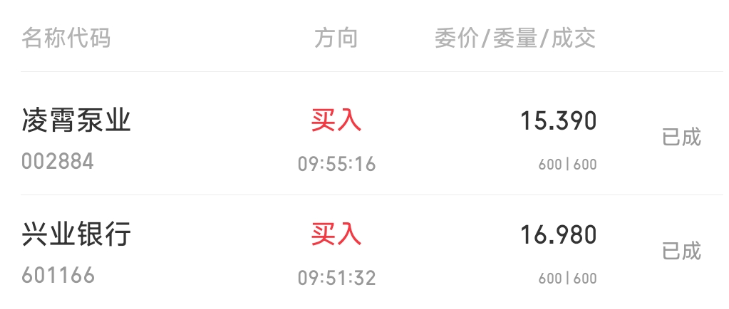
买入凌霄泵业600股,成本15.39元,投入资金约9234元;
买入兴业银行600股,成本16.98元,投入资金约10188元;
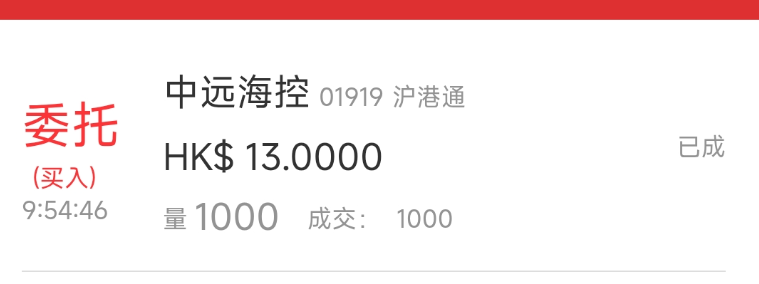
买入中远海控(港股)1000股,成本13港元,投入资金约11000元;
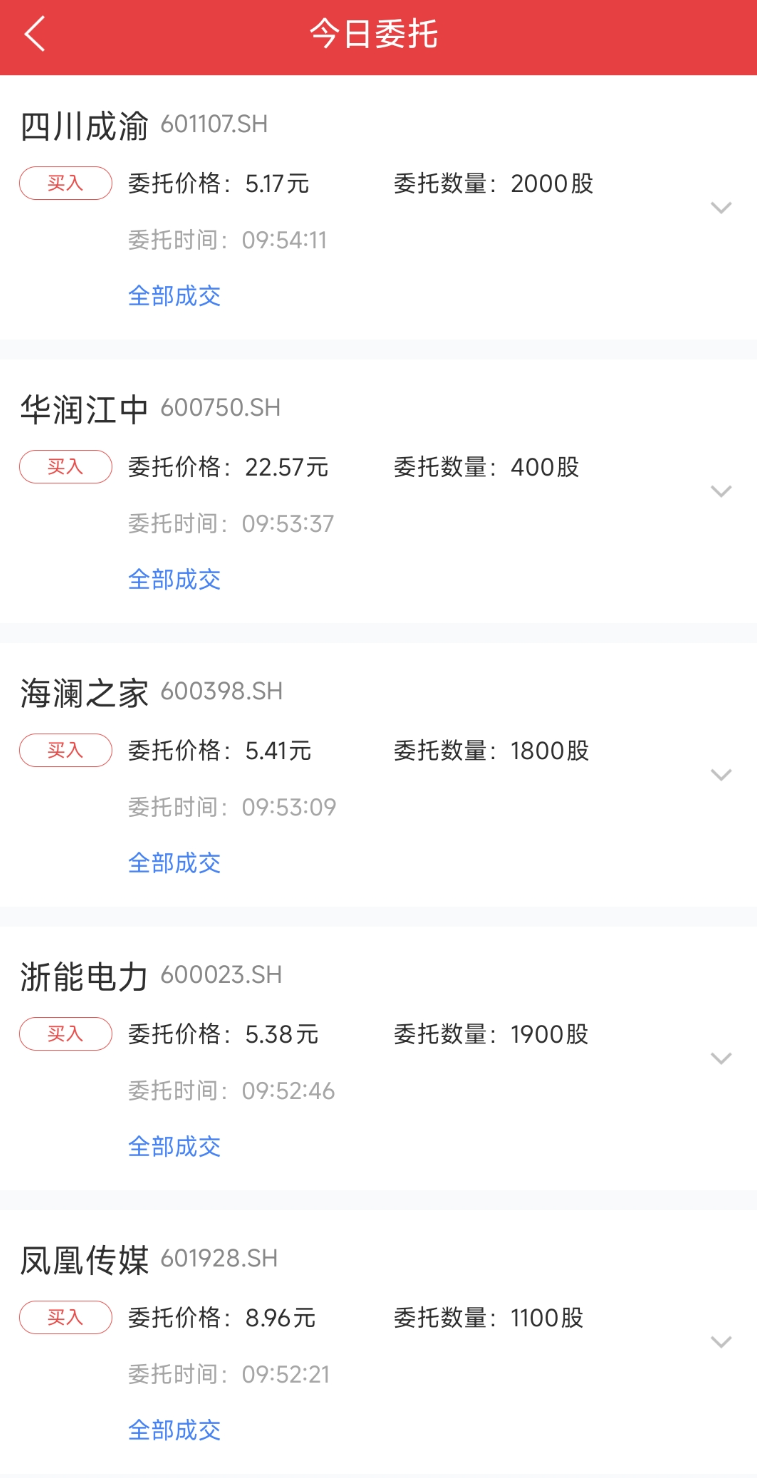
买入四川成渝(新建仓)2000股,成本5.17元,投入资金约10340元;
买入华润江中400股,成本22.57元,投入资金约9028元;
买入海澜之家1800股,成本5.41元,投入资金约9738元;
买入浙能电力1900股,成本5.38元,投入资金约10222元;
买入凤凰传媒1100股,成本8.96元,投入资金约9856元;
本次累计买入高股息标的约7.96万元。
**
**
**
附交易记录:
**
**
3、资产配置情况
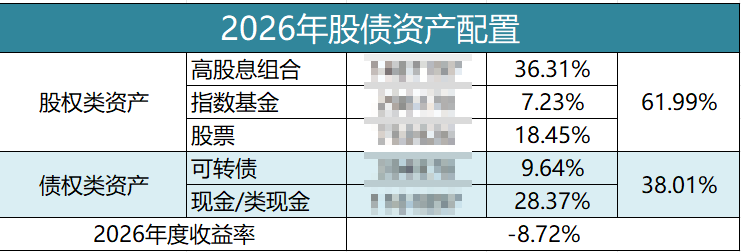
我这种践行股债均配的投资风格,几乎任何时候都有加仓空间。高股息红利类资产便宜的时候,资金从债权类资产转移到股权类资产,反之亦然。
现在股债配比已经有所偏颇了,股权类资产超过了六成,主要是现在红利类资产性价比确实高,另外债权类的主投品种可转债又没啥机会,所以股权类超配了。
如果未来可转债机会来临,咱们再把可转债的仓位慢慢加上去,到时候股权类资产也可以慢慢减仓转移到债权类资产上。
**
**
7月22日:白酒:买入逻辑与估值分析(07-22)
6月底酒ETF跌到谷底以来,又过去了三周时间,已经从底部上涨超过10%,可能最坏的时候已经过去了,继续定投一些酒ETF,记录一下。
加仓酒ETF
这次用龙头白酒上市公司市赚率PR来衡量整个指数的便宜程度。中证酒排名前四和市值最大的四只分别是:贵州茅台、五粮液、泸州老窖和山西汾酒。
酒企年报数据更新后,营收和净利润等数据已经有些失真了,特别是五粮液这家伙。所以,在四月底的时候,小鱼就借用我自己定义的“高股息模式中的预期股息率”的方法,来预期未来几年白酒企业的一个平均盈利,以及大体的分红率,这样就能算出未来几年的一个平均分红,从而计算出预期股息率。
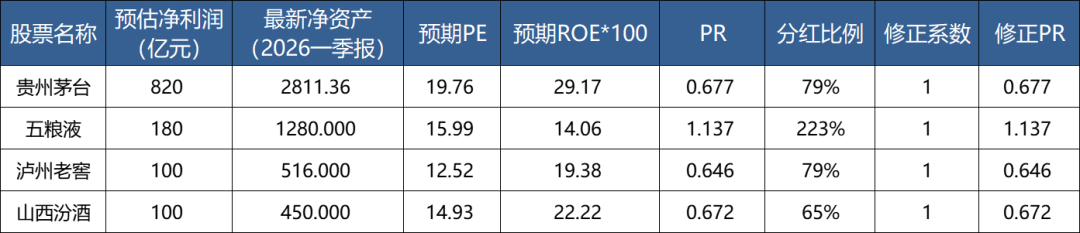
那么这种方法也可以用在市赚率PR上。如下表,其中净利润采用的均是比较保守的预期值,来计算市赚率PR值。7月份以来,指数从底部已经上涨超过10个百分点,看起来没有那么极度便宜了,除了茅台之外,其他三家大概都是十几倍的市盈率,计算出出来的PR值在六折附近。
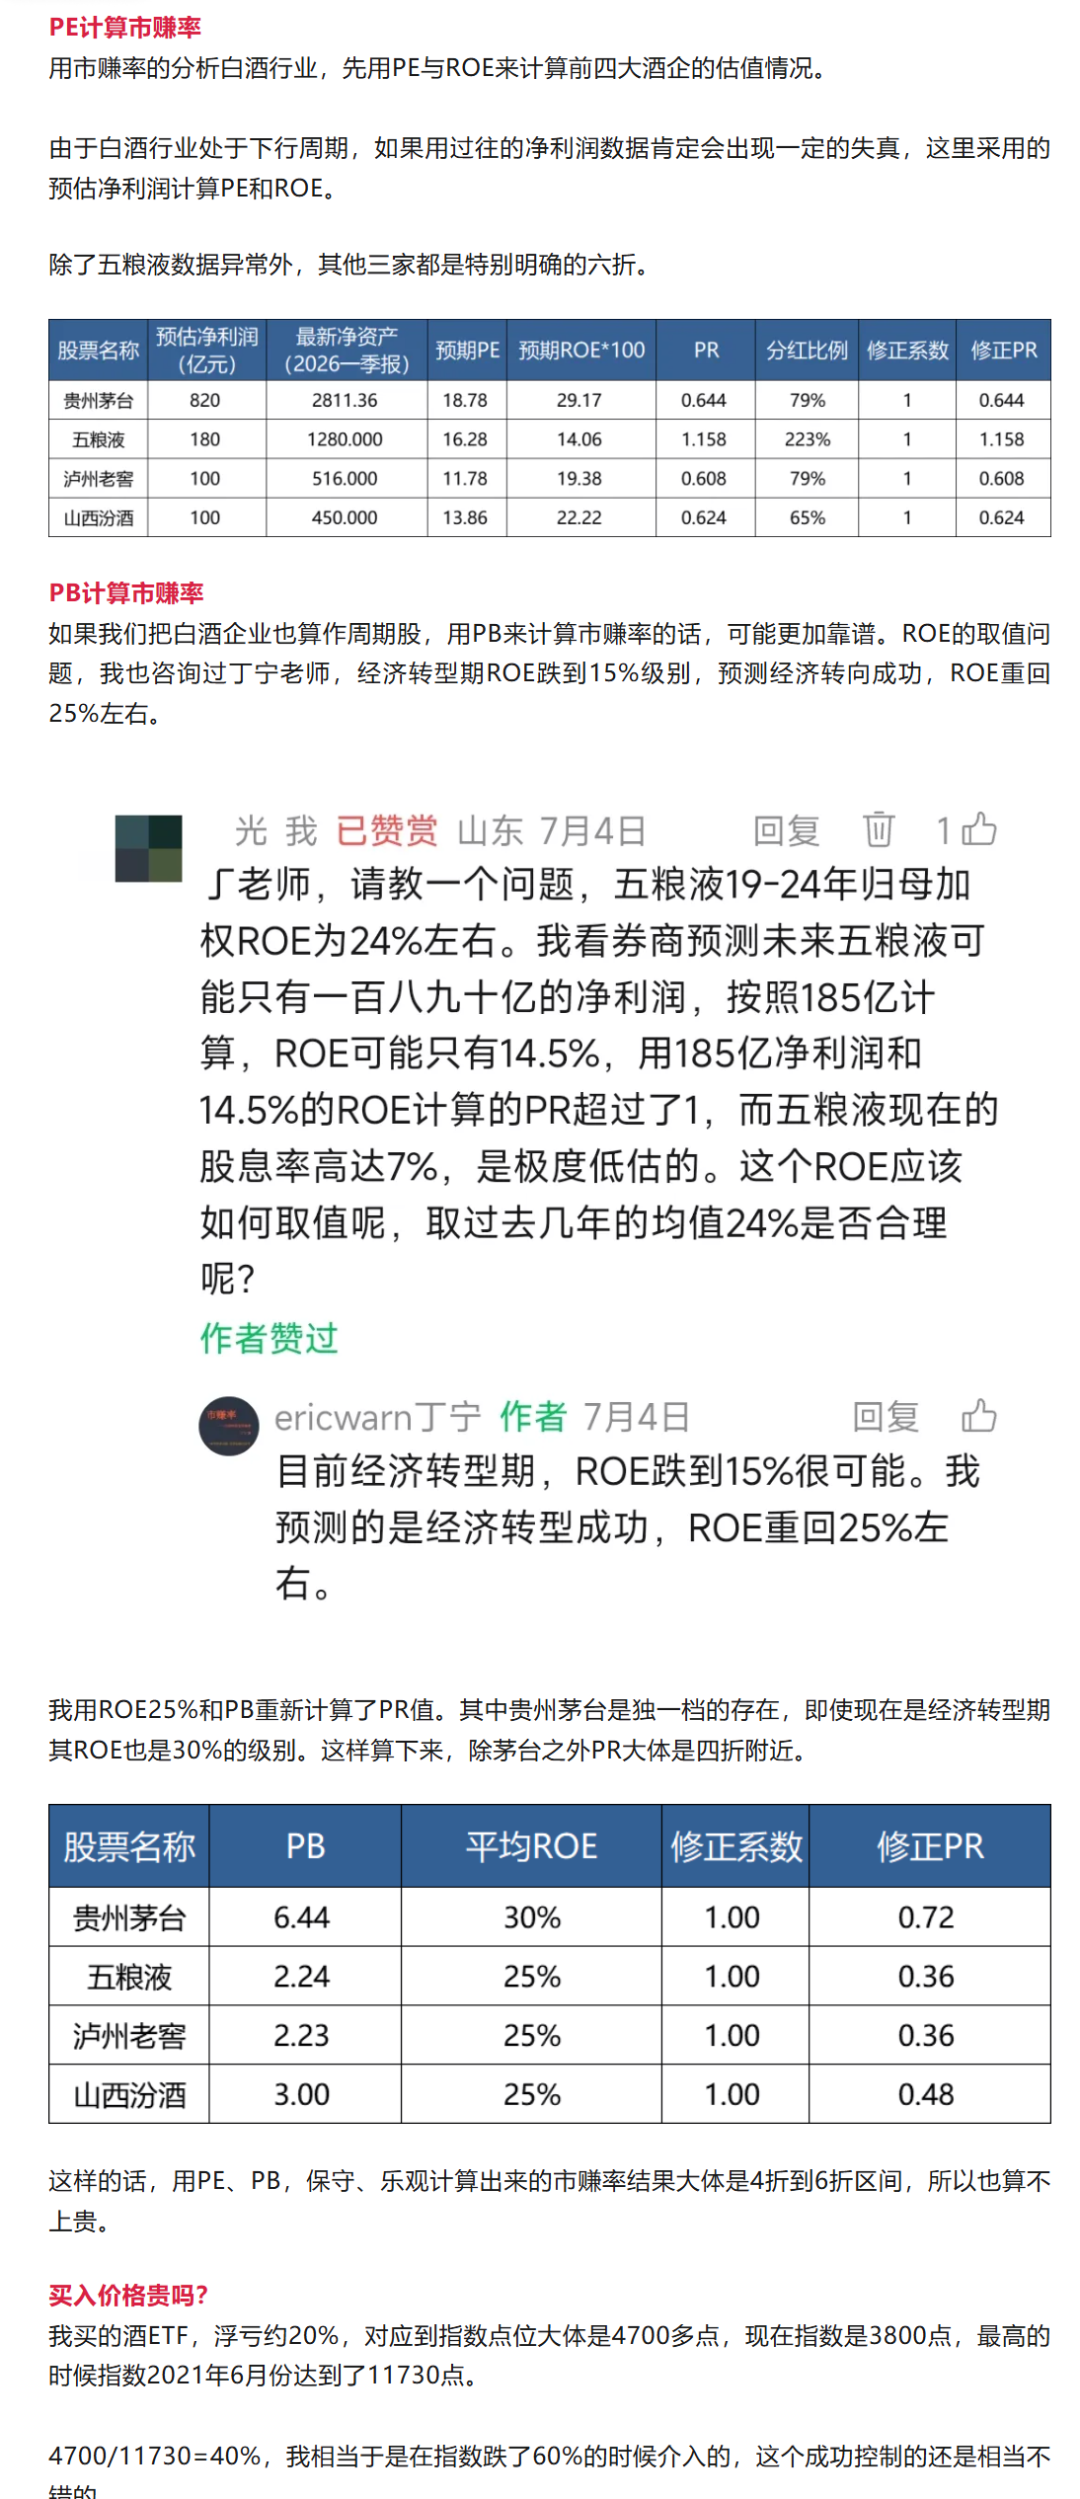
7月15日我写了一篇文章《白酒还有未来吗?》,提到,如果白酒龙头企业的ROE能够回到过去几年的均值即25%附近,那么计算出来的PR值则在三四折附近,确实是极度便宜的时候。
巴菲特四折、五折、六折买股票。因此我们也可以借鉴在这个品种打六折、五折、四折的时候,阶梯性配置一定的仓位。
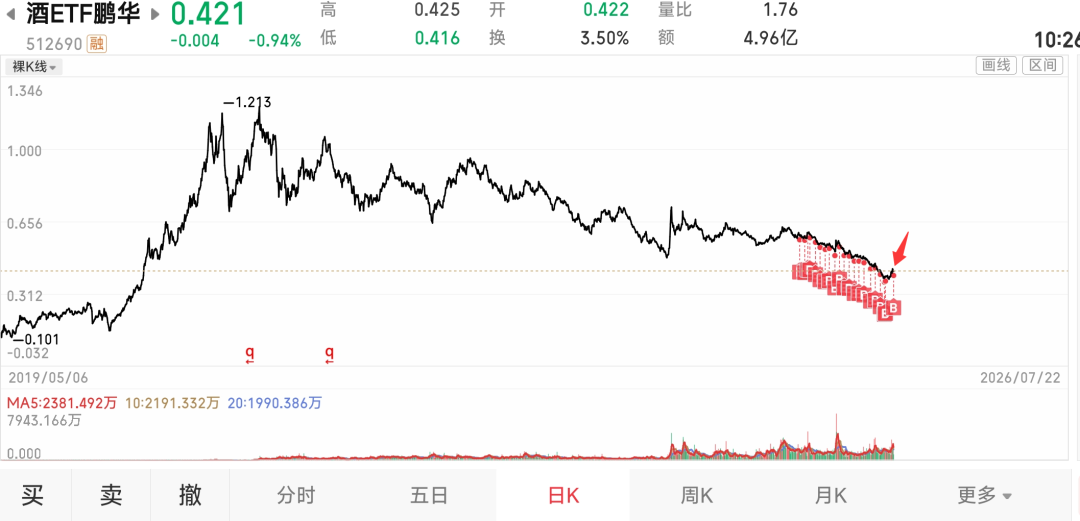
今天这次相当于在右侧买入的第一次,如果指数从底部上涨来超过20%后,则基本停止后续的定投动作。毕竟整体投入到酒ETF的仓位已经较重了,没有太大的加仓空间。
本次买入酒ETF 3万份,买入价格0.420元附近,投入现金1.26万元,交易记录见下图:
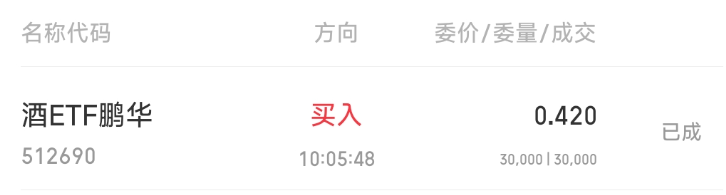
目前持有酒ETF65.26万份,持仓成本32.96万元,浮亏16+%。
粉丝福利:股票基金万0.85,都面五,每年交易能省不少钱。融资最新费率三字头。有需要给我留言。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(59 次)、卖出与减仓(13 次)、回撤与浮亏(10 次)、分红与股息率(51 次)、可转债(13 次)、估值判断(2 次)、仓位与资产配置(9 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。