2026年第2季度投资思考观察与投资复盘合集
这篇季度合并版把2026年第2季度围绕「投资思考观察与投资复盘」发布的 3 篇记录合并成一份完整的阅读材料,时间从2026年4月2日到2026年6月1日,正文约 2743 字。
原文分别发布于2026年4月2日、2026年5月6日、2026年6月1日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
4月2日:2026年4月投资思考观察与投资复盘(04-02)
小伙伴们好呀,最近小鱼花了不少时间完善了一套基于最大回撤的量化筛选系统,今天来给大家汇报一下成果~,我给这套方法起了个名字——“最大回撤投资法”。跌透之后的标的反而可能迎来新生。
**最大回撤法
**
两三年前,我写过一篇文章,大体介绍最大回撤法的雏形,就是在市场中选择一批各个行业的龙头,然后监控近几年的最高点,以及最新价格,如果跌幅达到50%即开始关注介入。
我记得从哪里看到过一个双腰斩理论,即一个成熟稳定的品种,比如指数、蓝筹股等,在双腰斩后,也就是从高点跌幅75%左右之后,可能就是一个极限跌幅了,是非常有性价比的时刻。
举个例子,五粮液的历史最高价是300多,现在100出头,跌幅超过70%。这种跌幅在A股市场是非常罕见的,往往意味着极端悲观情绪。
那么我们在最大跌幅50%~75%这个区间分批建仓,可能收获会非常不错。
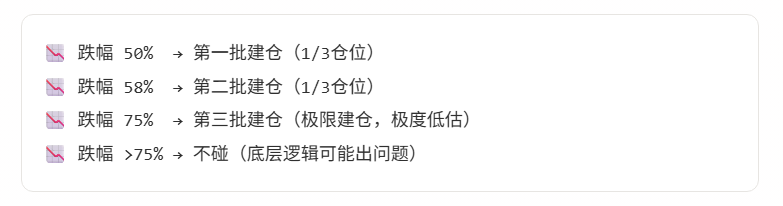
为什么要分批?因为我们无法预测市场底部,分批买入可以平滑成本。50%跌到75%,看似幅度不大,但在杠杆效应下,实际亏损空间已经非常有限了。
之前小鱼手动筛选费时费力,这次终于下定决心用腾讯的Qclaw来实现自动化。整个系统分五步走:
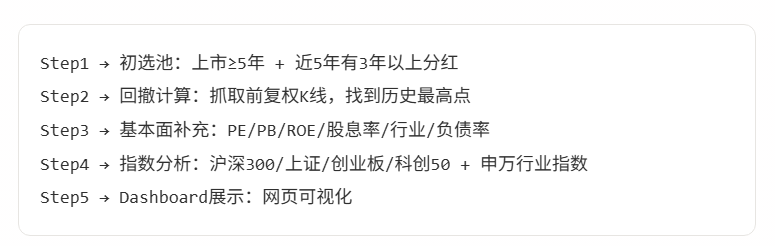
小鱼折腾了半个月,终于搞定了,现在扫全市场只要几分钟,省心省力~
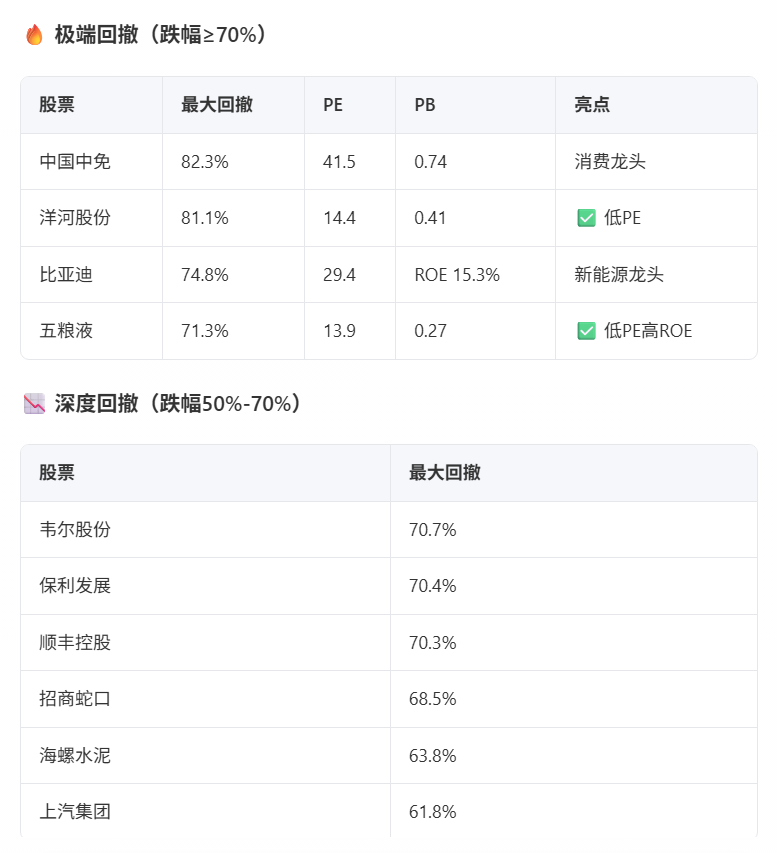
最新筛选结果
最新一次扫描结果是,全市场12只个股满足条件(跌幅≥50%):
指数层面呢,我也监控了主要宽基指数,四十多个行业指数,以及红利低波风格指数,目前最大跌幅超过50%的有三只,后续会把跌幅超过30%以上的指数都列出来。
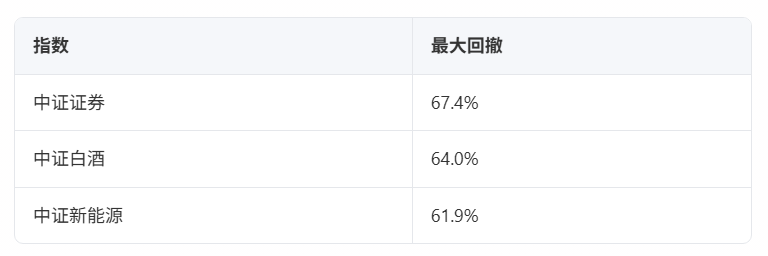
进一步分析
以股票为例,不是从全市场扫描,而是从能够持续稳定分红这个池子找跌幅巨大的标的。从这个角度看,毕竟真金白银稳定分红的公司大概率不会差的。对于结果中小鱼比较关注这几只:
五粮液 — 跌幅71%,PE只有13.9,PB更是低到0.27。白酒行业虽然短期承压,但茅台、五粮液这种高端品牌,护城河还是相当深的。股息率也不错,跌破200的时候开始分批建仓,逻辑通顺。
洋河股份 — 跌幅81%,PE 14.4,PB 0.41,同样是低估值白酒。洋河的问题主要是管理层动荡+渠道库存压力,但跌到这个位置,风险已经释放了大半。
比亚迪 — 跌幅接近75%,新能源车龙头,ROE 15.3%说明盈利能力还是可以的。虽然市场对价格战担忧,但比亚迪的垂直整合能力不是盖的。
以上数据都是软件自动读取出来的,不一定准确,还要多角度,多指标进一步分析。
5月6日:2026年5月投资思考观察与投资复盘(05-06)
上周四条件单自动卖出了养元饮品,今天却来了个大幅上涨9%+,少赚好几千,哈哈^_^,给大家说说。
养元饮品
1、投资历史:
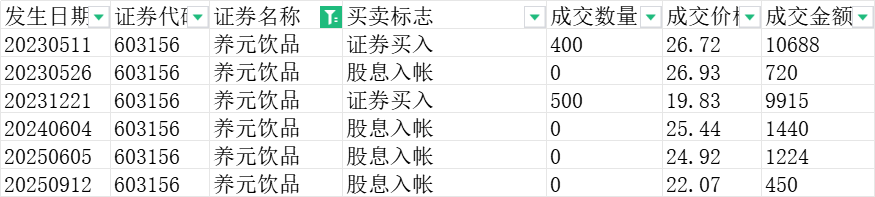
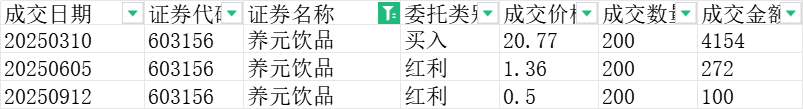
养元饮品这一只股票是在2023年5月和12月,以及2025年3月,总计买入三次,投入大概2.5万元,中间经历了几次分红,累计分红金额4206元,最终养元饮品的成本为20.13元/股。
第一次买入养元饮品的时候,计算股息率用的是2022年的分红,年度分红22.78亿元,每股分红2元,买入价格26.72元,对应的股息率为2/26.72=7.5%。
2023年是小鱼全面践行高股息投资的第一年。当时的养元饮品的股息率是真的高。
2、基本面和分红:
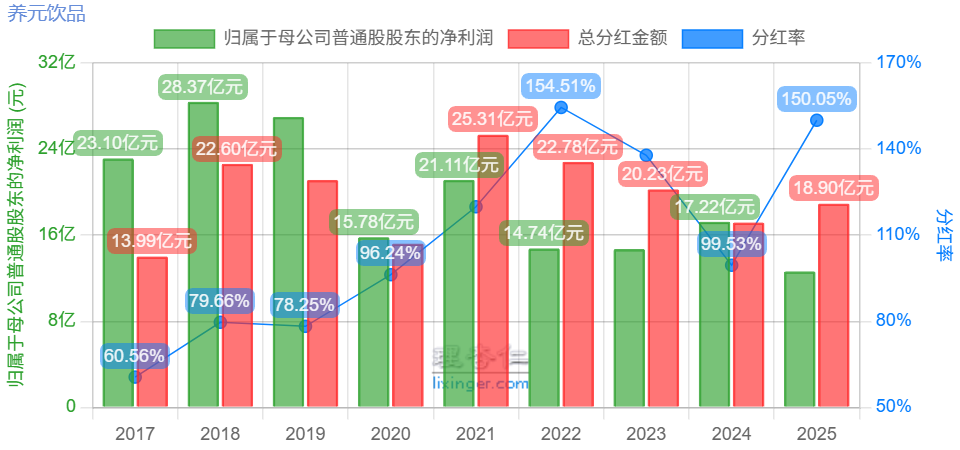
养元饮品主营业务中饮料占比99%,其中核桃乳占比83%,属于食品饮料行业。下图是养元饮品近十年的净利润和分红情况。通过下图可以看到2022年以来净利润从20亿元以上下滑到15~17亿元附近,而且这几年的分红都要高于净利润。
最新的2025年报公司净利润12.6亿元,分红却高达18.9亿元。
3、卖出方案:
正常来说养元饮品七八个百分点的股息率,要达到股息率3%的时候卖出是很难的,如从股息率7.5%到股息率降低到3%,这个过程中股价要上涨2倍多,这在我看来是不太容易达成。
2025年底2026年初的那段时间,养元饮品之前投资了存储芯片公司,最高涨到了35.5元附近。
那段时间,按照2024年报每股分红1.36元为基数计算的话,我打算在股息率3.6%~3.7%附近清仓养元饮品,对应的价格就是约37元左右,由于我投资的高股息标的有近60只,平时也没咋过多关注,结果上周四37元的卖出条件单成交了。
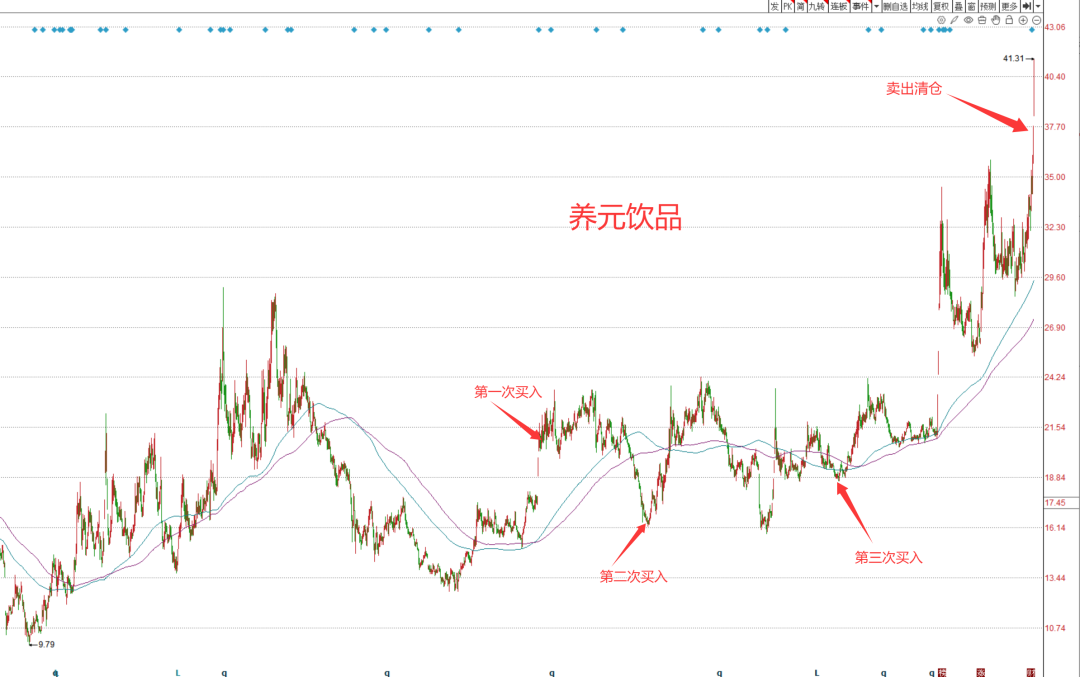
上周四(4月30日)养元饮品最高冲到了37.55元,我的条件单顺势成交,1100股养元饮品的投资旅程结束,盈利约2.02万元,盈利收益率98%。
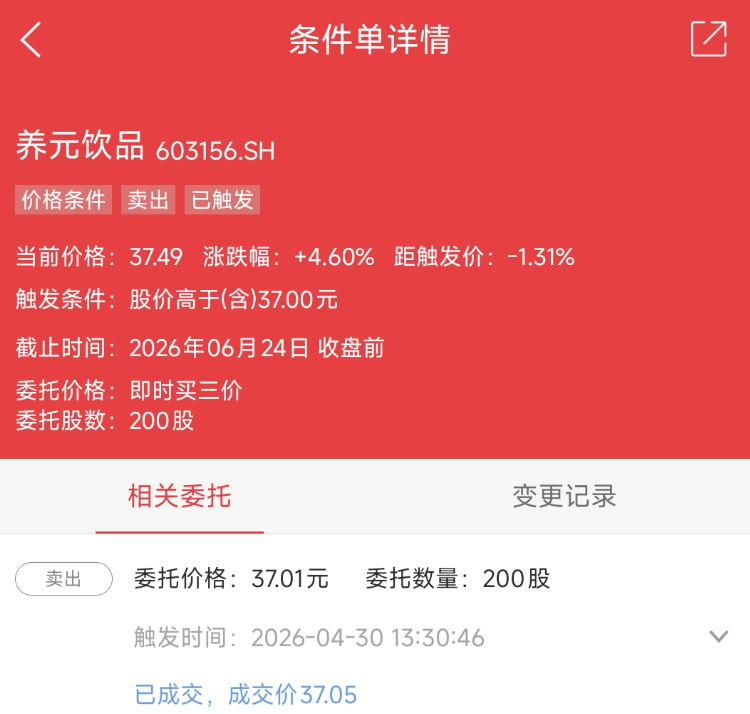
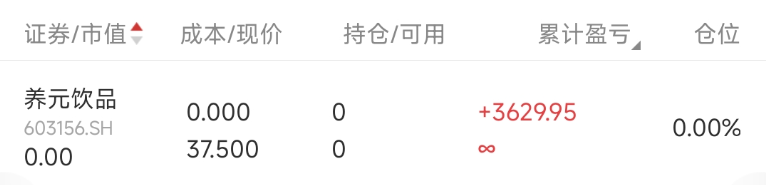
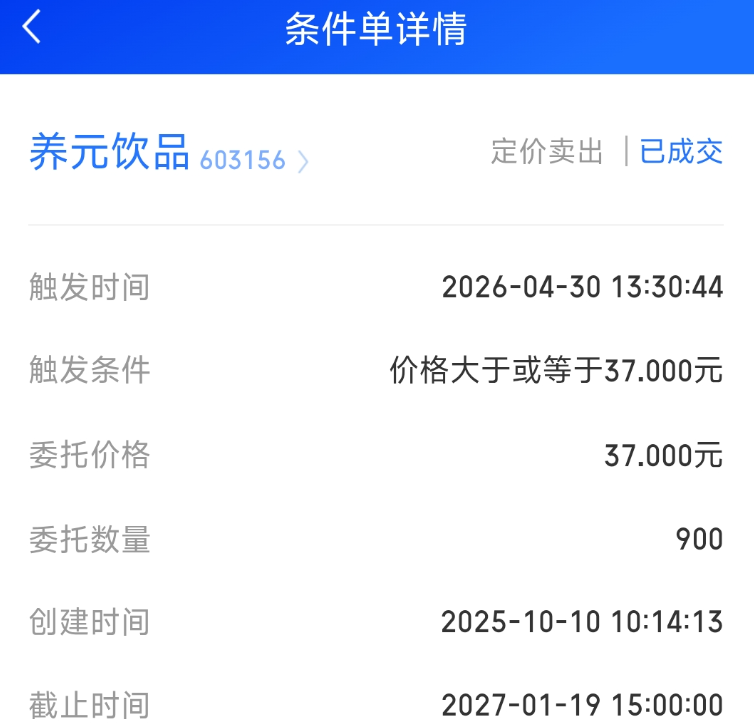
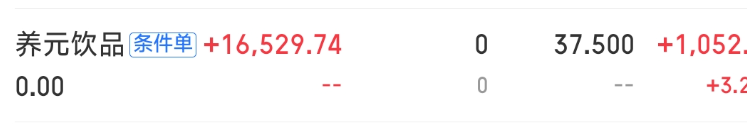
本来上周四就把养元饮品删自选啦,今天也是手贱又看了一眼养元,结果都快涨停了,感觉少赚几千元,惨~啊。
股息率模式的大组合中目前还有53只股票,虽然现在整体表现一般,种子已经种下了,相信未来会迎来不断地收获。
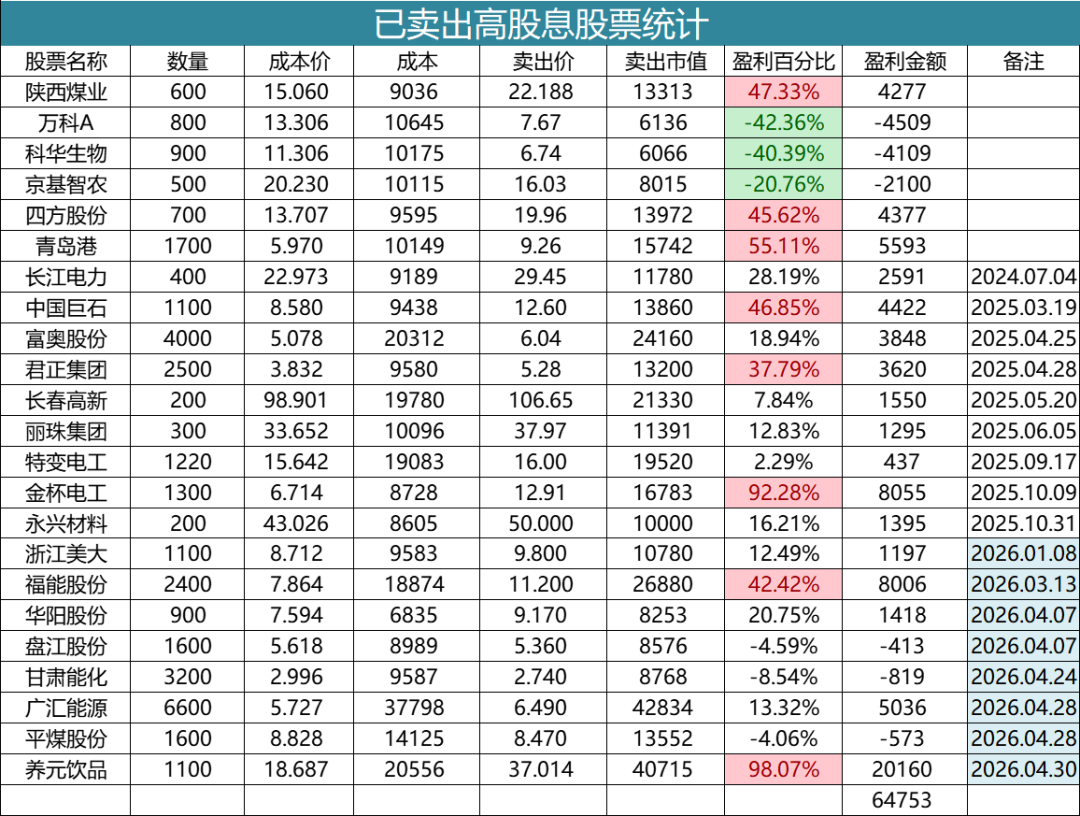
下图是自践行股息率模式以来卖出统计记录,总体是赚了约6.5万元。
6月1日:2026年6月投资思考观察与投资复盘(06-01)
最近,中证酒指数有底部企稳迹象,在这里继续加仓一点。
1、消费历史大底部
经过长达五年的持续调整,消费板块的超高估值早已得到充分消化。无论从企业盈利、行业景气等基本面来看,还是从市场趋势、估值水平等技术面来观察,均已进入历史性的底部区域。更值得关注的是,当前市场环境释放出一个重要信号:多只消费类指数的股息率已攀升至4%以上的历史高位,凸显出板块的估值压制与高股息特征。
在此背景下,将消费行业指数基金纳入高股息组合,作为兼具防御属性与潜在收益的配置品种,是一种合理且具前瞻性的策略。
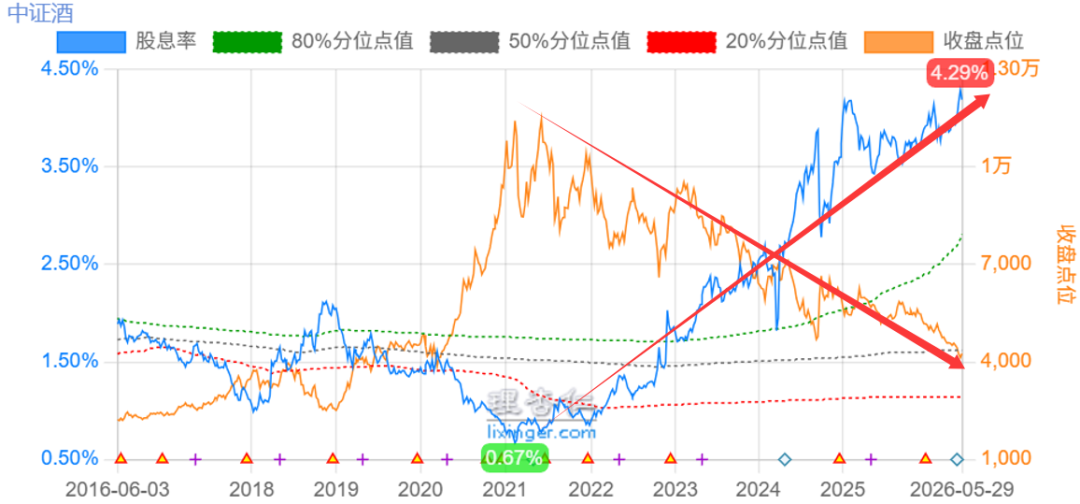
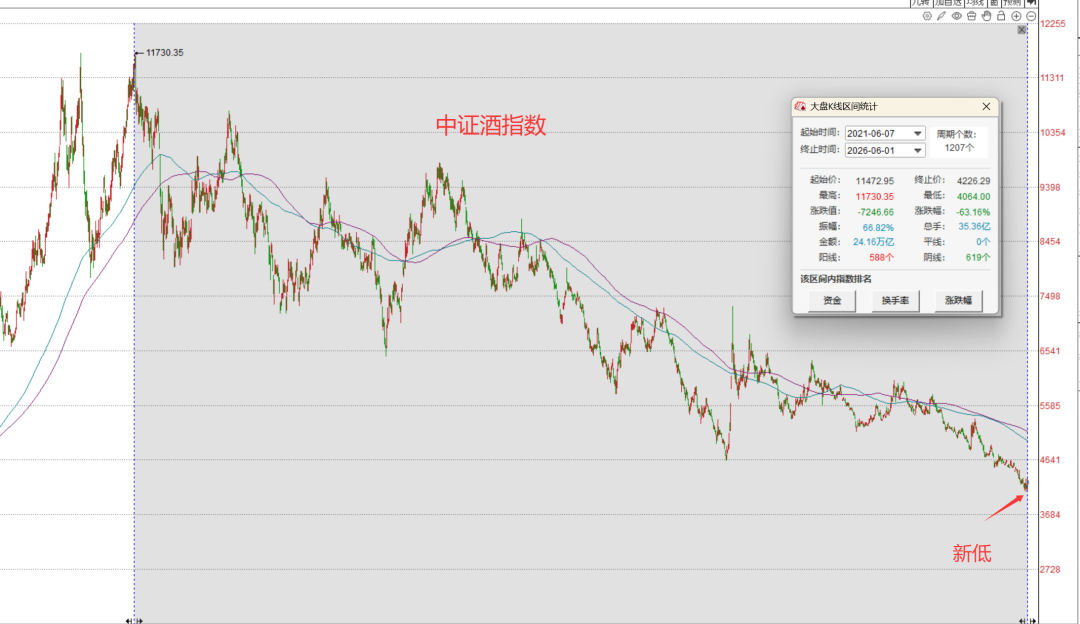
以理杏仁数据为例,中证酒指数(399987)在5月25日附近股息率达到4.29%的极高水平,当时指数点位在4100点以下。目前中证酒指数略微反弹今天在4230点左右。
股息率十年新高,这还是在2025年净利润和分红有所下降的前提下实现的,投资吸引力进一步增强。
而且大家看下图,2021年至今,指数点位不断下跌,股息率不断上升,形成了一个巨大的剪刀差,也说明了现在的性价比有多么突出。
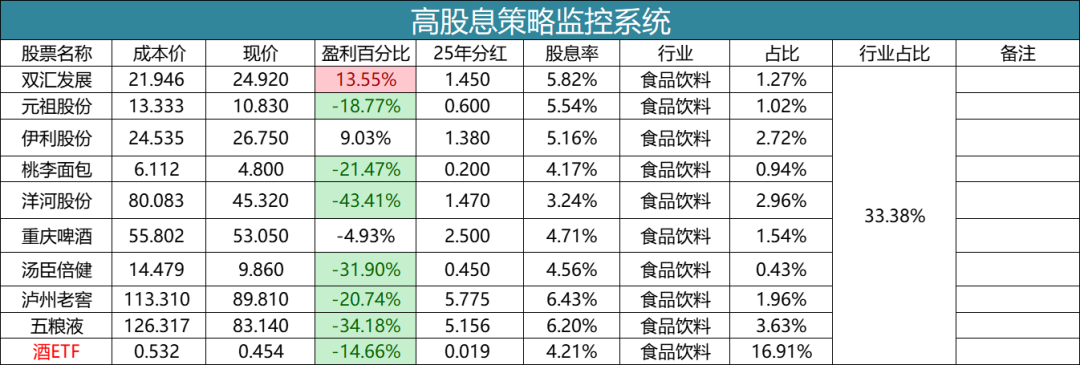
下表是小鱼目前持有的消费类高股息标的,其在高股息组合中的占比已经飙升到33%附近。
2、白酒行业
以中证酒指数为例,它从2021年初的11730点一路下探,最低触及4064点(2026年5月27日),最大跌幅65.32%;如今指数徘徊在新低附近。更关键的是,整个指数的股息率已经大于4%,处于历史最高区间——这本身就是“足够便宜”的硬信号。
最坏的情况,哪怕像当年的中证传媒那样遭遇行业性低迷,只要拿得住,大概率也能保本,无非是“只输时间不输钱”;而从盈利概率看,白酒的修复机会其实不小。
3、计划实施
这次用龙头白酒上市公司市赚率PR来衡量整个指数的便宜程度。中证酒排名前四和市值最大的四只分别是:贵州茅台、五粮液、泸州老窖和山西汾酒。
酒企年报数据更新后,营收和净利润等数据已经有些失真了,特别是五粮液这家伙。所以,在四月底的时候,小鱼就借用我自己定义的“高股息模式中的预期股息率”的方法,来预期未来几年白酒企业的一个平均盈利,以及大体的分红率,这样就能算出未来几年的一个平均分红,从而计算出预期股息率。
那么这种方法也可以用在市赚率PR上。如下表。其中净利润采用的均是比较保守的预期值。这样看起来即使白酒跌到了如此程度,计算出来的PR值,大体也就是打了五折到六折。
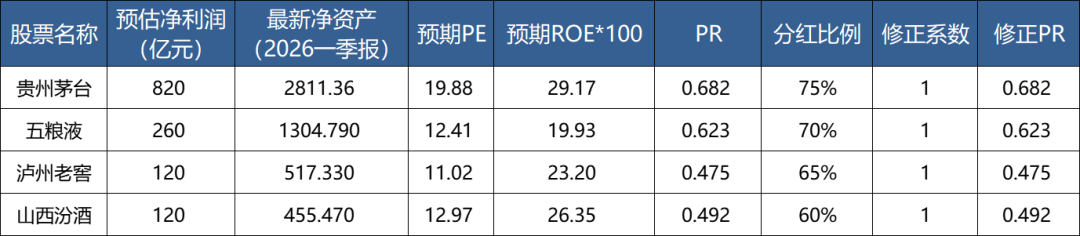
巴菲特四折、五折、六折买股票。因此我们也可以借鉴在这个品种打六折、五折、四折的时候,阶梯性配置一定的仓位。目前看中证酒整体应该处于打五折附近。
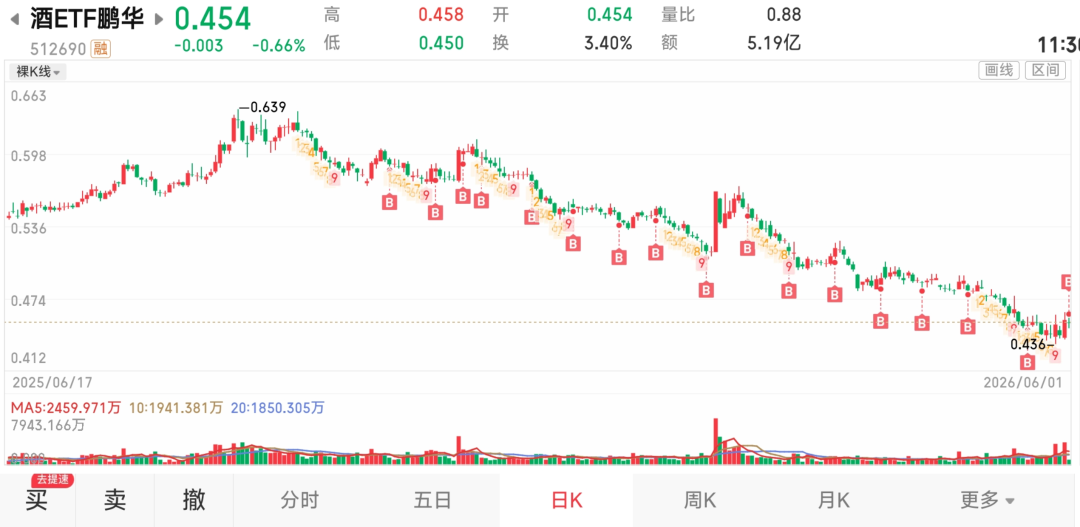
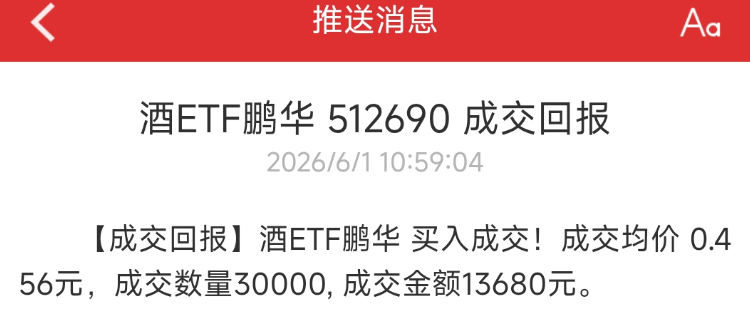
现在啊,中证酒指数已经有底部企稳迹象,同时呢,由于整体投入到酒ETF的仓位已经较重了,没有太大的加仓空间,今天少加一点,买入酒ETF 3万份,买入价格0.456元,投入现金1.37万元,交易记录见下图:
目前持有酒ETF51.26万份,持仓成本27.27万元,浮亏14.7%。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(11 次)、卖出与减仓(6 次)、回撤与浮亏(6 次)、分红与股息率(33 次)、估值判断(4 次)、仓位与资产配置(2 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。