2026年5月投资思考观察与投资复盘(05-20)(3)
最近两三周,中证酒指数不断创新低,小鱼也没有急着加仓,等待止跌后加仓,昨日止跌反弹加仓2万元左右。
1、消费历史大底部
经过长达五年的持续调整,消费板块的超高估值早已得到充分消化。无论从企业盈利、行业景气等基本面来看,还是从市场趋势、估值水平等技术面来观察,均已进入历史性的底部区域。更值得关注的是,当前市场环境释放出一个重要信号:多只消费类指数的股息率已攀升至4%的历史高位,凸显出板块的估值压制与高股息特征。
在此背景下,将消费行业指数基金纳入高股息组合,作为兼具防御属性与潜在收益的配置品种,是一种合理且具前瞻性的策略。
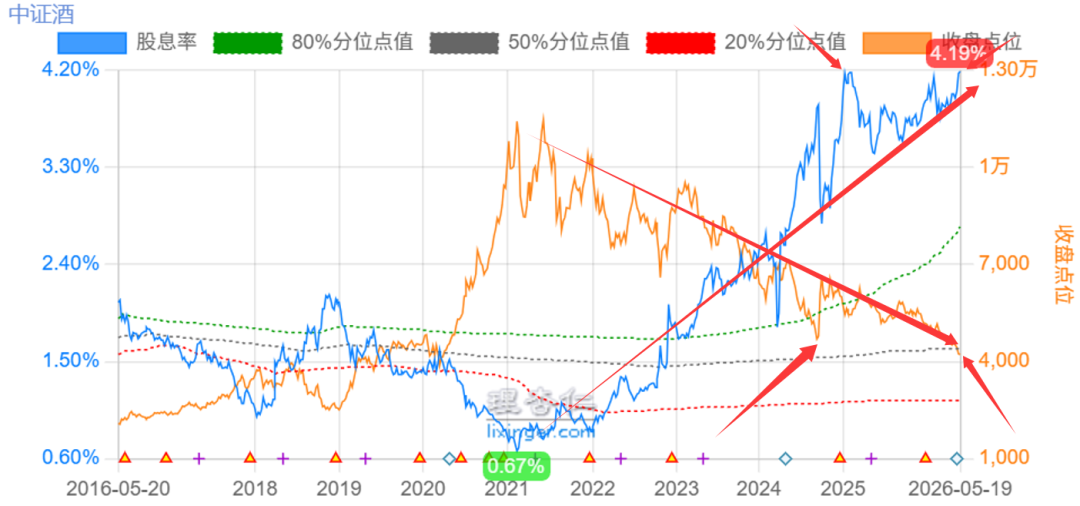
以理杏仁数据为例,中证酒指数(399987)在1月27日附近股息率曾达4.15%的极高水平,当时指数点位为5450点附近。而截至2026年5月19日收盘,该指数已回落至4420点,较当时再低1030多点,股息率创新高来到了4.19%,这还是在2025年净利润和分红有所下降的前提下实现的,投资吸引力进一步增强。
而且大家看下图,2021年至今,指数点位不断下跌,股息率不断上升,形成了一个巨大的剪刀差,也说明了现在的性价比有多么突出。
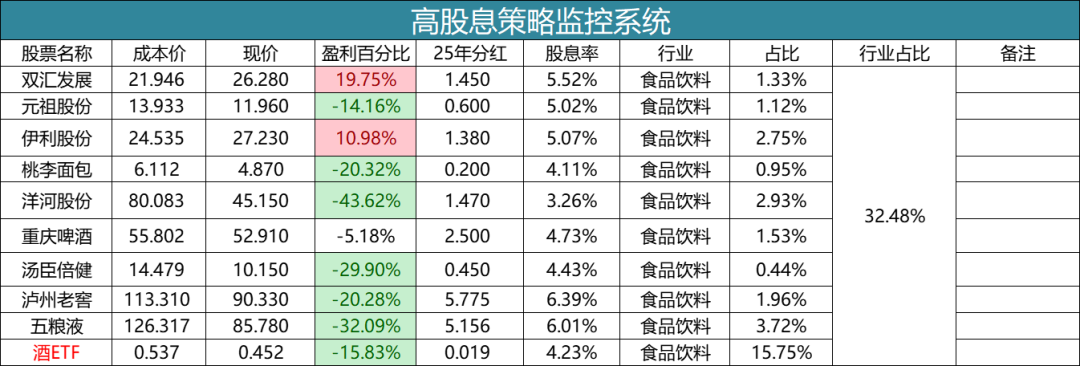
下表是小鱼目前持有的消费类高股息标的,其在高股息组合中的占比已经飙升到33%附近。
2、白酒行业
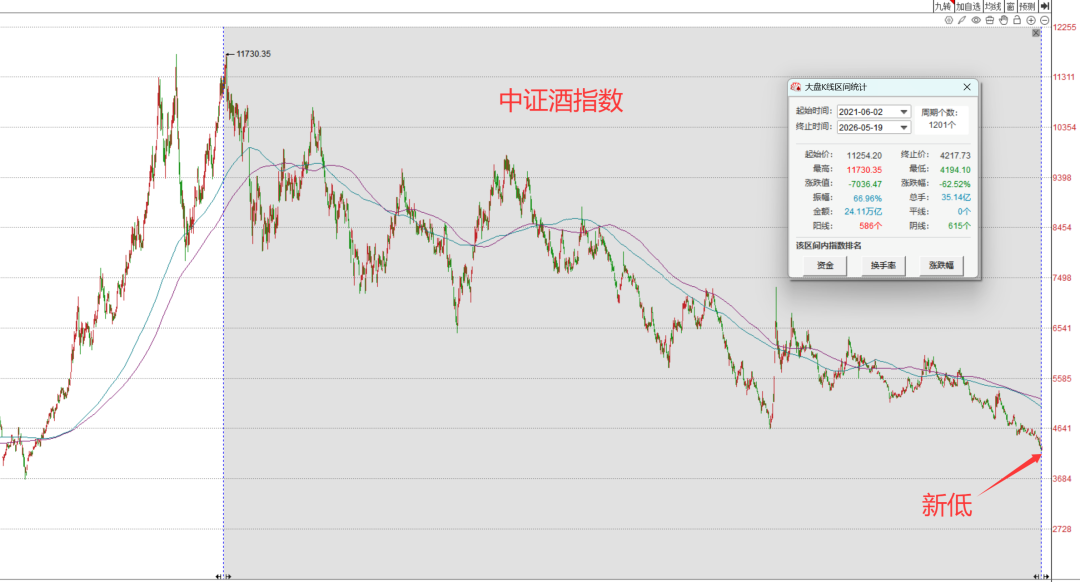
以中证酒指数为例,它从2021年初的11730点一路下探,最低触及4194点(2026年5月18日),最大跌幅64.25%;如今指数徘徊在新低附近。更关键的是,整个指数的股息率4%附近,处于历史最高区间——这本身就是“足够便宜”的硬信号。
最坏的情况,哪怕像当年的中证传媒那样遭遇行业性低迷,只要拿得住,大概率也能保本,无非是“只输时间不输钱”;而从盈利概率看,白酒的修复机会其实不小。
3、计划实施
这次用龙头白酒上市公司市赚率PR来衡量整个指数的便宜程度。中证酒排名前四和市值最大的四只分别是:贵州茅台、五粮液、泸州老窖和山西汾酒。
酒企年报数据更新后,营收和净利润等数据已经有些失真了,特别是五粮液这家伙。所以,在四月底的时候,小鱼就借用我自己定义的“高股息模式中的预期股息率”的方法,来预期未来几年白酒企业的一个平均盈利,以及大体的分红率,这样就能算出未来几年的一个平均分红,从而计算出预期股息率。
那么这种方法也可以用在市赚率PR上。如下表。其中净利润采用的均是比较保守的预期值。这样看起来即使白酒跌到了如此程度,计算出来的PR值,大体也就是打了五折到六折。
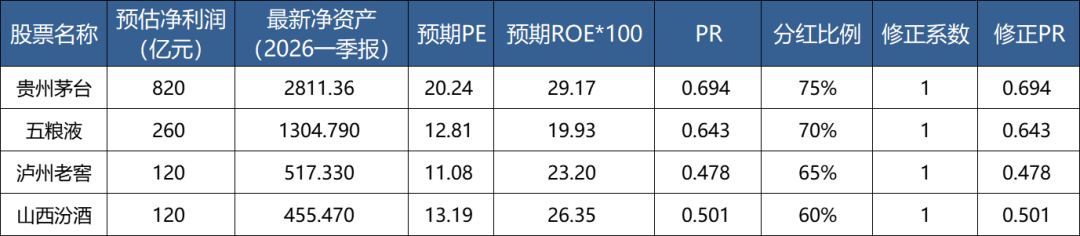
巴菲特四折、五折、六折买股票。因此我们也可以借鉴在这个品种打六折、五折、四折的时候,阶梯性配置一定的仓位。
一般我是间隔两周买入一次,但是呢,最近中证酒指数明显处于下跌趋势,我在等它止跌,然后再买入。上一次买入是4月27日,昨天中证酒指数开始止跌,于是买入一份。
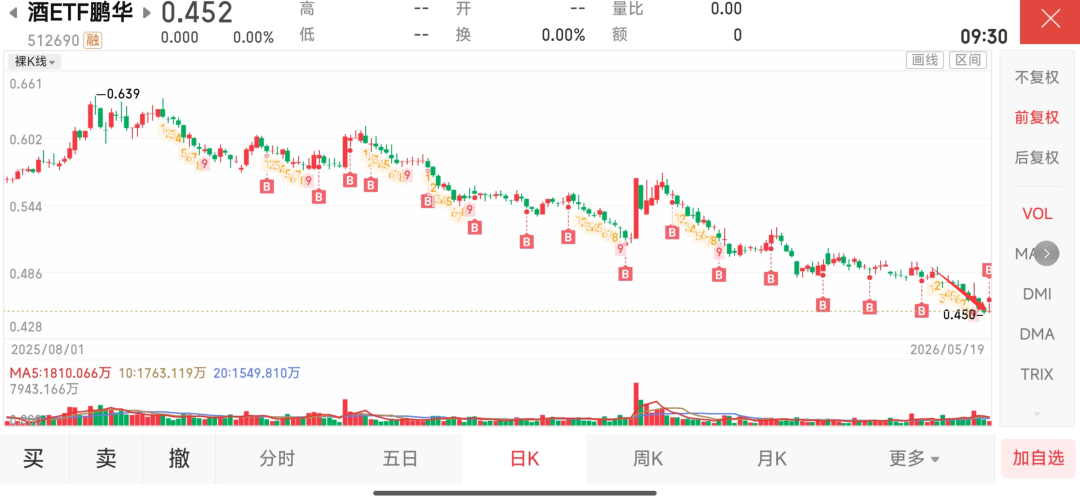
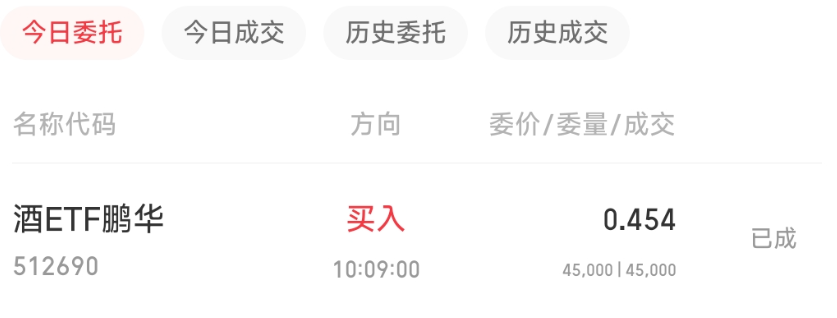
由于整体投入到酒ETF的仓位已经较重了,昨日就没有大幅加仓,买入酒ETF4.5万份,买入价格0.454元,投入现金2.04万元,交易记录见下图:
目前持有酒ETF48.26万份,持仓成本25.92万元,浮亏15.8%。