时隔十几个月,再次建仓(04-14)
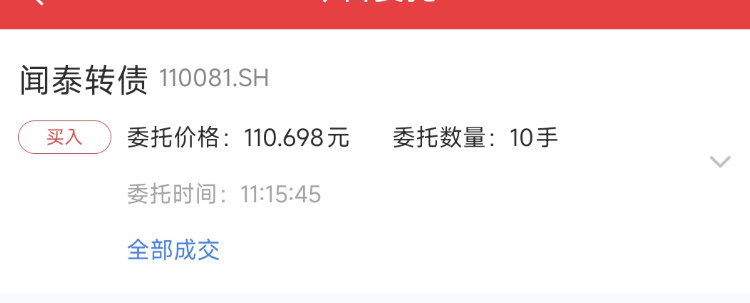
本轮最后一次买入可转债是在2024年12月,到现在已有16个月的时间,昨天在110.7元附近,建仓100张闻泰转债,这只转债争议很大,小鱼先买一点底仓,大家勿跟。
为什么下跌
闻泰转债的正股是闻泰科技,其这轮下跌的主要原因是:闻泰科技旗下的欧洲工厂(主要是收购的Nexperia荷兰安世半导体相关资产)遇到了当地的政策风险——部分股权或资产被当地冻结审查。
市场对此反应激烈,股价一路下行,转债也跟着被杀了下来。从去年9月份最高130元左右,跌到现在的110元附近。
我在集思录上看了很多关于闻泰转债的讨论,现在这轮下跌是由于4月底年报将要发布,闻泰科技可能会被退市警告,也就是*st,闻泰转债的规模又比较大,有80多个亿,机构和基金持仓比较多,其开始不断抛售,造成下跌。
今天(4月14日)闻泰转债继续下跌一个多百分点,目前价格是108.7元左右。
我的想法
小鱼买可转债,除了看价格,也要看正股的“底子”。
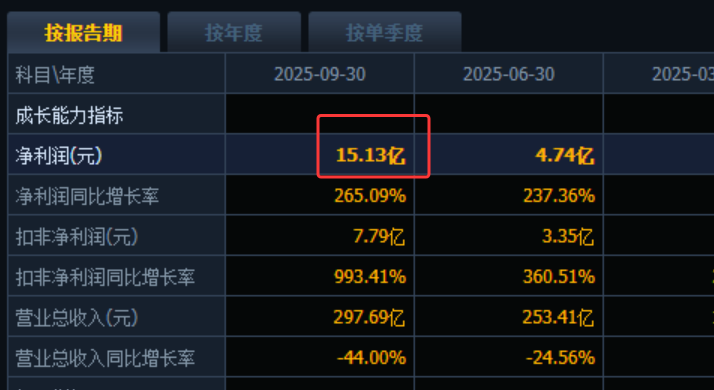
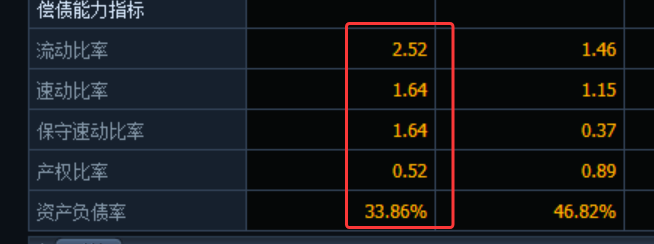
静态基本面还行,闻泰科技前三季度盈利约15亿元,资产负债率不算高只有34%左右,账上现金储备65亿,有息负债几乎可以忽略不计。这些都是基于前三季度的报表,到了本月底的2025年报数据可能会有翻天覆地的变化,这个小鱼心里还是有预期的。
行业地位不错,闻泰的业务半导体+通讯ODM——在全球供应链里还是有分量的,不是空壳公司。违约概率较低。另外我看到集思录有人提到:“闻泰实际控制了安世中国的经营,安世中国一年利润有30亿左右,虽然闻泰不能直接从安世中国分红,但是可以用其他方式获取利润和现金流。”,也是比较正面的信息吧。
仓位足够分散,前边说了这么多,可能都是自说自话,搜集到的一点资料而已。最大的依仗,模糊的认为闻泰科技退市、可转债归零的概率不大,我的仓位也足够分散,即使最坏的情况发生,也无关紧要。
建仓
最近在重新温习《可转债投资魔法书》这本书,这是我投资可转债的启蒙书籍之一,作者是可转债投资历史最悠久的团队之一,这本书从第一版的2012年到第三版的2022年跨越十年时间,每一本我都购买并仔细学习。
在温习第三版《可转债投资魔法书》的过程中,我读到了可转债投资三线的内容,其中有一种方法是,对于优秀转债可以把建仓线设置的稍微高一点,这个最高建仓价格可以略高于到期赎回价格+期间利息。
对于闻泰转债,我就是这么处理的,我昨天建仓的价格是110.7元,到期赎回+利息大概会亏损两三个点。如果到期赎回,我持有100张的话大概会亏两三百元,可以接受。
加仓
再过半个月到4月30日,A股所有上市公司年报和一季报披露完毕,如果闻泰科技来了个大的,数据惨不忍睹,引发大跌,咱们再考虑加仓。具体加仓价格可以考虑面值附近,面值以内等。
这个操作只是本人的计划,这个标的还是有一定的风险,勿跟。
附交易记录: