
广汇转债:市场波动下的组合表现与操作复盘
最近可转债市场连续多天上涨,小鱼之前持有的一些瑕疵债也开始上浮到水面以上,今天盘点下瑕疵债。
瑕疵债盘点
**1、**历史瑕疵债
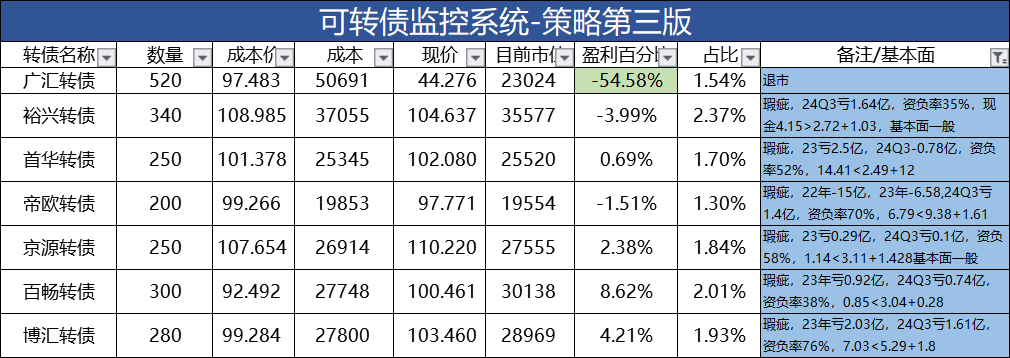
小鱼持有的这些瑕疵债大多是历史上形成的,当时我的可转债投资体系还不是很成熟,还有这样那样的问题,比如下表中的广汇转债、裕兴转债、首华转债、帝欧转债就是那个时候买入的。
当时对可转债正股基本面分析还没有过多的重视,只是选择了价格在面值附近的,基本面没有过多的关注。这也和当时的可转债走势有一定关系,前两年可转债一直处于高位,中位数估值大部分时间都在120元以上,所以低价债偏少,能选择的低价债,其基本面或多或少都有问题。
**广汇转债:**持有的数量最多520张,处于退市状态,根据过往几只退市可转债的处理,大多数都是小额持有者比如5万、10万这样的都给兑付了。当时正股广汇汽车的基本面也没有到了无以为继的地步,公司还是有很多资产的,所以未来有一定的概率会兑付一些。
下表是小鱼持有的瑕疵债情况,除了退市的广汇转债之外,其他几只最惨的时候都是浮亏百分之二三十,六只中已经有四只开始浮盈,还有两只浮亏一点点,我准备在有一定浮盈的情况下,把瑕疵债减仓一些,目前已经设置了条件单,坐等成交。
2、新近瑕疵债
后面的两只京源转债、百畅转债,买入的时候,基本面还是相当不错的,正股本身还是盈利或者微亏一点,同时呢,资产负债率偏低,流动比率、速动比率也都大于1。
这两只是后面公司经营情况不太好,导致基本面越来越难看,于是乎,就把这两只归为瑕疵在的范畴。,随着可转债市场的回暖,这两只目前都已回本,我准备在小幅盈利后择机卖出。
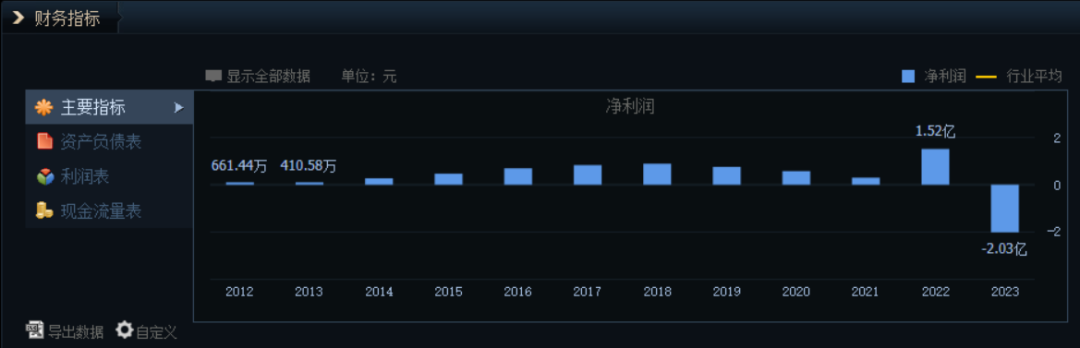
**博汇转债:**这个转债是纯纯的自己暴雷了,我在今年1月份买入的时候其基本面相当不错,公司盈利,资产负债率也不高,买入的价格不算便宜。后来因为补税的事情,情况急转直下,中间还停工了几个月。这样就导致了无论是正股博汇股份还是可转债均出现了大幅下跌,博汇转债最低跌到了59元。
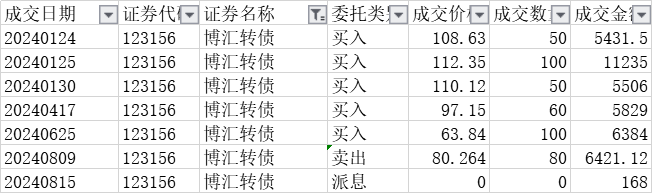
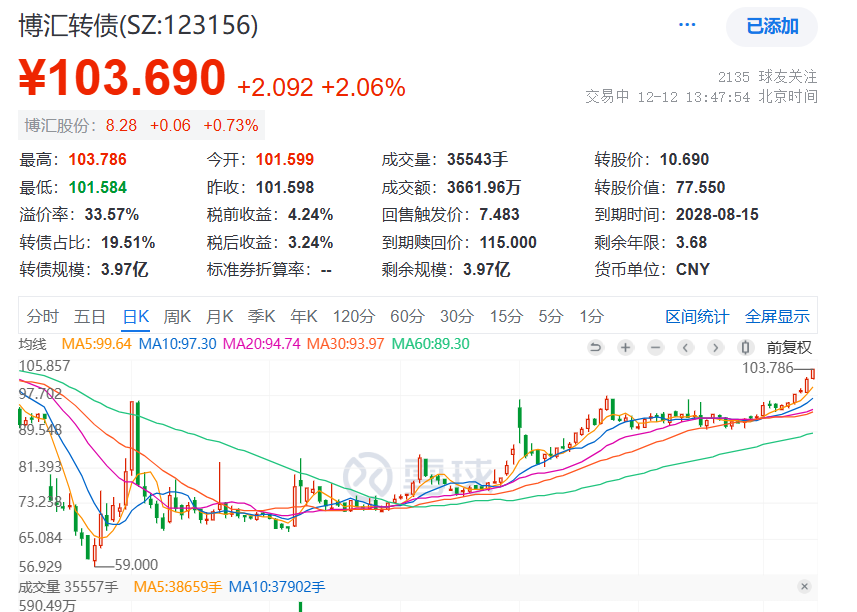
小鱼在这只可转债上,最多的时候浮亏百分之40多。我认为博汇股份本身的经营问题不大,公司利润率虽然不高,但是往年每年都是赚钱的,现在的问题只是补税,未来的经营还是有保障的,破产退市的可能性更小。所以在博汇转债最低谷的地方,64元不到的位置补仓了100张,后来在80元的位置卖出了80张,算是做了一个波段。
目前博汇转债价格103元多点,已经有4%的浮盈了。
瑕疵债总体占比约12.7%,实际上风险最大的也就是广汇转债、帝欧转债这两只,而且帝欧转债的风险即将解除。总体来说这些瑕疵债对可转债组合整体影响有限。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============