
白酒:买入逻辑与估值分析(08-05)
这段时间小鱼持续关注消费行业的投资机会,大消费行业中,主要关注的细分行业是白酒和医药方向,简单给大家说说。
白酒行业
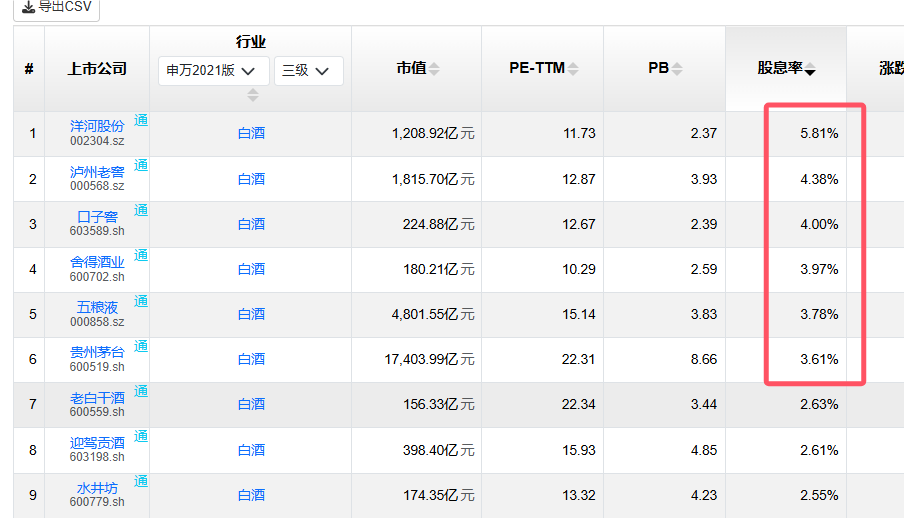
白酒行业小鱼依然没有那么多细致深入的研究, 只是把中证白酒的成分股,按照股息率从高到低排序,只关注股息率在3%以上的几只,如下图,在股息率3%以上的白酒企业中,贵州茅台的股息率最低,但依然达到了3.6%,最高的洋河股份股息率接近6%。
在这几只白酒股中,市盈率最低的洋河仅11倍PE,最高的贵州茅台也只有22倍PE,和两三年前,动辄三五十倍相比,确实大幅均值回归了。
小鱼买了3万元的洋河股份,目前浮亏20%;买了1.4万的泸州老窖,目前浮亏10%,后续择机加仓。
医药行业
1、长春高新
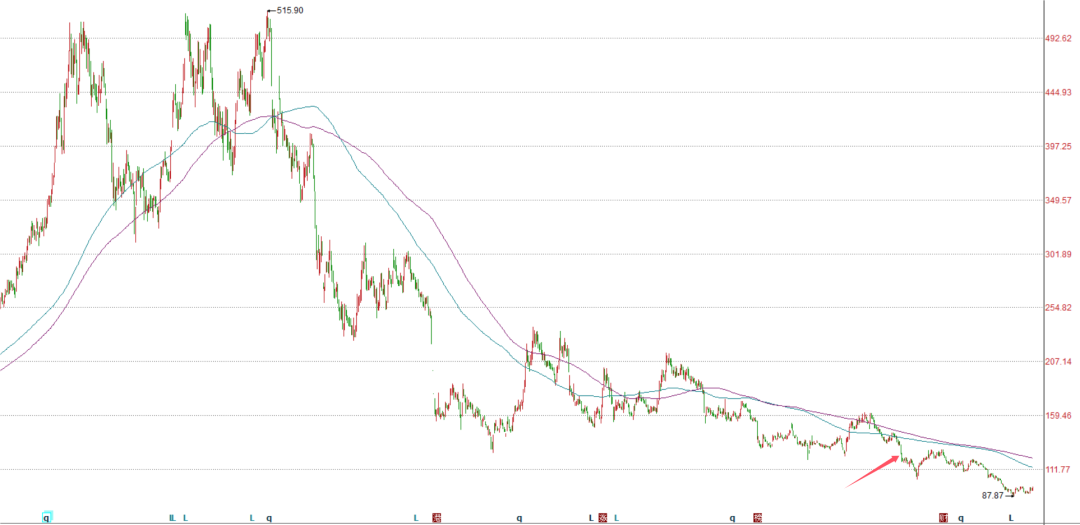
长春高新小鱼是1月下旬以124元左右的价格买入了100股,当时年报还没有出来,但公司做了一个分红规划,2023年-2025年现金分红不少于当年净利润的40%,我根据2023年净利润预测大致计算了一下对应股息率在4%附近,于是买了一份。虽有偏差,好在不大。
年报公布后,长春高新每股分红4.5元,按照我的买入价格124元计算,实际股息率为3.63%,确实没有达到最低4%的预定指标。分红后成本降低到了119元附近。
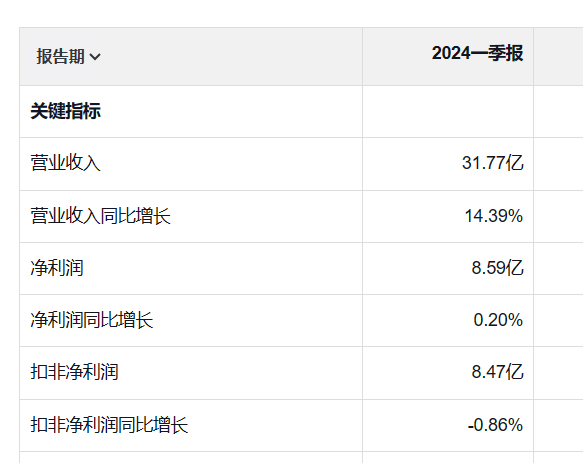
后来啊,公司发布了一季报,营收增长14%多点,净利润几乎没啥增长,长春高新在传统价值投资者的眼中,那可是成长股的标杆啊,每年怎么也要有15%以上的增长吧。一季报后到现在这段时间跌幅挺大的。
但是小鱼买入长春高新可不是奔着他的高成长的,只要能够稳定住现有基本盘,哪怕有个5%以内的增长都成。
通过股息率估值,小鱼买入的成本绝不算高,保守估计每年5%左右的净利润增长+4%左右的股息率,正常也能有9%左右的收益,是吧,如果来一波拉高,取得百分之四五十的收益,咱也就卖了。
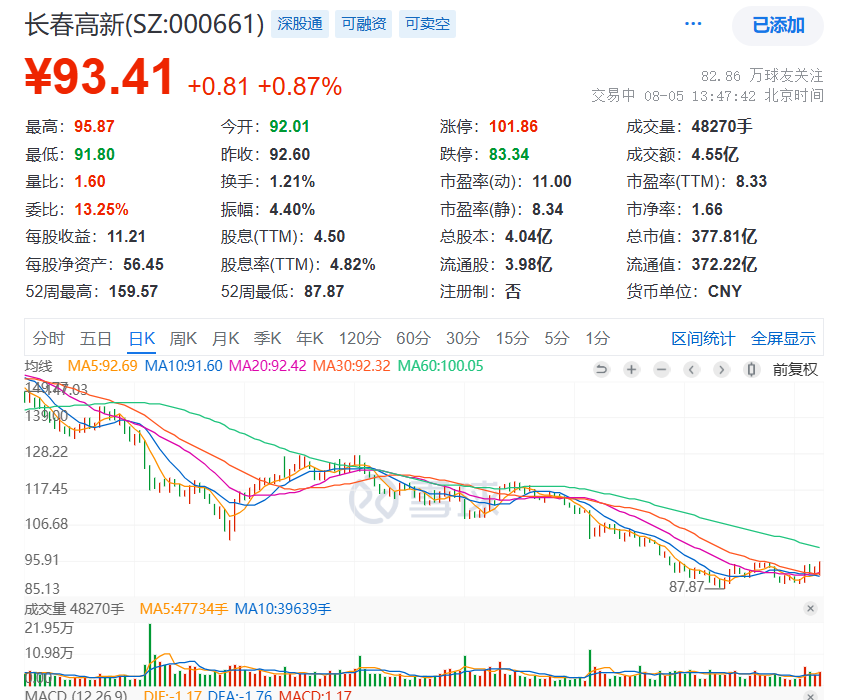
今天长春高新已经来到了93.4元,按照这个价格计算,长春高新的股息都达到了4.8%,小鱼的一份长春高新目前浮亏20%,价格也拉开了,等一段时间,看看中报数据后,只要营收和净利润没有大幅下滑,可以考虑买入第二份。
2、桂林三金
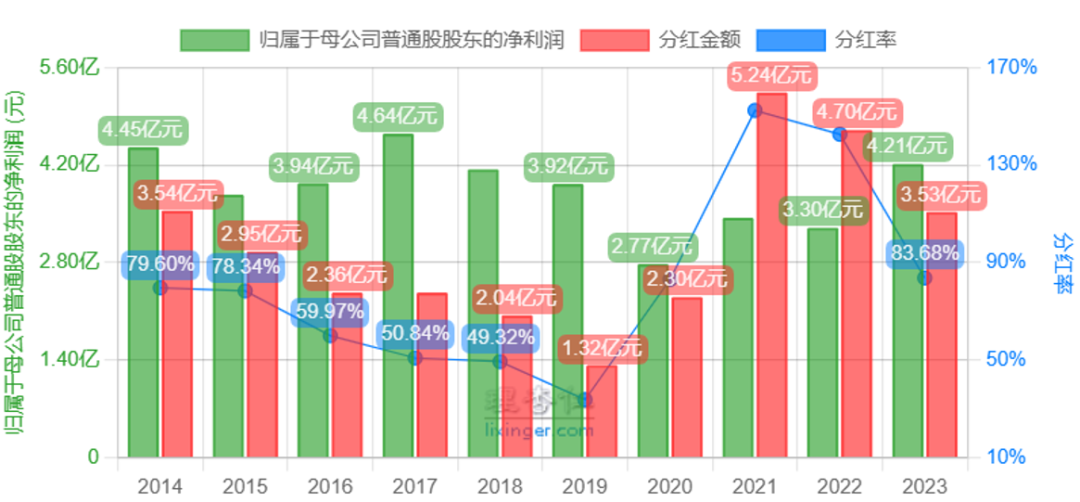
小鱼还买过一份中药股-桂林三金,也是一只非常典型的分红股,分红非常大方和稳定,只是营收和净利润增长几乎停滞,2023年分红3.53亿元,现在股息率超过4.6%,也是不错的。目前这一份桂林三金浮亏7%左右,也是我观察的一个标的。
好啦,今天就写到这里,希望文章对大家有用。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============