
2024年7月投资思考观察与投资复盘(07-30)
今年真是跌宕起伏的一年,春节前来了一轮大跌,节后最多盈利10%,现在又来了第二轮大跌,最近每天都是跌跌不休,惨啊。
组合配置调整
7月初的时候,做了一个重大调整,拿出了一些现金,加上今年剩余的收入,这些全部作为现金/类现金存在,不参与股权和债权投资,增加家庭整体的抗风险能力。
对于职场人来说,我认为赚钱的高峰期大体是集中在35岁-45岁这十多年的时间,从职场获得的财富快速累积,是职场的黄金期,从疫情以来的这几年看,人不能过多的做线性的规划,不能认为职场黄金期的收入能够一直继续下去,比如最近金融圈出现的几个ZS事件,很大程度上就是线性规划或者说预期了自己未来的收入都能够一直保持下去。
这样就提醒了我,做好风险控制的重要性,要在现在的投资体系的基础上,再进一步增加抗风险能力。
小鱼现在的投资体系是股债均配+可转债投资模式+高股息投资模式,整体的抗风险能力已经非常不错了,出现大幅度亏损的可能性也很小。正是因为以上这些因素,让我想进一步地调整一下。
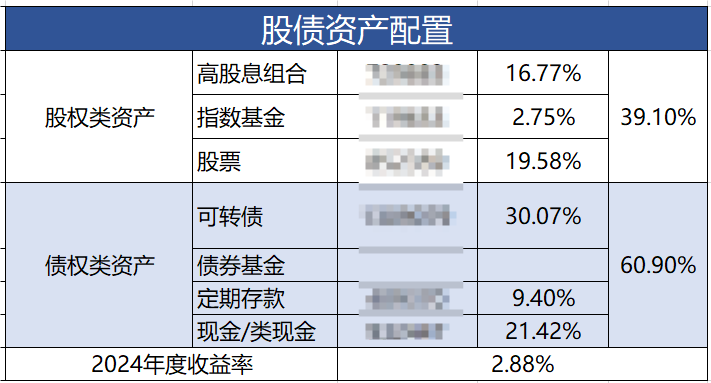
调整前:(下图为7月初的资产配置情况)
我几乎所有的可投资资产都在如下组合中,如下图,股债比4:6,已经比我预定的目标股债比5:5更加的保守。正是得益于这样的保守策略,今年回撤控制的还不错。
调整后:
调整后,拿出可投资资产的30%左右,脱离开以上的资产配置方案中,单独做一个类型的资产,这些资产只投资于银行存款、货币基金等保本稳健资产,不追求过高的收益,有一点收益即可,作为家庭保障的一个压舱石存在。
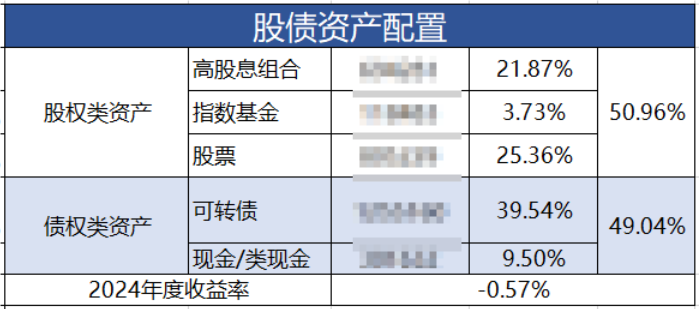
剔除这些现金资产后的股债资产配置如下,几乎就是一个股债比5:5的方案,组合中的现金占比只有不到10%,所以未来的调整空间其实是不大的,基本上只能做到卖出多少才能买进多少。
下图为今天(7月30日)的资产配置情况:
未来的调整
如上图,现在的资产配置情况中,现金只有不到1成了,所以整体的调整的空间已经不大,只能在螺狮壳里做道场。
1、可转债调整思路:
可转债组合现在整体浮亏已经达到了9%+,最多的时候浮亏超过10%。好多人和我交流的时候认为,可转债的投资逻辑已经变了,变得没有保本了,小鱼在一定程度上认可,只有那些正股基本面问题特别的大可转债,保本的概率在降低,但正股基本面好的可转债,我认为不保本的概率不大,所以现在特别重视基本面的把握。
由于可转债的占比已经达到了40%左右,再加仓的意义也不是特别大,现在就是用那些亏损不多的高价债,换面值附近或以下的低价债,这样操下来能够降低一些成本。当然了要保证低价债正股基本面没啥大问题,相对来说比较优质的。
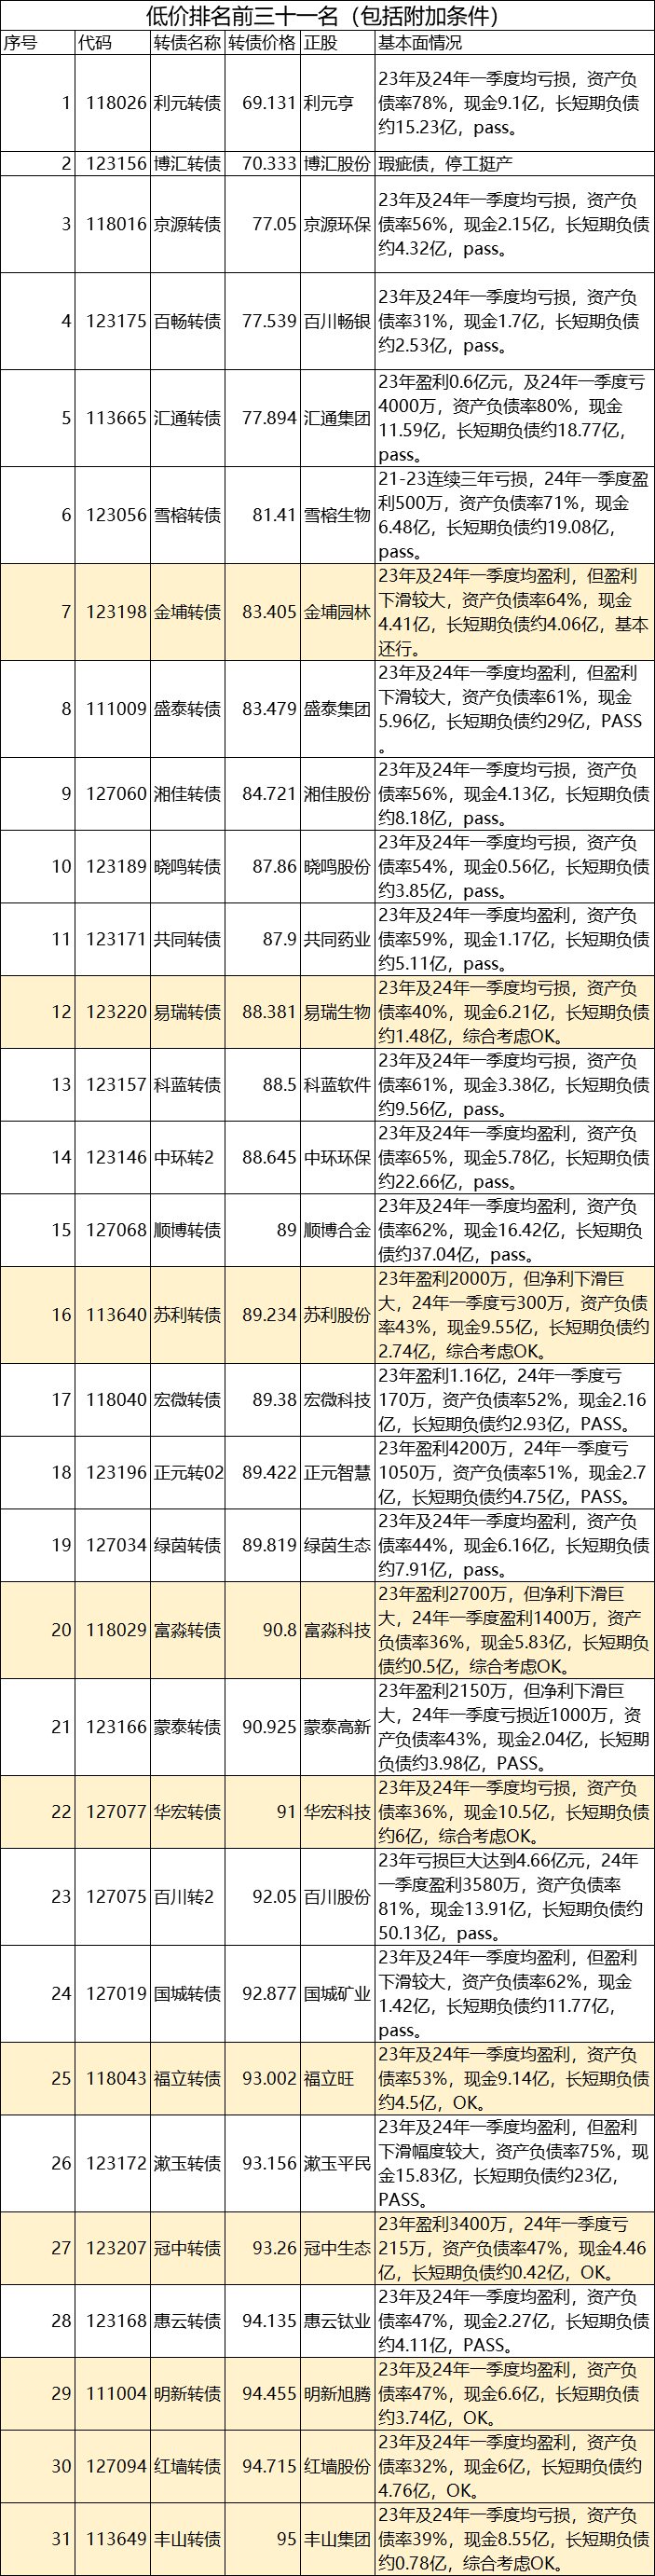
比如,上周末的时候分析了一批低价债(根据一些条件筛选出来的),95元以下的有31只,只有11只可转债的正股勉强能过的去,筛选+基本面辨别也是个技术活。
2、股票/指数基金调整思路:
如果有机会的话, 就是等到价格合适的时候,卖出一些,慢慢退出。
3、高股息组合调整思路:
高股息组合占比不到22%,按照我的计划,整体组合是可转债+高股息这两条腿为主,现在可转债已经配置到位了,高股息组合差距稍多一点,后续组合中的现金资产主要用于加仓高股息组合。
小鱼现在的高股息组合中持仓54只,持仓总体浮亏3个多百分点,从高点跌下来不少,但肯定比大盘啊、其他指数、主动基金等跌幅要小的多,我还是很有信心的,未来会不断增加这一块的持仓。
好啦,今天就写到这里。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============