
可转债:卖出逻辑与交易复盘(07-29)
可转债巨幅调整,中位数在7月24日(上周三)再次跌到了106元附近,与年初那一轮大跌相当,但这一轮因为低价债跌幅更大,小鱼的整体持仓跌幅也比当时大了不少,这次,趁这个机会进行一些调仓。
**卖出标的
**
现在小鱼持仓的几乎所有可转债都跌的一片蕉绿,只有个别的可转债在盈亏平衡线附近。现在可转债市场这么惨,又不舍得投入新的资金,所以只能从存量债下手,高价债换成低价债,这样能够降低一些成本,当然了,低价债肯定是选择正股基本面好的。
卖出标的:
今天这一次卖出三只转债分别是仙乐转债、国城转债、长集转债。其中国城转债的正股国城矿业,长集转债的正股长青集团基本面问题都挺大的,在亏损不多的情况下,正好也清掉。
这三只可转债持有时间都不短啦,三只累计亏损930元。卖出这三只可转债获得资金约5万元。
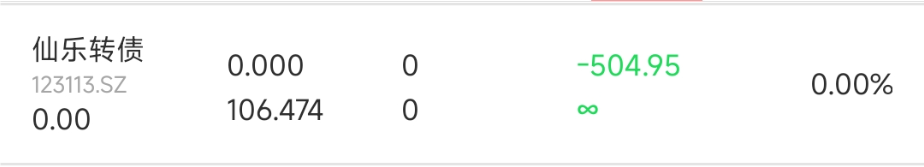
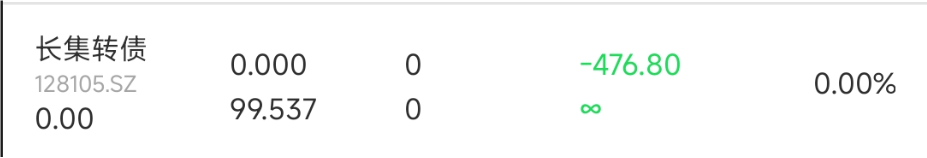
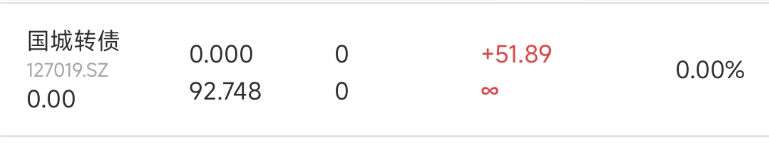
买入标的
买入标的是这么选的,首先就是一系列的筛选条件,这个给大家说过很多次了,如下:
(1)、评级指标,全部在A以上,A-及以下全部排除;
(2)、溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
(3)、到期税前收益率>0.5%,这样到期税后基本是保本的;
(4)、剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
额外再增加两个筛选指标,可转债价格和剩余规模:
(1)、可转债价格:因为绝大部分可转债的价格都会涨到130元以上,价格越低,距离130元的空间越大,未来潜在的收益率也是越高,所以,我们肯定希望买入的价格越低越好。可转债的价格我定在110元以下。
(2)、剩余规模:通常来说剩余规模越小,可转债的波动幅度越大,可转债的活性越高,只需要少量的资金就能够将可转债大幅拉高,和大幅拉低,所以获利了结的可能性也就越大。剩余规模我定在10亿元以下。
经过这几个指标的过滤,大概还剩下133只,按照价格从低到高排序。
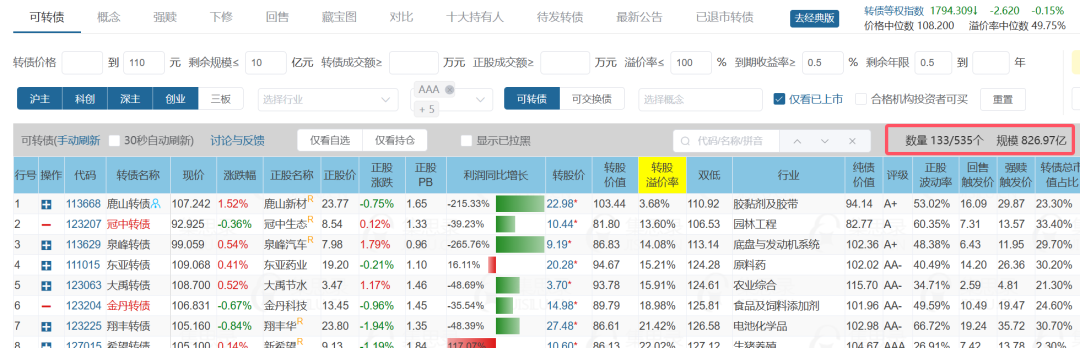
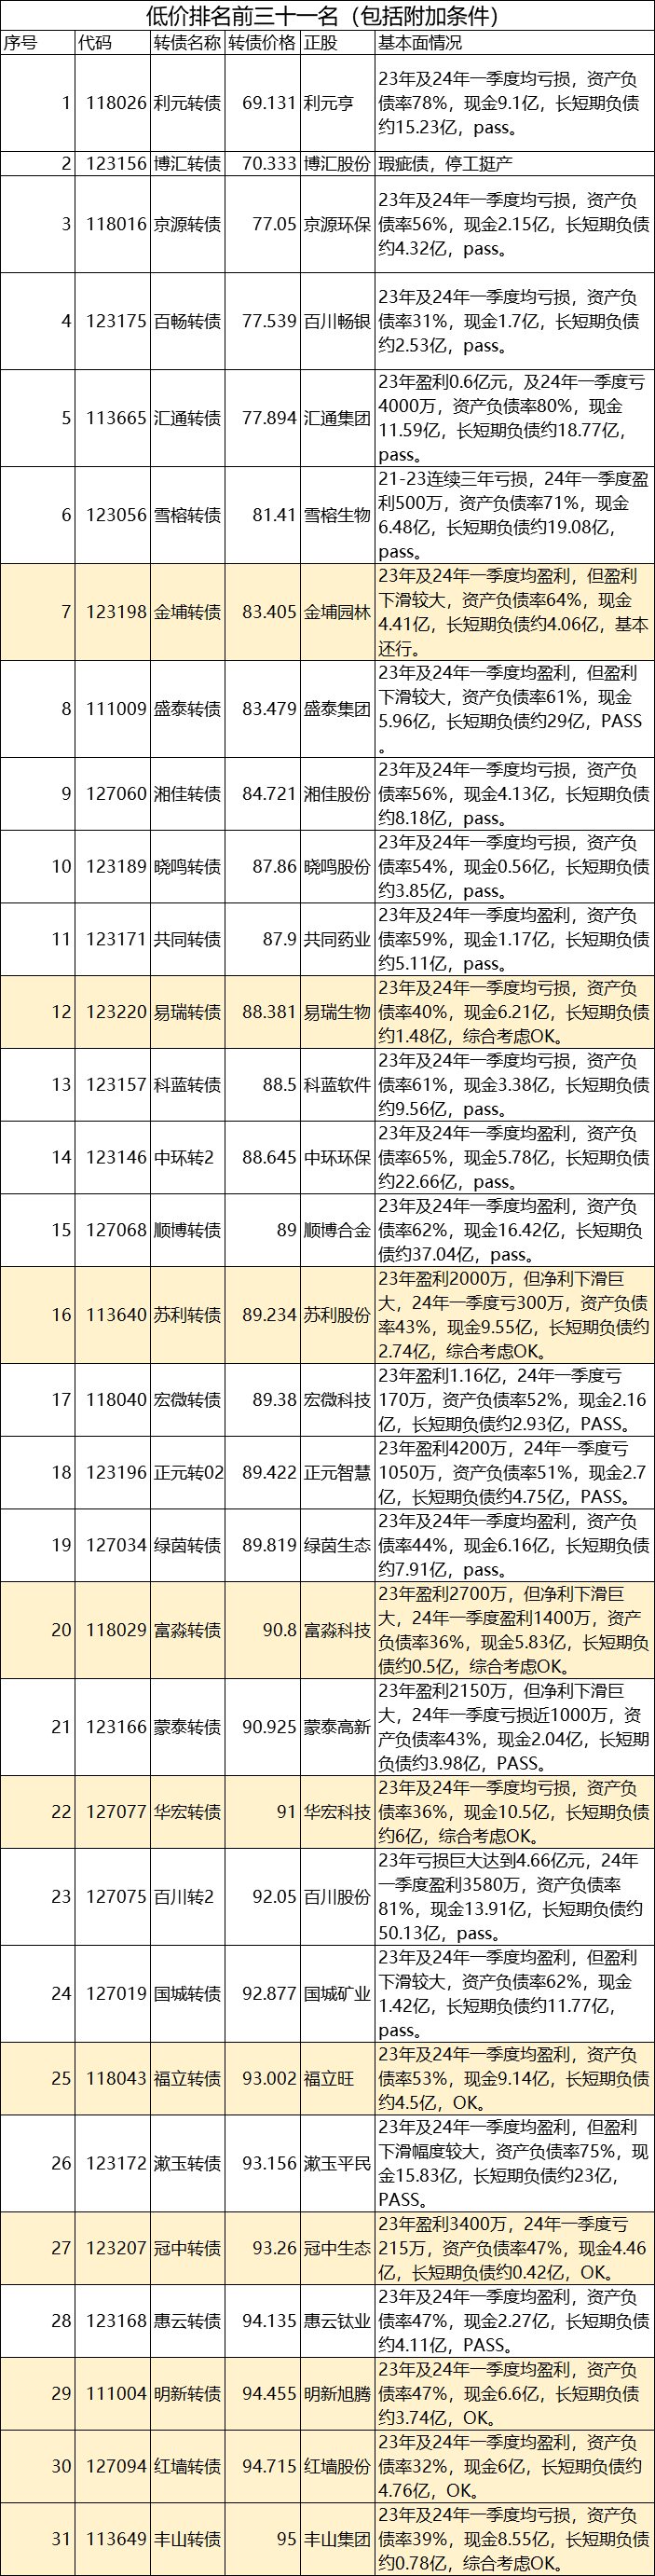
周末的时候按照以上方法筛选了一下,按照价格从高到低排序,选取价格在95元以下的31只,小鱼把这31只可转债正股基本面都分析了一遍。如下表。基本面能说得过去的只有11个,占比也就三成。
老转债买入两只:
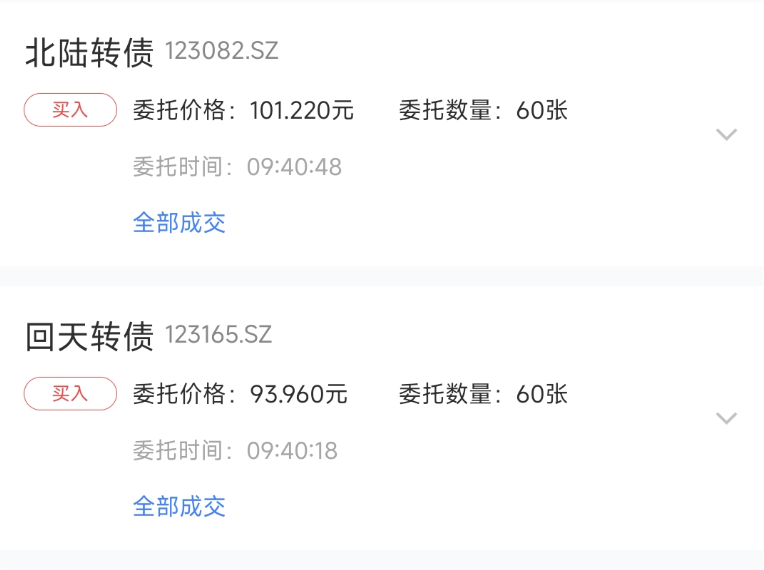
北陆转债60张,消耗资金6073元;
回天转债60张,消耗现金5638元;
这两个转债正股的基本面还过得去,溢价率挺高的,主要看中了到期税前收益率比较高,都在6%以上。
其他转债买入六只:
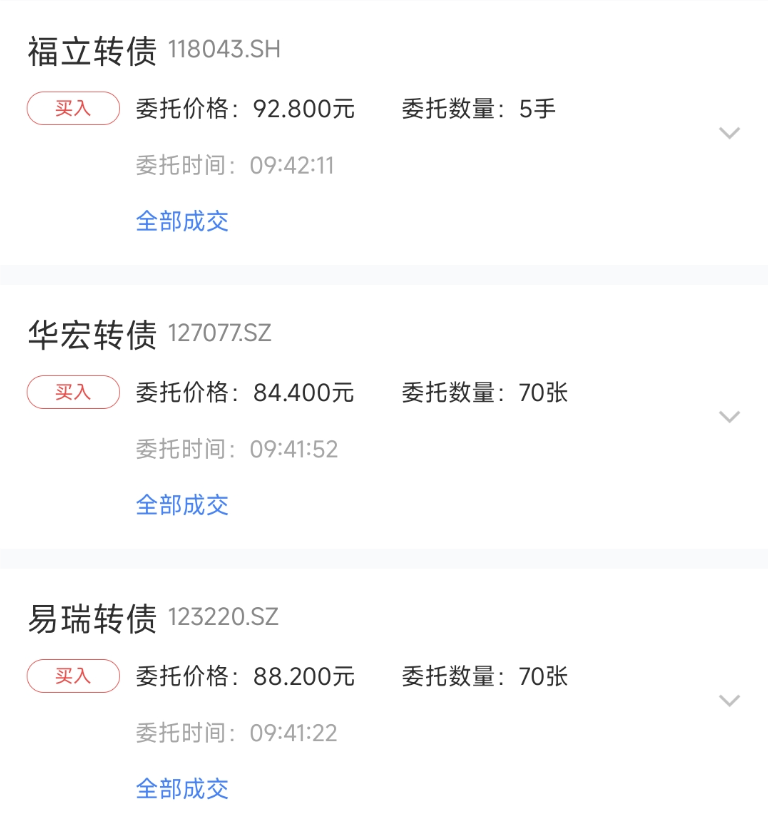
易瑞转债70张,消耗资金6174元;
华宏转债70张,消耗资金5908元;
福立转债50张,消耗资金4640元;
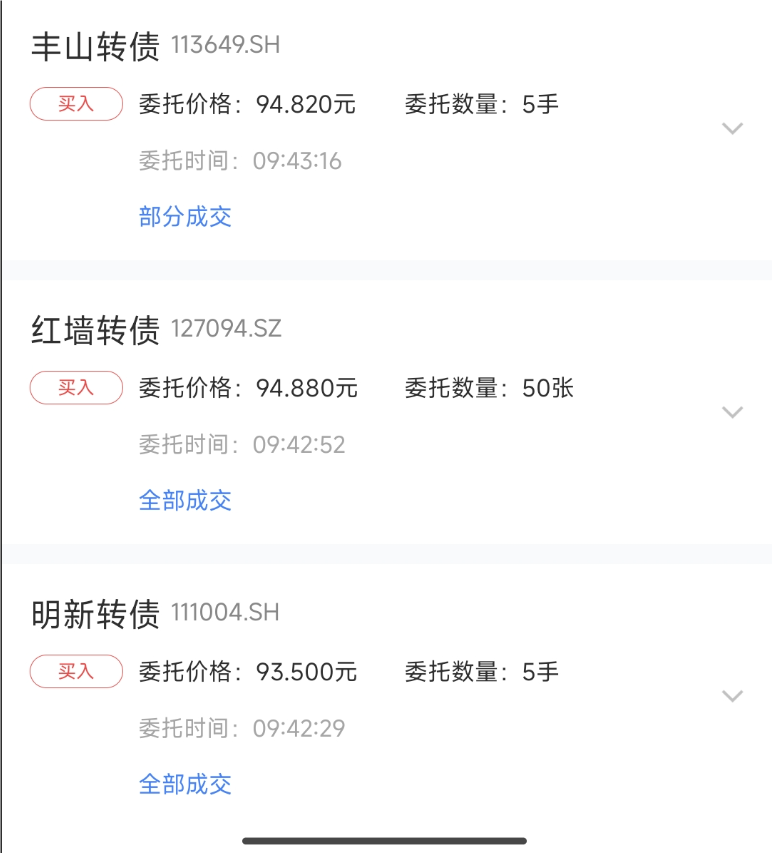
明新转债50张,消耗资金4675元;
红墙转债50张,消耗资金4744元;
丰山转债40张,消耗资金3792元;
东宝转债50张,消耗资金4896元;
以上9只,累计消耗资金46540元。
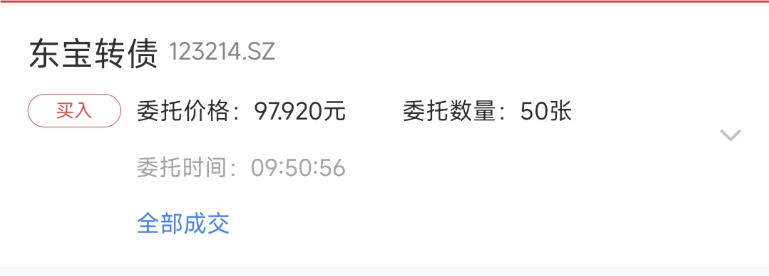
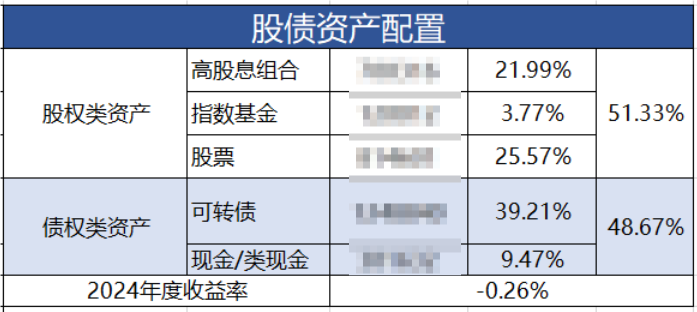
这次调仓前平均成本105.992元/张,调仓后平均成本为105.57元/张,只降低了四毛多钱,主要是现在的可转债仓位太高,少量调仓很难大幅降低成本。最后附上现在的资产配置及盈亏情况。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============