
2021年总结,投资体系趋于成熟
转眼间2021年就这么结束了,有得有失,如果对今年的投资满意度打个分的话,我给自己打70分,下面对2021年做一下总结与复盘。今年是一个调结构、不断积累筹码的阶段,展望明年一些品种将迎来收获期。
业 绩
1、业绩
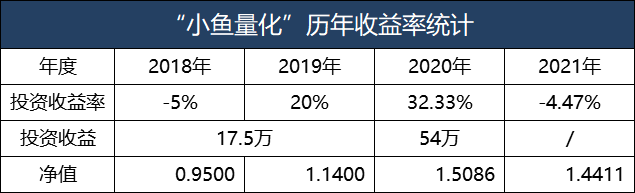
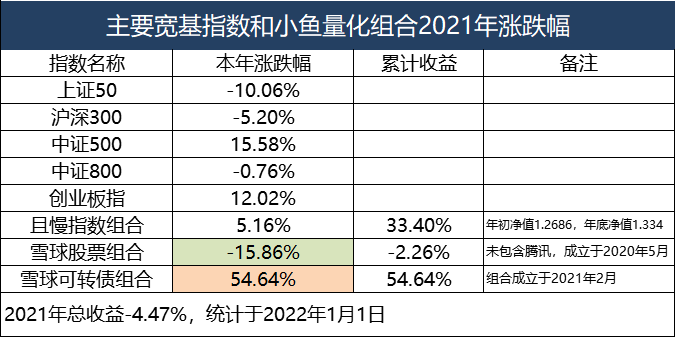
做2020总结的时候,给自己定了一个目标,2021年要保住前两年的成果,不会出现大的亏损,还给自己定了一个小目标实现10%的收益。2021全年结束了,第一个小目标基本实现,没有出现大的浮亏。总体组合的波动控制的还不错,2月份最高的时候收益6%,最低的时候-8%左右,2021年总体收益-4.47%。
心态与成长
1、本轮牛熊积累投资实践经验最为重要
1.1、熊市:
本轮从2015年下半年-2018年底的熊市我已完整经历过,把我造就为一个左侧的价值投资者,分档建仓这样的策略驾轻就熟,而且在熊市不断下跌的市场环境下,越跌越买,心态非常稳定,几乎没有啥焦虑,机会远大于风险。
这段时间是我能力最弱的阶段,仅仅只研究了定投这种最简单的投资方法,品种方面也只限于指数基金,这个阶段没有兼顾到债券、可转债、股票和主动基金。
好在2021年时极度分化之年,某种程度来说也是一个大熊市,除了新能源等有限的几个行业,大部分行业并不好过,我持有的相关行业股票也是跌幅巨大,充分让我体会到了股票投资的残酷性。同时呢,也利用今年一些股票的大幅下跌,进行建仓,今年主要股票方面主要关注三只腾讯控股、牧原股份、宋城演艺。
1.2、牛市:
2019年初-2021年初,牛市的进程走了两年多,我的获利也比较丰厚,进入2021年以上证50、沪深300、创业板为代表的宽基指数进入了极度高估的区间。这些高估值的版块随时有大幅调整的可能性,结果也确实是这样。
19年的时候我的主要精力还在指数基金上,20年初国内疫情最严重那会,我开始涉猎股票投资,那会把主要精力都放在保险和中国平安的研究上啦,错过了当时以白酒为代表的消费和科技方面的投资机会。还好2021年互联网行业大跌,有机会买了不少的腾讯+中概互联。
1.3、品种:
这两年,我一直给大家说我关注和投资的有四大品种,分别是指数基金、主动基金、股票和可转债。长期持有指数基金14个品种;主动基金4只;股票最多的时候十几只,现在9只;可转债最多的时候30多只,现在20只。
这些品种加起来有六七十只之多,肯定是无法做到长期实时跟踪的,做这么多投资品种,是希望利用一轮牛熊时间尽量体验更多的品种和标的,更加熟悉这些品种的优缺点,为将来的品种优化和缩减提供条件。
2、宁可少赚钱,也要控制好回撤幅度
这两年一个很重要的投资感悟,宁可少赚钱也要控制好大幅回撤,防止对心态产生较大的负面影响。因为下跌带来的痛苦,远大于上涨带来的快乐。咱现在要的是资产稳健增值,不是“一夜暴富”,“一夜暴富”的另一面是“一夜返贫”。
进入2021年以上证50、沪深300、创业板为代表的宽基指数进入了极度高估的区间。这些高估值的版块随时有大幅调整的可能性,结果也确实是这样。特别是春节后,市场上出现了一定的分化,抱团的消费、白酒、新能源、光伏出现了较大幅度的下跌,虽然我本人几乎不持有这些高估值的品种,但还是有一些小小的焦虑,担心未来抱团股下跌带动其他品种的下跌,导致整体组合的回撤。
为了减轻自己的焦虑,写文章做深度分析是最好的,把自己的心态分析好,后续具体的行动规划做好。
上半年分别减仓了上证50、沪深300,还有减了一点招商银行和牧原股份;下半年中证500和中证红利有了10%~20%的盈利,以及中证环保的大幅上涨,这几个品种都通过恒定市值的方式进行了减仓。减仓之后相当于持有成本变低,这样心态平稳多了。
3、践行均衡投资理念
在股票组合中价值-成长均衡;在主动基金中价值-成长风格的基金均衡,或者是采用平衡性风格的基金;在可转债组合中,构建10只以上的可转债组合,等权分配;在指数基金中宽基+行业指数均衡。
指数方面我就不多说了,组合建立时间比较久,标的也很分散。可转债一直践行的是分散投资;股票组合,年初的时候价值风格较为明显,持仓的大多数是中国平安、万科A、格力电器、海螺水泥等价值股,今年重点对这个组合进行了调整,卖出了一些价值类的股票,买入了成长性较好的腾讯控股、牧原股份和宋城演艺。目前成长:价值大体是6:4的配置。
均衡配置的目的嘛,还是降低组合的不确定性,避免单一风格仓位过重,出现大幅下跌的情况。均衡风格就比较保险,无论是价值还是成长,至少能踩对一边。
资产配置
按照经典的投资理论,我们大部分投资收益来自于资产配置,资产配置这块我单独拿出来说,是因为其非常重要。我的整个投资组合构成包含四大块,分别是指数基金、股票、主动基金、可转债。我把可转债/债券+现金,当做一类防守型资产。
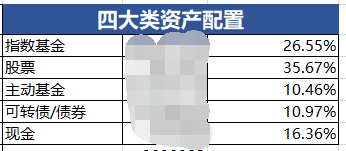
注:年底了有一些工资性的收入集中到账,增厚了现金占比。
防止过大的回撤一个重要的方法就是股债均衡配置,我采用过的是股债比为8:2,也就是80%的股权类资产,和20%债权类资产。今年债权类资产(可转债+债权基金+现金)一度在15%~25%之间波动,债权类资产的存在大幅降低了组合的波动。
目前股权类资产包括,指数基金+股票+主动基金占比之和为73%;
债权类资产包括,可转债组合,债券基金,还有一部分现金,这三者之和为27%。
总体来说是比较稳妥。股权类资产与债权类资产按照8:2配置是我的总体投资组合的基石。
新的体会:
今年2月份整体组合最高浮盈6%,到八九月份的时候最大浮亏8%,也就是净值从最高点1.06回撤到最低点的0.94,最大回撤13.2%。与股票型/混合型基金动辄百分之二三十的回撤比起来并不算大,我还是想进一步降低最大回撤,方法就是进一步提高债权类资产的占比,比如提升到三成或者更高的四成。
债权类资产的理想选择是可转债,100元面值附近买入的可转债,收益并不比股票差,而且面值附近买入的可转债组合理论上极限跌幅10%~20%,回撤是有限度的,而不像股票动辄腰斩。
四大品种-指数基金
2020年上半年我开始涉猎可转债、主动基金和个股的价值投资,加上原来的指数基金,2021年正式确立了我的四大品种,通过这个四大品种来分别构建组合,最终形成“小鱼量化”投资组合。下面分别盘点一下四大品种:
1、指数基金:
指数基金主要算是三个部分吧:
第一阶段:
我2016年下半年-2019年4月,这段时间跟车长赢建立的一些仓位;
第二阶段:
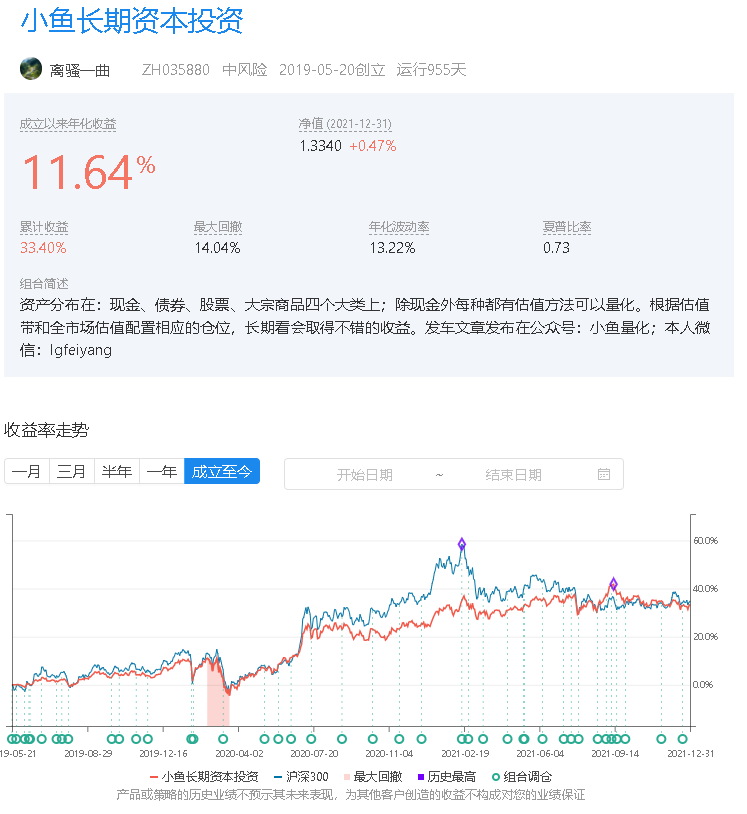
2019年5月我正式深入研究长赢组合投资超过了半年时间,于是模仿长赢自己做了一个指数基金的组合,包括股权类、债权类、商品类、现金这样几个品种,组合地址:
https://qieman.com/portfolios/ZH035880
目前做的还比较成功的,9月13日创新高达到了41.8%的收益,目前有所回撤,与沪深300之间的差距越来越小,最大差距从20%,到现在几乎一致,相信不久的将来,这个组合超越沪深300是没有问题的。
第三阶段:
指数基金的总体投资还是遵循了左侧价值投资的理念,买入的品种大多是低估值的标的,如占比最大的几个,上证50/上证180、中证红利、中证500,这三大品种每个都有十几份;还有低估值的全指金融+中证银行+基建工程,加起来也有十几份。
所以调结构是很有必要的,今年主要买入的几个品种,大幅下跌的中概互联买入了17份;中证医疗买入2份,突破了以前只买特别低估值/低成长的品种,对于优秀资产,很难给到特别低估的价格,优秀+稳定成长的品种,在合理估值,或者合理偏低的时候就可以买入,长期持有。符合这样条件的品种,比如消费、白酒、互联网、医药医疗等等。
2、目标市值/恒定市值
今年以来指数基金的操作比较沉稳,年初在高估阶段,减仓了一些上证50、沪深300、德国DAX30,并没有进行过多的主动操作。操作比较多的就是目标市值/恒定市值策略,大多数指数都处于估值中枢以上的位置,没有出现特别明显的高估,只要达到了±10%的操作阈值,就开始被动的买入卖出操作,这种方法实现了被动的低买高卖,特别好用。
3、指数基金总体操作原则、优化
3.1、原则:出现明显低估的时候投入本金买入,在正常估值时通过目标市值/恒定市值策略,被动低买高卖降低成本,在明显高估时卖出本金。
**3.2、化繁为简:**按照这几年对投资的理解不断进行优化指数基金组合的投资,未来会向着“化繁为简”的方向进行调整。现在组合持有的标的达到了20只,未来会进行一定的精简,比如:
**宽基,**只投资沪深300+中证500+创业板,这三只就足够啦;
**策略指数,**中证红利,或者深度价值类的主动基金;
**行业类,**主要是消费、医药医疗、科技(互联网)、新能源几个方向;行业基金可以用知名的主动基金代替,通过相对应的行业指数来择时,在估值便宜的时候购买。如医药医疗类,我持有全指医药、医药100两只指数基金,还有中欧医疗健康混合,共计三只,以后可以选择一家规模适中,基金经理优秀的主动基金代替。
**其他,**对于金融地产、银行、基建已经进入成熟期的行业,盈利稳定,但成长性不足,主要收益源于较高的股息率和股息再投资,其实他们与中证红利的角色是一致的,仓位也是重复的,所以后续其他品种如有投资机会,会把这个几个品种减掉。
四大品种-主动基金
2020年5-6月份我在精心研究主动基金,写了一系列3万多字的分析文章,初步建立了主动基金投资的逻辑和体系,并于2020年6月30日买入了兴全趋势和富国天惠。2021年以来睿远基金也配置了一些。
去年兴全趋势和富国天惠各买入了5万元,至2020年初收益都有了40%以上,2月份以来的下跌及之后的震荡,之前积累的收益回到了百分之二十几。大家看一下,这两只基金最近一年的走势,都是年初惯性上涨,2月份至4月份大幅下跌,之后则是震荡走势。一年下来,这两只基金今年整体是浮亏的。
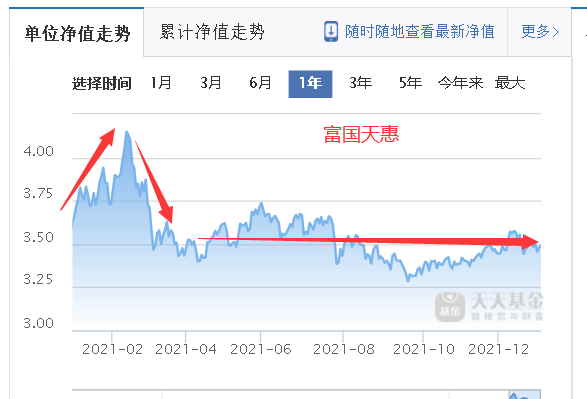
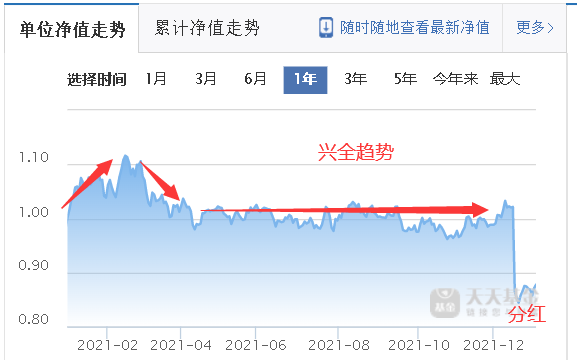
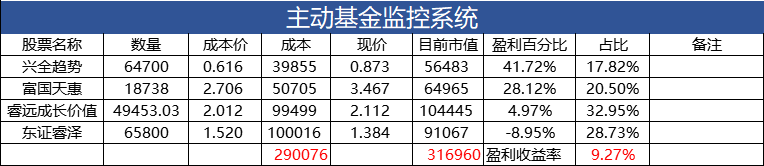
注:兴全趋势12月16日有一次现金分红,分红后的资金没有继续买入,所以兴全趋势的盈利看起来要多一些。
**东证睿泽,**2021年7月16日购买了十万元,基于两点,**其一,**东证睿泽属于三年期封闭基金,有11%左右的折价,当时的股市吸引力指数是2.2左右,加上11%的折价,等效股市吸引力指数2.2/(1-11%)=2.47。股市吸引力指数在2.5的时候就具有了很好的投资价值。**其二,**通过了解,基金经理孙伟是一位优秀的中生代基金经理,值得托付。
**增加研究,**今年花在主动基金上的时间并不多,在整个组合中的配置比例也只有10%左右,主动基金相比于股票研究更具性价比,未来会多花一点时间研究。
**关于止盈,**今年2月份,很多基金惯性上涨,不断创出新高,过年的时候大家都在讨论,基金的钱太好赚了,买进去很短的时间内就涨了百分之二三十,包括我买入的兴全趋势和富国天惠,当时这点主动基金已经有了百分之四五十的收益,股市吸引力指数最低到了1.5附近,提示股市处于高估状态,由于当时认为主动基金的仓位很少,没有过多关注,错过了止盈。中国最优秀的一批基金经理的年化收益可以达到20%,所以未来如果主动基金的年化收益达到了年化20%,就是坚决止盈一部分,防止做了过山车,即目标收益率止盈法。
四大品种-价值投资
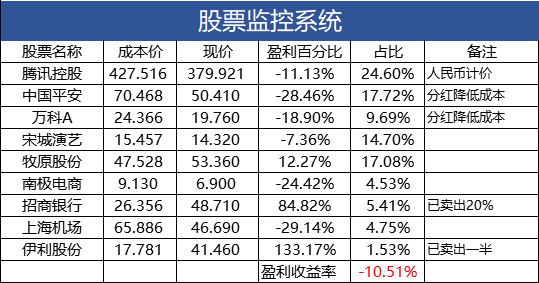
去年的价值投资部分做的相当烂,年初的时候股票组合的收益还有20%+,到了年底就是-10%。今年以来随着价值股,特别是保险和地产的弱势,组合回撤很大,通过指数基金、可转债赚到的钱都被股票吃掉啦。
策略的调整:
像大多数新手一样,刚开始价值投资的时候,是从银地保这样的低估值价值品种入手,买入都是像中国平安、万科A、招商银行这样的价值股;幸好,去年刚刚开始学习价值投资的时候就找到了一条正确的道路,通过好行业-好公司-好价格体系作为框架进行分析,买入的成本还算可控,但没有预想到价值类的公司跌幅有这么恐怖,平安和万科为例,从盈利30%,跌倒浮亏30%,对市场的残酷有了实实在在的感受。
2020上半年组合中价值型的股票有:中国平安、万科、招商银行、劲嘉股份、海螺水泥、伊利股份,占比达到六成多;剩余的腾讯控股、宋城演艺、南极电商、牧原股份等算是成长股,占比三成多一点。
2020全年都在主动调整组合的结构,降低持仓股的数量,价值-成长均衡在这两个方面进行调整。卖出了持仓数量较少的劲嘉、格力、海螺、福寿园、小米等股票,持股数量减少到10只以内。**重点关注研究和买入腾讯控股、宋城演艺和牧原股份这三只。**目前成长型股票占比6成,价值型股票占比4成。
股票投资感悟:
**1)、行业和公司深度认知匮乏,**我对行业和公司的研究仅限于读了一些深度研报、公司年报、大V文章等,只能对行业和公司的有一个浅显模糊的认识,无法做到有超出常人的深度认知,也许未来随着阅读、阅历、经验的积累可以再深入一些,但肯定无法和从事这个行业的专业人士相提并论,我在这方面并没有什么天赋。
**2)、股票投研在精不在多,**学习股票的初期我给自己定的目标是长期研究和关注20家公司,后来发现这几乎是不可能的。目前较为可行的方案是精简,主要关注三五家足够优秀的公司就够了,这也是我下半年以来并未进行公司和行业扩展的原因。在股票投研过程中跟踪行业公司大V是个不错的方法,也就是大家常说的跟车。比如腾讯和茅台可以关注老唐的研究,金融地产也有雪球专家大V在研究。跟车虽好,也要有自己的判断是非对错的能力,小鱼的研究能力认知水平不高,对“模糊的正确”还是能够把握到的。
**3)、优柔寡断,舍不得卖出。**在平安和万科上就是犯了这个错误,目前依然还在继续犯错。很明显保险和地产这两个行业迎来了阶段性的发展困境,导致了股价的大幅下跌,中国平安最高91.4元到最低46.5元,最大回撤49%;万科A最高37.7元最低17.5元,最大回撤 53.4%。不可谓不惨烈,可就是放不下浮亏,依然坚持持有,平安和万科仅仅各卖出了2万元,换了一手腾讯。
可以确定的是未来这两个公司的股价肯定会突破前高,实现盈利,但时间周期预计会比较长,几年下来投资收益率也不会太高。继续拿着吧,体验一下其中的酸甜苦辣。争取以后能不为浮亏所羁绊,遇到更好确定性更高的投资机会,调仓换股。
**4)、控制仓位上限。**今年的主要亏损都发生在股票上,其余三个投资品种做的可圈可点。股票投资做的相对激进一点,最高的时候仓位占比达到了整体组合的40%之多。年底了一些工资性的收入集中到账,现金类增多,所以股票仓位算是下降了一些,现在占比35%左右,依然排名第一。这一块未来逐渐调整。
四大品种-可转债
1、可转债投研历程
可转债的投资经历了近两年时间,一轮牛熊,投资体系已经跑通。我从2020年上半年开始系统研究可转债的投资体系,最早一批的可转债组合大部分都是2020下半年买入的,当时的策略是传统的双低(低价格+低溢价)策略,买入的价格偏高,均价大概在105元,并没有特别注重正股基本面的研究。下图中第一个红色方框处。
20年底和21年初那段时间这个组合经历了大幅的下跌,组合中的个债跌幅甚至超过20%,105元左右的买入价格,能跌倒80多元,甚至还有低于80元的。从105元跌到85元,跌幅就有近20%。所以即使是可转债这个保底的品种,也尽可能买的便宜点。
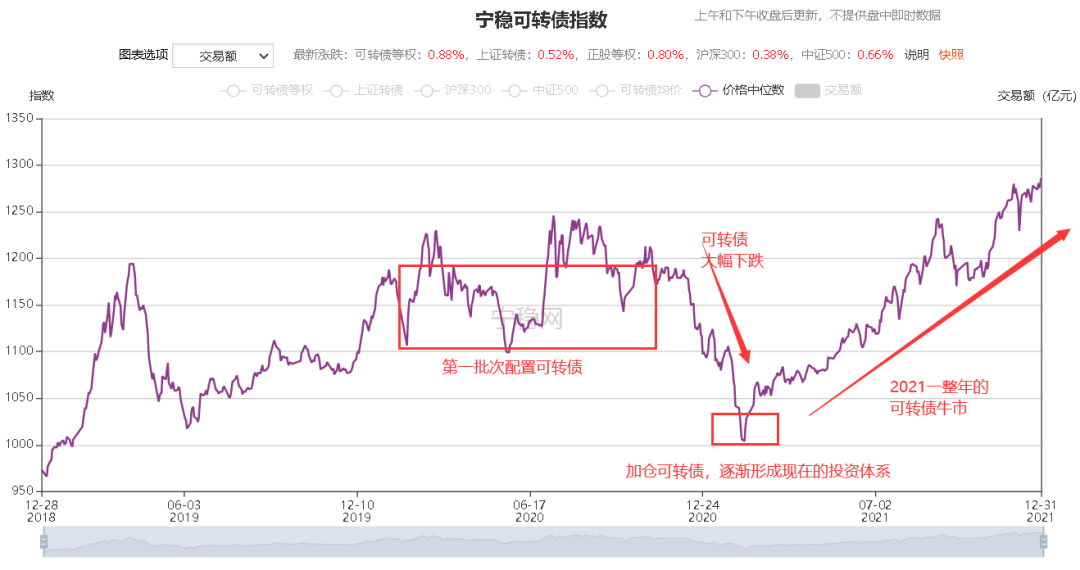
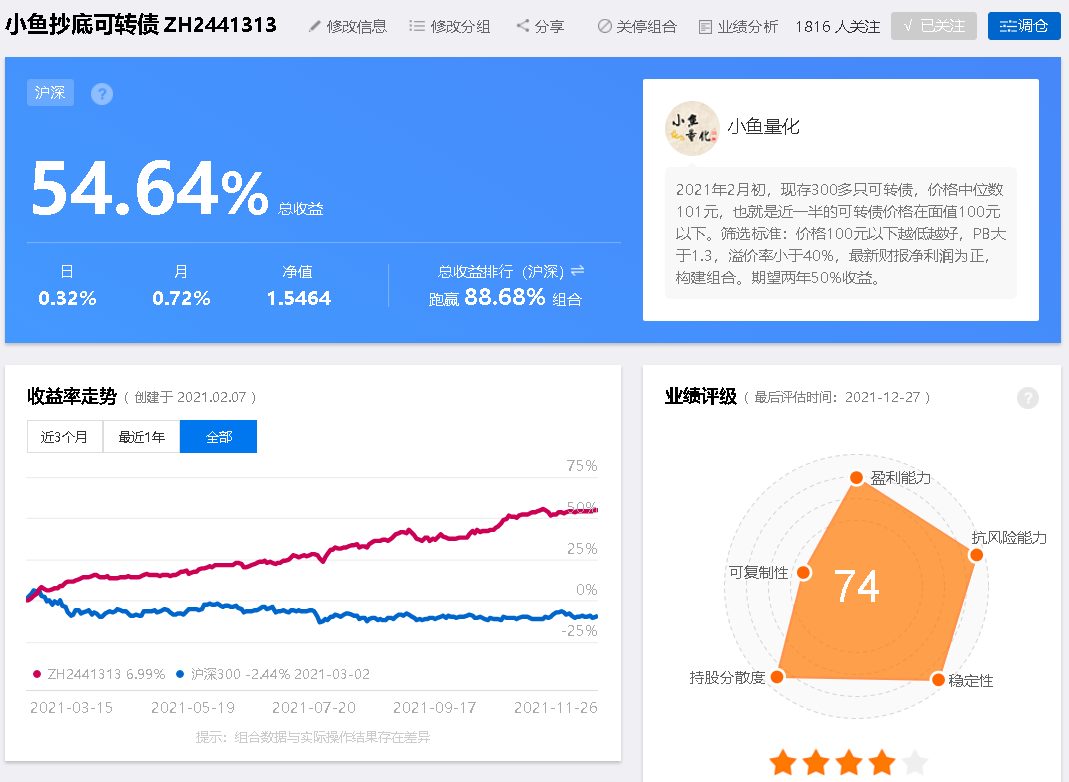
到了21年2月初,可转债市场经过了一轮大幅下跌,出现了数量众多100元以内的可转债,我在这个时候分散买入了20只可转债,均价只有不到90元。之后的事情大家也知道了2021年时可转债的投资大年,2月初买入的这批可转债给我带来了50%的多收益。
只是因为当时可转债的投资体系还在不断进化验证之中,可转债的仓位并没有加的太高,占当时总体仓位的15%左右。
2、可转债投资体系进化完善
经历了2021年初这一轮可转债的暴跌,小鱼重新思考这样的可转债投资方式真的适合我吗,于是花了几天的时候查找了好多可转债相关文章,看了几本可转债方面的投资书籍,对可转债策略进行了升级,详见这篇文章:投资策略再升级。
规定了几个指标
目标:价格小于100元;
正股PB≥1.3;
溢价率≤40%;
企业处于盈利状态。
这四个指标可以说缺一不可,价格<100元是根本,从根上就不能买贵了;
正股PB≥1.3,为下调转股价预留30%的空间,因为大多数可转债合同中约定,下调后的转股价不能低于净资产。
溢价率≤40%,溢价率相对给的比较高,方便能够筛选出足够多的标的,如果不能筛选出足够多的标的,可以适当放宽一点,比如50%;
企业处于盈利状态这是很重要的一个指标,只选择正股盈利的,不选亏损的,亏损的可转债容易变成问题转债,导致可转债价格下跌,并且溢价率还超高,这个指标比单纯的看评级要好。在我构建的组合中有好几只盈利但评级不高的,只有A、A+、A-评级的可转债。
2021年早一批的可转债+2月初加仓的可转债,有20只已经获利了结,给我带来了7.07万的收益。以下是获利可转债统计。
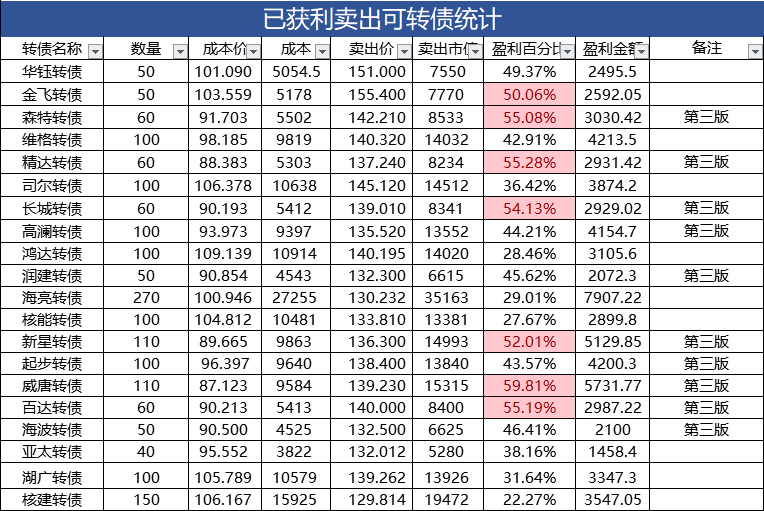
现在还持有可转债20只,持有均价112元左右,浮盈15%。这一批转债会继续拿着。未来如果再次出现可转债方面的投资机会,我相信我能更好的把握。
雪球可转债组合地址:
https://xueqiu.com/P/ZH2441313
2022年希望
几点希望
1、收益预期,前些天给有知有行录制同路人小视频的时候,提到我对2022年的希望,希望2022年能够取得10%的投资收益,这个预期并不高,给自己的预期低一点,如果超额实现了,反而是意外惊喜。
**2、不预测市场,**预测市场是不可能实现的,除非像18年那样的大底,市场处于极度低估的状态下,能够模糊的预测到未来的上涨。目前我持有仓位中的价值股,等待困境反转,有一定的预期;猪周期如果明年反转,进入价格上升通道,牧原股份会有正向反应。如果疫情大幅好转,上海机场、宋城演艺这些收到疫情严重影响的行业估计会有好的反应。不过这些谁知道呢,应对吧。
**3、加强主动基金的研究,**比自己研究股票性价比要高得多,股票嘛只精研那么三五只就好。
**4、均衡配置,**包括各个层次的均衡。股债大类资产配置上,如有机会将债类资产调整到3~4成,可以降低组合的波动性,如有好的投资机会出现,也可以作为弹药库。
**5、增加新的投研方向,**这里暂时不透漏。
好啦,展望2022年,希望做的越来越好。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。
==============