
中国平安:市场波动下的组合表现与操作复盘(10-09)
昨天是国庆节后开市的第一天,我持仓的一些品种涨幅比较巨大,今年的浮亏大幅减少,从浮亏7.5%到现在浮亏5.2%,一天时间浮亏减少两个多百分点。今天谈谈持仓的一些品种情况。
中国平安
1、资产端
昨天中国平安大涨7.7%,俺也算是回了点血,平安浮亏从30%+,到现在浮亏27%。我从雪球一类的财经网站看了一些分析,大概率和华夏幸福债务处理有关系,现在华夏幸福开始逐步变现各类资产,平安这个大债权人有很大概率收回债务,这样平安计提的359亿元的损失大概率能够收回。
我们看下华夏幸福的公告和一些情况:
华夏幸福公告显示华夏幸福目前有2,192 亿元金融债务,这些债务包括银行借款、债券等等。根据华夏幸福半年报显示华夏幸福目前有4745亿的资产,净资产约为526亿。
华夏幸福公告对于比较好变现的资产将寻找优质买家变现预计可以回收资金750亿然后拟安排约 570 亿元用于现金偿付金融债务。
出售资产带走金融债务约 500 亿元,说明根据第一步卖出优质资产后变现750亿实际总卖出的资产为1250亿内含有500亿元的负债随项目公司股权出售一并带走并转出公司。
其他的,持有物业部分价值220亿元,这部分估计不好变现,不过也是实打实的资产。还剩余550亿元的债务由公司承接。
总体看下来对平安的风险敞口是不是下了很多呢,昨天的上涨估计与这个信息有很大关系。
2、负债端
平安后续的股价能不能走好,与负债端也就是寿险健康险业务的发展关系最大,这个才是决定企业未来走向的关键,如果平安的改革做好了,保险业务重回增长通道,那么就是利润+估值的双击。
对中国平安改革进程中观察几个细微的指标,代理人数量方面是否出现了正增长,代理人的绩效和新业务价值是否出现了正增长,代理人收入是否增长等等,从半年报的数据来看是不理想的。
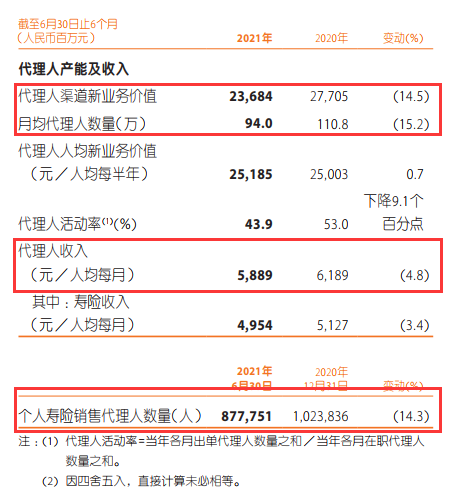
还有每个月保单情况。它是季报、年报的前瞻数据,通过保单的增减情况也能对业绩有预期。
3、继续持有
中国平安依然处于改革阵痛期,预想今年年底前会好转,看来是落空了,往长远看,我相信保险行业依然有很高的天花板,现在也不能说保险就是一个垃圾行业。
一切都用仓位说话,平安最高的时候在我的股票组合中占比27%,现在占比大概16%,一个是股票本身从最高盈利30%,到现在浮亏27%;另一个是之前换腾讯减了2万块,占比下来了。目前的市值平安在整个组合中的比例是8%。这个比例不至于对我的整体投资产生大的影响。
我对平安的规划是继续拿着,如果有好的机会调仓换股,比如如果腾讯到了430港币以内我会用平安换腾讯。
宋城演艺
节后宋城演艺也是大涨近6%,我持有宋城的成本是15.5元附近,现在宋城是14.87元,浮亏很少不到4%。
十一期间看了一些新闻报道,很多投资者目前对宋城都出现了正面的看法,一个是经营稳定,客流和营收持续恢复;另一个重要的原因是股价从8月初最低12元附近持续恢复了两个多月,股价的上涨自然也给投资者带来了信心。
宋城演艺的官方网站报道了十一期间的业务经营情况,营收、游客数量等恢复比较好,接近2019年同期情况。以下是报道内容:
尽管存在疫情反复影响、跨省游局部受到限制等不利因素,宋城演艺在严格落实疫情防控及安全旅游的前提下,通过持续挖掘本地及周边市场,国庆假期取得良好的成绩,7天各大千古情等主秀演出229场,较2019年同期恢复超80%;接待游客超150万人次,其中散客占比83%;营业收入约1亿元,较2019年同期恢复75%,其中源自散客的收入已基本恢复至2019年同期水平。
上海宋城登上中央电视台,成为国庆演出市场典范。经过近半年的运营,上海宋城内容不断丰富,口碑持续提升,市场加快发展,黄金周全新推出的黄浦江畔live现场和精彩刺激的飞车表演等全天50余场演出活动,满足各类群体需求。开业至今,大型歌舞《上海千古情》、亲子秀《WA!恐龙》、带餐秀《热情桑巴》三台主秀已上演约500场,累计接待游客近百万人次。
未来对宋城演艺的打算:
随着宋城演艺经营的不断好转,和投资者的信心持续恢复,股价肯定会有所表现,未来有一个打算是降低持仓成本,现在我的成本是15.5元,距离最低点的12元,高出了约20%,如果未来宋城演艺浮盈达到30%以上时,我会考虑减仓一部分,这样可以降低成本,这部分减少的仓位是波段仓位,进可攻退可守。剩余部分会继续长期持有,陪伴企业成长。
今天先聊这么多吧。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。