可转债:市场波动下的组合表现与操作复盘(08-28)(5)
好久没有看可转债市场了,研讨一下有没有机会。
**估值筛选标准
**
1、投资机会等级划分
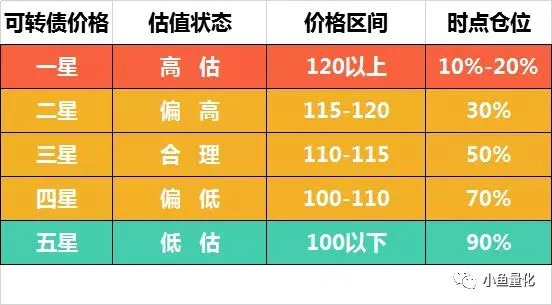
以上这个标准,是我在2021年初可转债大熊市的时候定的,高估值定在120元上方,那个时候大把的可转债在100元下方,以当时的眼光看,这个标准是没有问题的。
2025年8月以来,转债中位数估值一直都在130元上方,以现在的眼光看,这个估值划分稍显不合理,高估值可以定做125元左右,中位数到了125元附近,应该就会有零星的一些可转债投资机会。
2、筛选标准
更新后的可转债投资策略:
**1)、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
2)**、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3)、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4)、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5)、**(新增)**短期涨幅过大的可转债,脉冲式上涨的可转债,做一定的波段操作。
6)、(新增)“新国九条”发布过后,对中小市值股票还有一定影响的,而可转债市场的正股绝大多数都是中小市值公司,所以对可转债正股的分析增加两条要求:
营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
市值:市值指标不做区分,最低15亿元市值,越大越好。
可转债市场现状
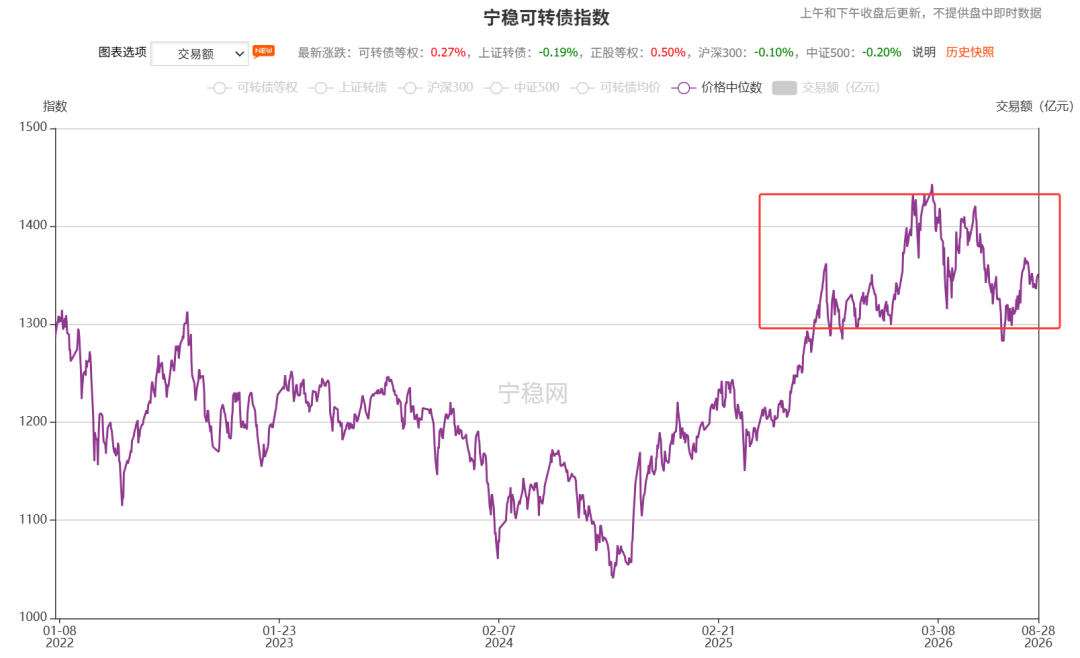
下图是宁稳网的可转债中位数估值趋势图,去年8月到现在,几乎全部都在130元以上。便宜,基本面有还错的几乎没有啊,怎么买。
用集思录筛选一下,只放了一个筛选指标,到期时间大于半年。如果到期时间只有那么两三个月也没啥看头,这么短的时间,正股和可转债能有起色的概率不大。
到期收益率从高到低排序,前四名三房、宏图、美锦、芳源正股业绩和静态基本面都属于那种惨不忍睹的存在,看过几次也就不再过多关注啦。
第五名江山转债,正股江山欧派做家居的和房地产高度相关,25年亏损近2亿元,26年到现在亏9200万,他的静态基本面比如资产负债率、流动比率、速动比例、现金储备、有息负债,还能看得过去。少买一点点可以,不能多买。我本人是还没参与。
第六名铭利转债,其正股铭利达基本面不用看了,很一般。
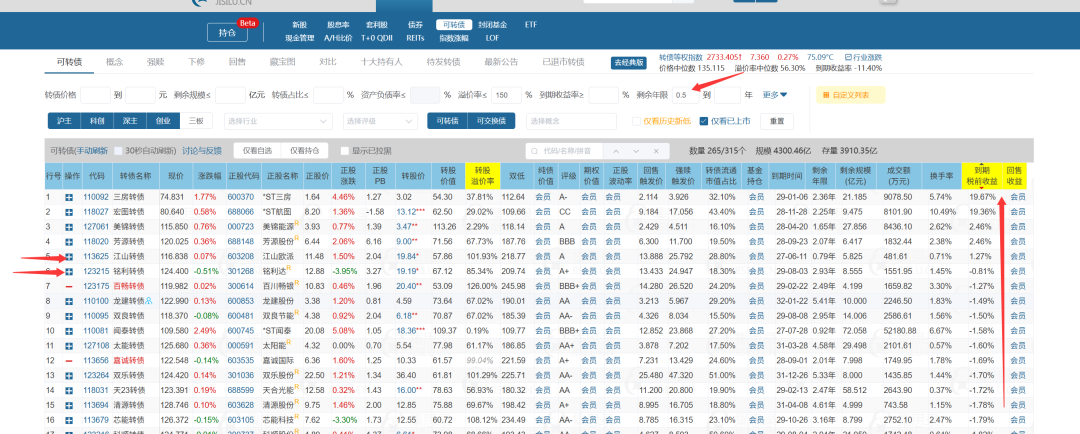
第七名百畅转债,我早期持有的一只问题债,当时买的比较便宜,还是盈利的。现在就不要看了,过滤掉。
第八名龙建转债、第九名双良转债,到期税前收益率都是-1.5%左右了,税后到期收益率-2.0%了,也不考虑。
第十名闻泰转债,今年也是闹得沸沸扬扬的,也少量参与了一些。
所以整体看下来,还是没机会,等吧。我相信一年之内应该会零星出现一些投资可转债的机会。
另外:对于打新多年不中的小伙伴,咱有方法能提高中签率,能每年赚点小钱(5K-2W)。前提条件是有沪深市值,创业板、科创板已开通。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。