医药:买入逻辑与估值分析(08-19)
五六月份那段时间,高股息、互联网、消费、医药这些行业都不太给力,这些正好都是我的持仓范围,几乎每周都加仓至少两次。6月底以来开启反转,这些品种有所起色,就很少加仓啦。今天加仓一个标的,大家说说。
依依股份
今天加仓的标的是依依股份,今年3月底的时候买入过一次,大概是买了一万元。依依股份是一家典型的小市值高分红公司,是宠物一次性卫生用品的龙头公司,其经常出现涨停、跌停,波动起来是真的大。所以啊,要着重分析他的静态基本面以及未来经营的稳定性。
1、分红的持续性和稳定性
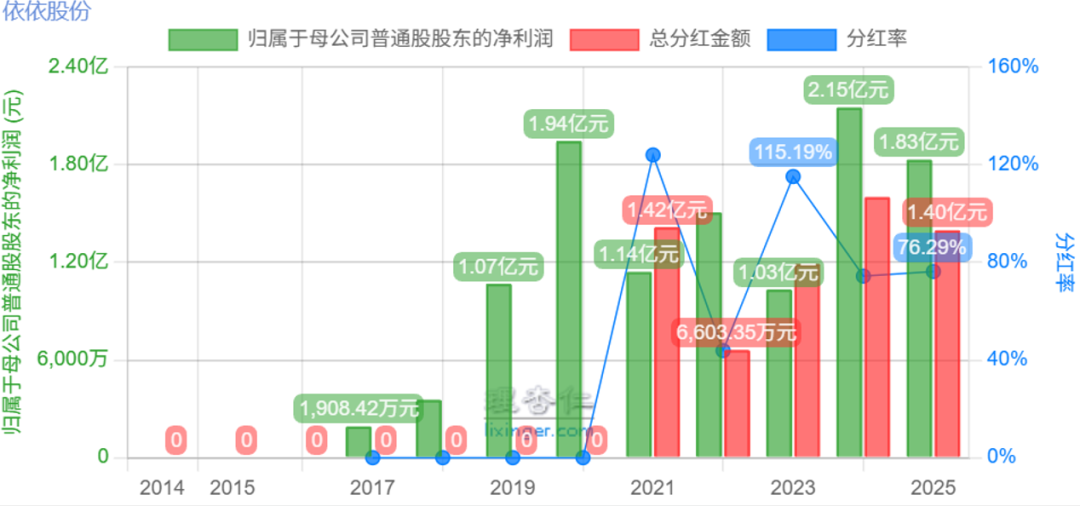
依依股份2021年上市后,即开始分红,而且分红的比例还不错,最低43%,最高124%,近两年维持在75%左右,很是不错。这几年每年的分红大体都在1亿元以上。
2、股息率/预测股息率
其实依依股份的预期股息率不难确定,公司5年分红历史中有三年都在1.4亿元及以上,那么我们保守点预测,按照每年1.2亿元的分红计算,现在公司市值30.6亿元,则其预期股息率为:1.2/30.6=3.92%。
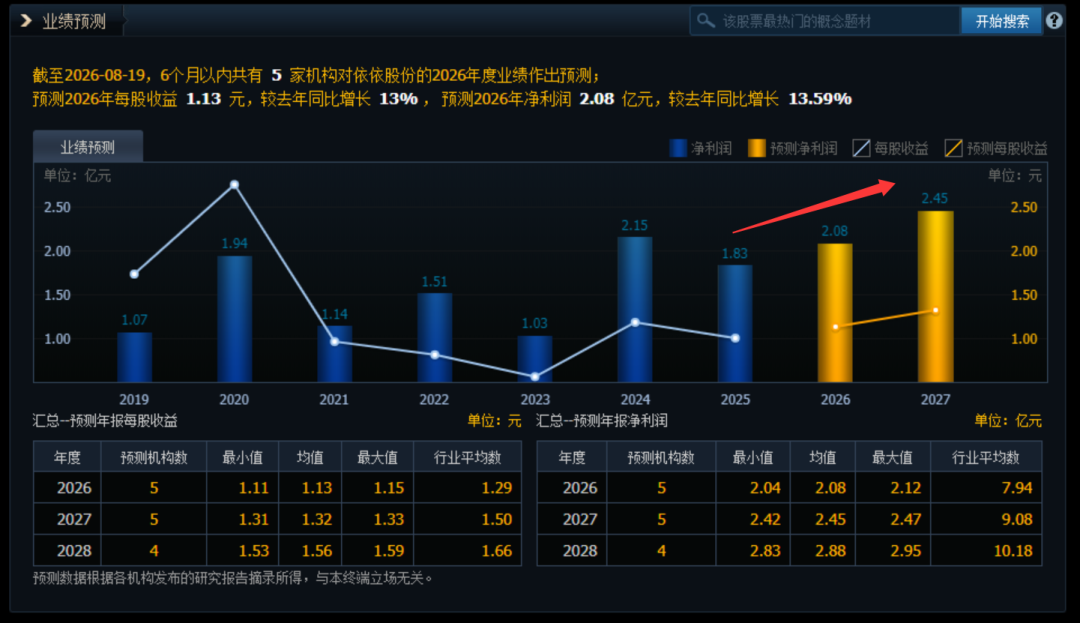
如果按照券商的乐观预测,每年能实现2亿元左右的净利润,那么年度分红1.4亿元是可以实现的,那样的话,股息率为:1.4/30.6=4.58%,股息率大幅上升。
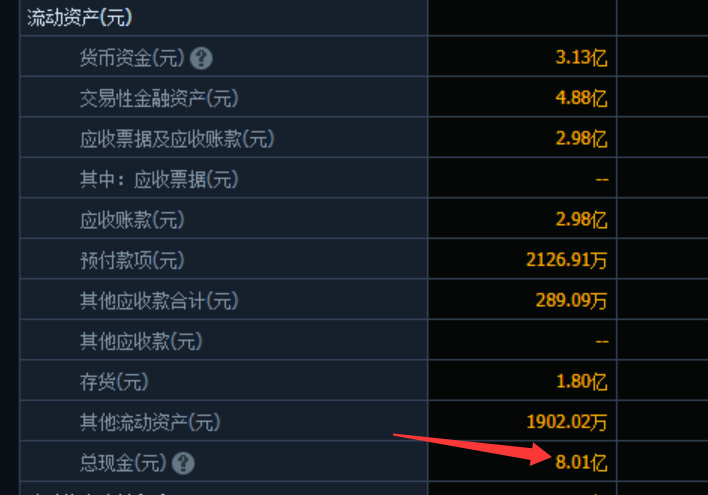
另外,公司账上还有8个亿的现金,也没有什么有息负债,分红保证能力妥妥的。
3、静态基本面
静态基本面指标主要看,偿债能力,现金储备、有息负债等几个指标。
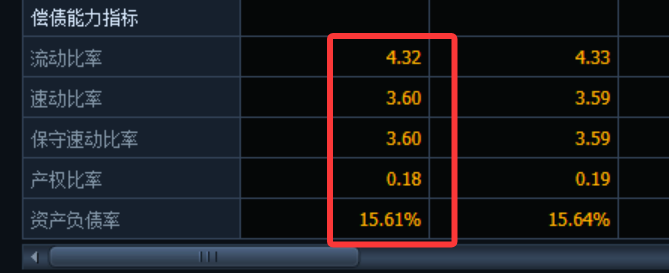
大家看下图,公司的资产负债率竟然只有15.6%,非常优质啊,而且流动比例、速动比率都远大于1,更优秀。
公司账上还有8个亿的现金或等价物,短期负债、长期负债,这些有息负债都是零,非常OK。
4、未来经营稳定性
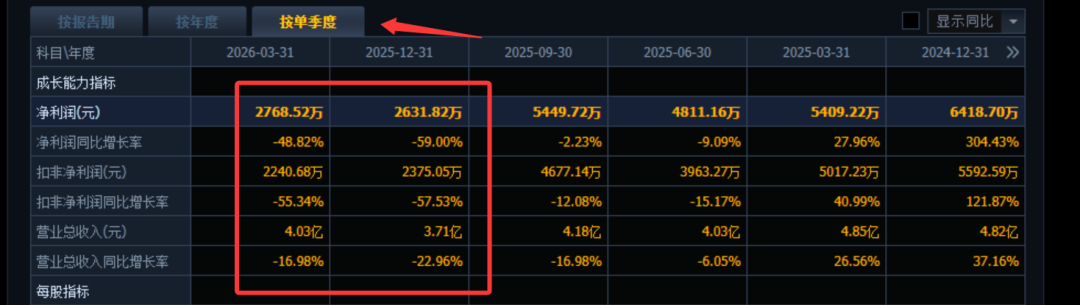
依依股份2025年四季报,和2026年一季报,营收和净利润出现下滑,特别是净利润下滑幅度更大。这两个季度营收下滑约20%,净利润下滑约50%,看起来还是很巨大的。
我用AI帮我分析了一下。得出相关原因:
-
2025年美国关税多次加码,客户提前大量囤货,所以去年四季度及今年一季度订货自然减少;
-
美元兑人民币汇兑出现亏损,2004年汇兑是盈利的;
-
原材料成本上升,特别是石油相关产品;
-
柬埔寨一期新厂爬坡,人工/折旧摊薄,毛利率低于国内工厂。
-
以及其他方面,国内营销投入增加很多。
等等这些原因吧,AI还分析,宠物卫生用品市场的长期逻辑不变,需求还在那里。
分析到这里也就没啥可担心的了。
5、技术面分析
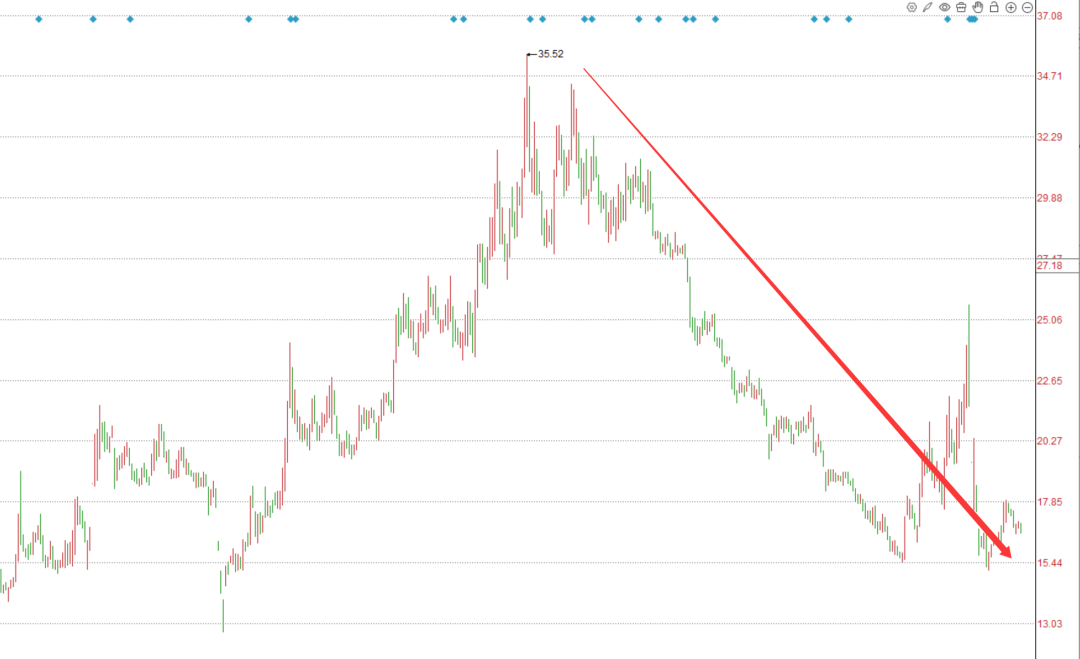
下图箭头处,依依股份2025年11月达到本轮最高约35.5元,跌到现在的16.6元,回撤幅度有53%之多,不可谓不高了。跌到现在直接导致股息率提高到了4.6%附近,相当不错啦。
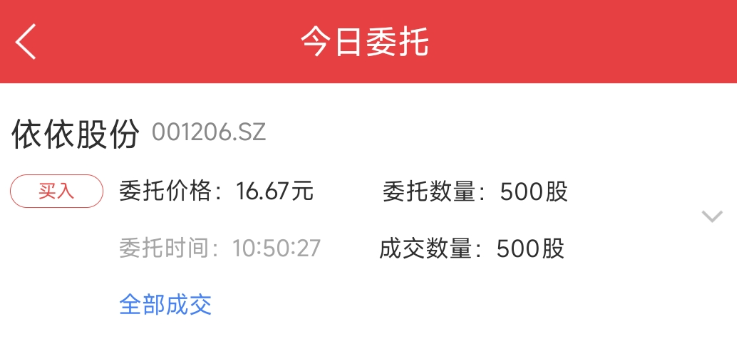
附交易记录,本次买入500股,约8300余元。累计持有1000股,浮亏约9%。