
2026年2月可转债组合持仓与收益复盘(09-04)
上次盘点可转债组合是在8月13号,20多天过去了,其间再次卖出8只可转债,8月底以来,还经历了可转债的一次规模比较大的下杀,给大家说说。
持仓明细
1、持仓明细
可转债持仓明细如下(2025.9.4),平均持仓成本102.66元,目前持仓盈利约15%,浮盈十来万。相比8月13日那次盘点,持仓从40只降低到现在的32只,这二十来天获利了结了8只可转债。
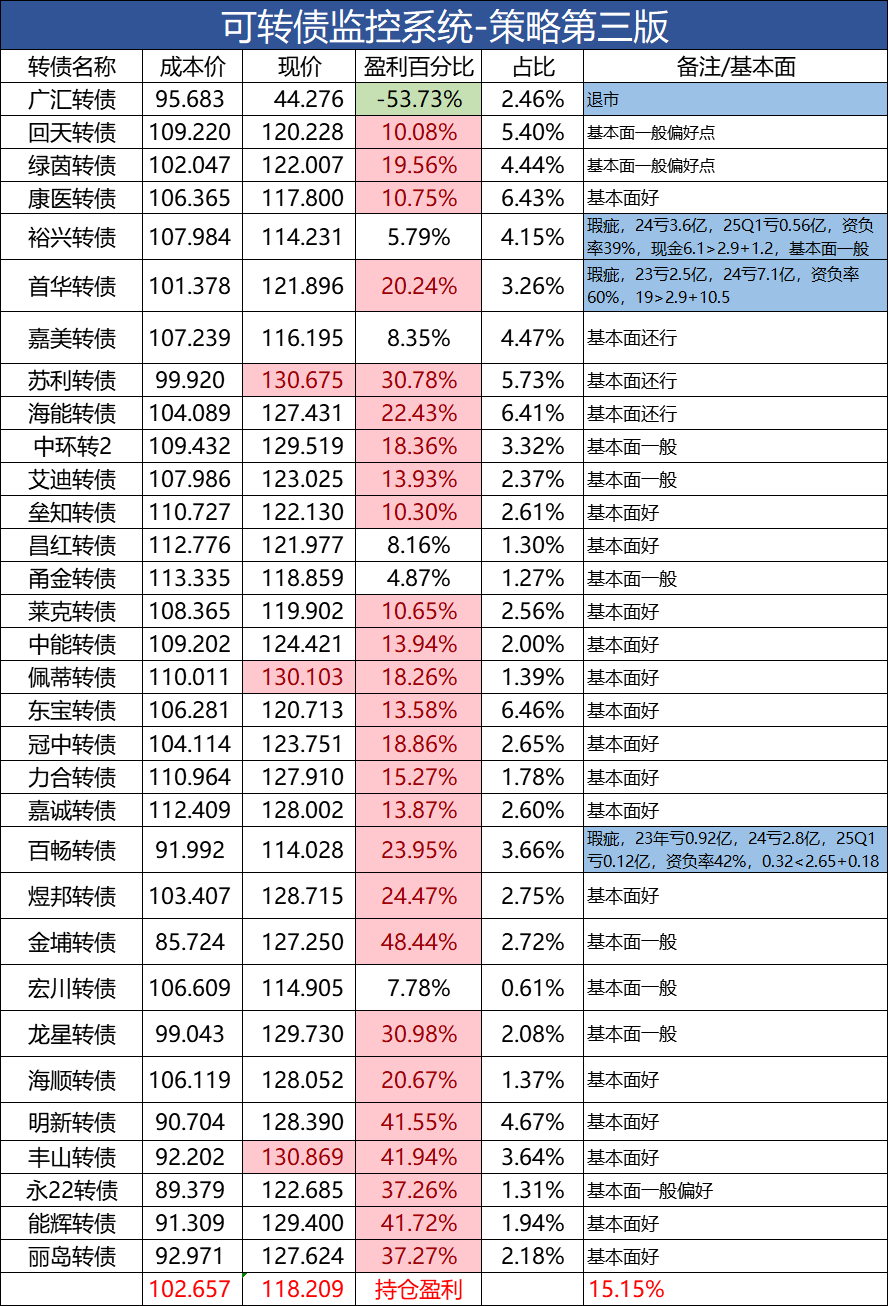
去年8月这个组合最多的时候浮亏十多个百分点,到今天为止可转债组合已经大幅盈利,持仓部分盈利15%,今年已经获利了结了23只,卖出部分获利23.5万元。
最近两年有两轮可转债的大幅下跌:
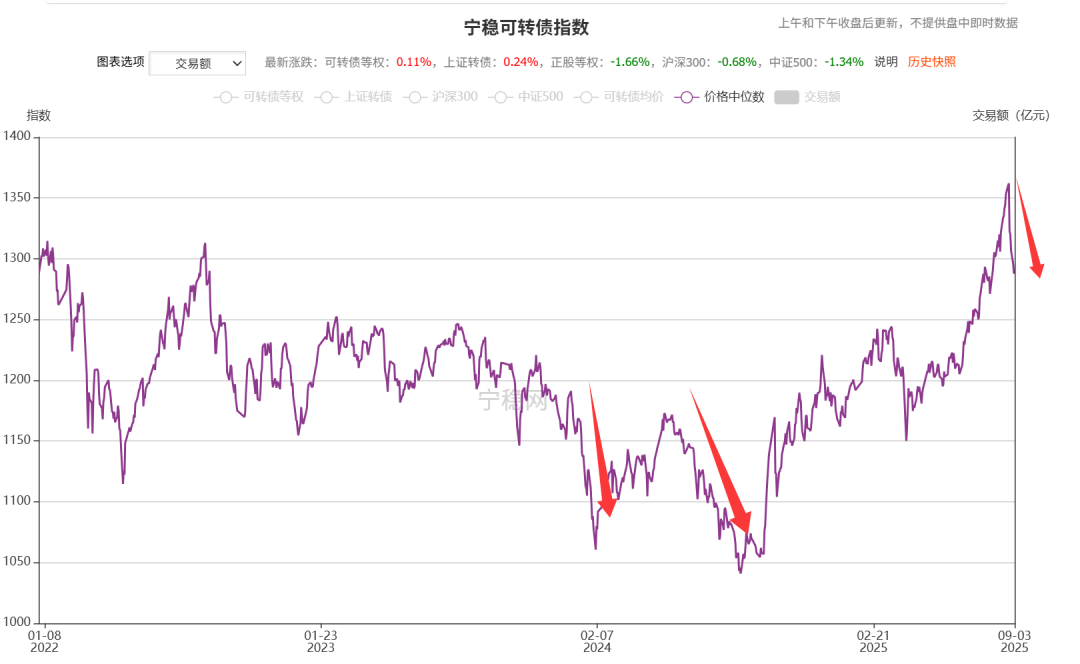
第一轮:中位数从2024年1月2日的119.1元,最低跌到2024年2月5日的106元,跌幅达到了11%,这对于可转债这个品种来说跌幅可是相当巨大的,对于那些溢价率偏低的活性债,跌幅会更加巨大。
小鱼当时整个组合浮亏约7%,当时浮亏金额超过10万元左右。在这一过程中我算是把握住了机会,加仓三十余万元,调仓八万余元。调整比例占到了可转债组合年初本金的40%多,可以说这一轮加仓和调仓力度还是非常大的。
第二轮:中位数从2024年五月份的117.2元,最低跌到2024年8月22日的104.1元,跌幅达到了11.2%,并且呢,这一轮跌幅低价债跌幅更为巨大。
这一轮小鱼的浮亏14%,浮亏达到了是十八九万,几乎是上一轮浮亏的一倍,主要原因是持仓主要为低价债,而低价债跌幅更为巨大,且可转债的仓位项目相比1月份的时候增加了不少。
在第二轮可转债下跌过程中,几乎没有新增资金加入,主要还是组合内调仓,高价债换低价债。
2025年可转债中位数估值最高出现在8月26日,达到了136.2元,可转债历史上最高估值。目前可转债中位数回落到了129元附近,这个下杀幅度不算低,小鱼持有的这些可转债也经历了比较大的回撤。好在2025年已经卖出了23只可转债,这次下跌对整体组合回撤影响相对小一些。
2、可转债组合
之前我一直是在雪球的可转债组合中公布持仓的,但是雪球组合的容量上下是30只,所以超过30只之后就没法在那里展示了,后来又做了第二个和第三个可转债的组合,我把三个组合的连接放在这里:
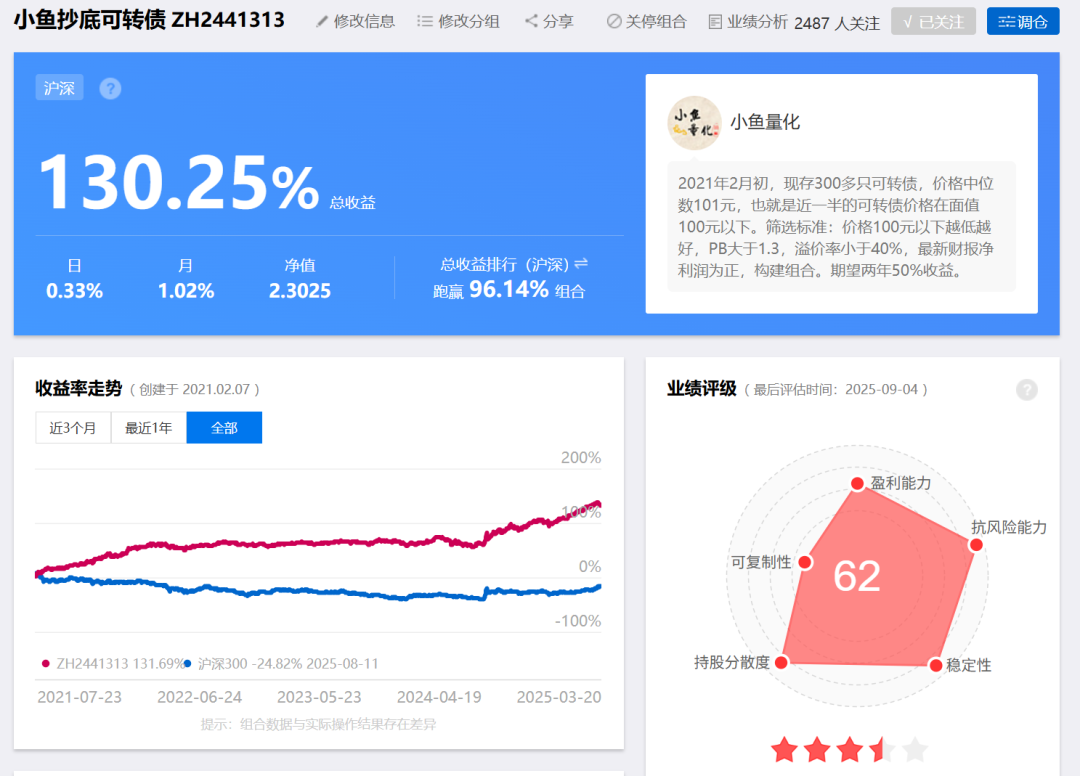
小鱼抄底可转债组合(第一个)
https://xueqiu.com/P/ZH2441313
这个组合在收益达到了130%+,组合不断创造新高。
随着今年可转债不断获利了结,这个组合的现金仓位已经超过50%。
小鱼优质转债组合(第二个)
https://xueqiu.com/P/ZH3256772
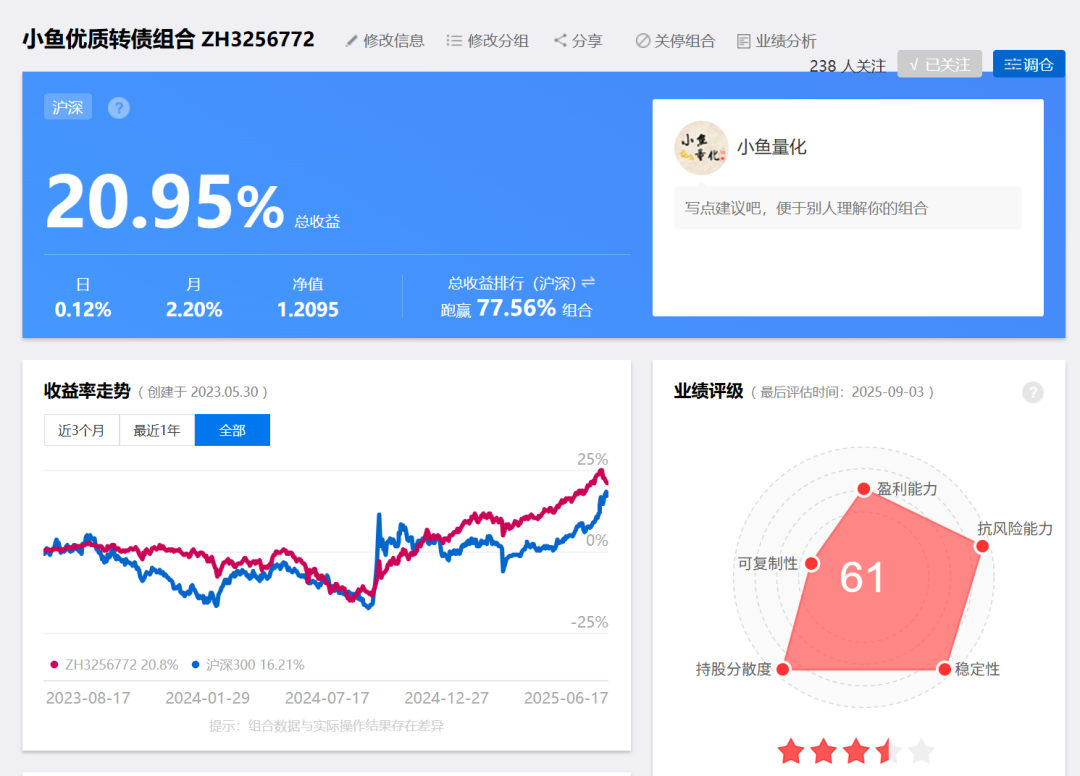
这个转债组合建仓在2023年七八月份,那个时候可转债市场正处于高位,中位数估值在120多元的位置,建仓时点属于非常贵的时候了,所以整体收益不佳。随着去年8月份触底反弹,不断上涨,收益已经来到了20%+,已经持续超越沪深300。
随着今年可转债不断获利了结,这个组合的现金仓位已经超过37%。
小鱼优秀转债组合(第三个)
https://xueqiu.com/P/ZH3330380
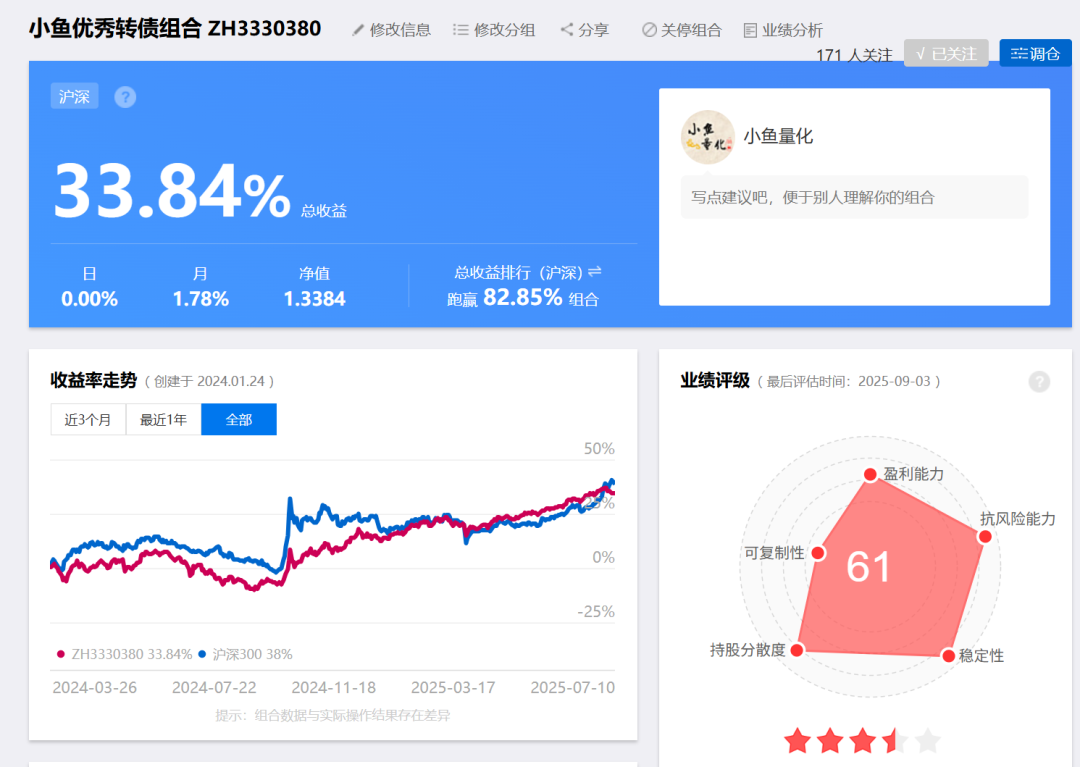
第三个可转债组合创建时间是在2024年二三月份,当时可转债市场估值不高,算是一个抄底组合,目前盈利33%+,也是不断创出新高。
随着今年可转债不断获利了结,这个组合的现金仓位已经超过63%。
3、关于波动性:
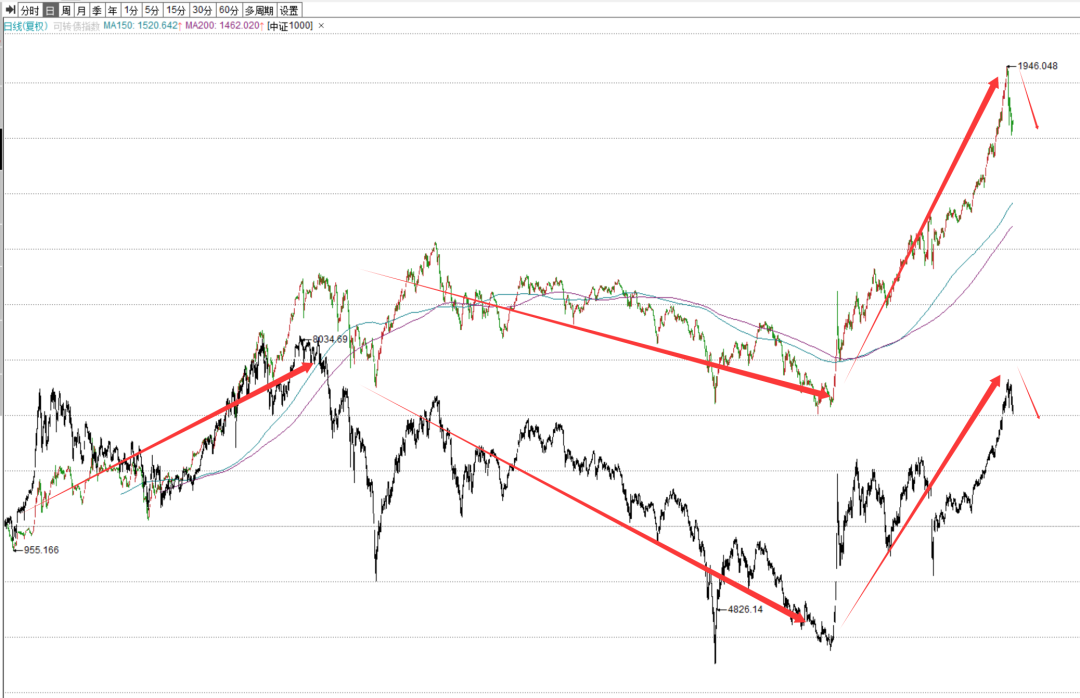
2024年这两轮可转债的大幅波动,已经创造了历史,是可转债历史上最大幅的波动,如下图的可转债等权指数,之前就是一个几乎长期向上的走势,21年下半年以来就是个震荡下跌的走势。2024年9月中下旬可转债市场已经见底,目前处于快速上涨阶段。
波动性确实已经较大了,我统计了小鱼上述三个组合的最大回撤:
小鱼抄底可转债组合:最大回撤10%左右;
小鱼优质转债组合:最大回撤15%左右;
小鱼优秀转债组合:最大回撤15%左右;
这个回撤的幅度确实已经不低了,但相比股票、或股票类指数动辄30%以上的跌幅,我认为可转债的波动性依然大幅低于股票类。
因为可转债的正股大多是中小市值的公司,那么可转债指数与中小盘指数的走势比较相似,下图是可转债指数883981与中证1000指数的走势对比:
前期2025年5月~2021年底,走势涨幅等都比较一致;
中期2022年初~2024年9月底,虽然走势基本相似,都是处于一个下跌阶段,但中证1000指数跌幅巨大,跌幅超过40%,而同期这个可转债指数跌幅仅有22%多点,体现出了可转债波动性小,比较抗跌。
2024年10月至今年8月底,可转债指数的涨幅比中证1000更高。
今年8月底以来,到现在一个星期左右,可转债跌幅比中证1000更高一点、
4、瑕疵债占比:
小鱼已经把所有持仓可转债的正股基本面又重现研究了一遍,相关基本面情况都简单标注在表格的最后一列,有浅蓝底色标注的为瑕疵债,目前占比10%左右,有机会逐步清理掉。
瑕疵债从年初的七只,降低到了现在的四只。瑕疵债的京源债转债获利1万余元卖出;帝欧转债获利800元左右卖出;博汇转债获利9200余元卖出。
瑕疵债中的裕兴转债、首华转债、百畅转债,这三只累计盈利一万四千元左右,也是择机卖出。还有一只老大难的广汇转债,已经退市,现在也没有别的办法,就放着吧,看看后续有没有可能公司回售。
5、加强可转债正股基本面研究
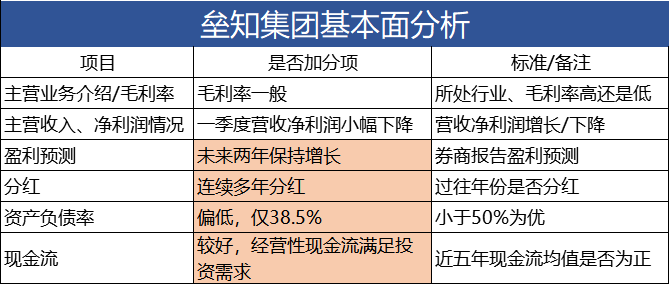
这个方面现在是有所加强的,我给自己定了一个可转债正股基本面分析框架,简单看看几个指标,然后打分即可,如下表,基本面研究关注六个大的指标,最起码有三个以上的指标符合才会考虑买入的。少参与、不参与瑕疵债的投资。
6、我的可转债筛选方法
简要给大家说下我的可转债筛选方法,先用几个指标大致过滤一遍:
评级指标,全部在A以上,A-及以下全部排除;
溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
到期税前收益率>0.5%,这样到期税后基本是保本的;
剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
目前通过这几个指标目前能够筛选出9只符合条件的可转债,然后按照溢价率升序排列,从低到高一个个看过去,符合基本面要求的就可以考虑摊大饼形式的买入啦。不过现在确实不是大规模建仓的时候。
注:去年八九月份的时候,符合以上条件的可转债有280多只,随着可转债市场回暖符合条件的可转债确实是大幅减少了。现在按照这个标准已经无法筛选出任何标的啦。
新国九条发布后,对上市公司的退市标准大幅提高,所以可转债正股基本面分析又加上了如下两个标准。
针对营收和市值标准再提高一些:
1、营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
2、市值:市值指标不做区分,最低15亿元市值,越大越好。
7、可转债盈利情况
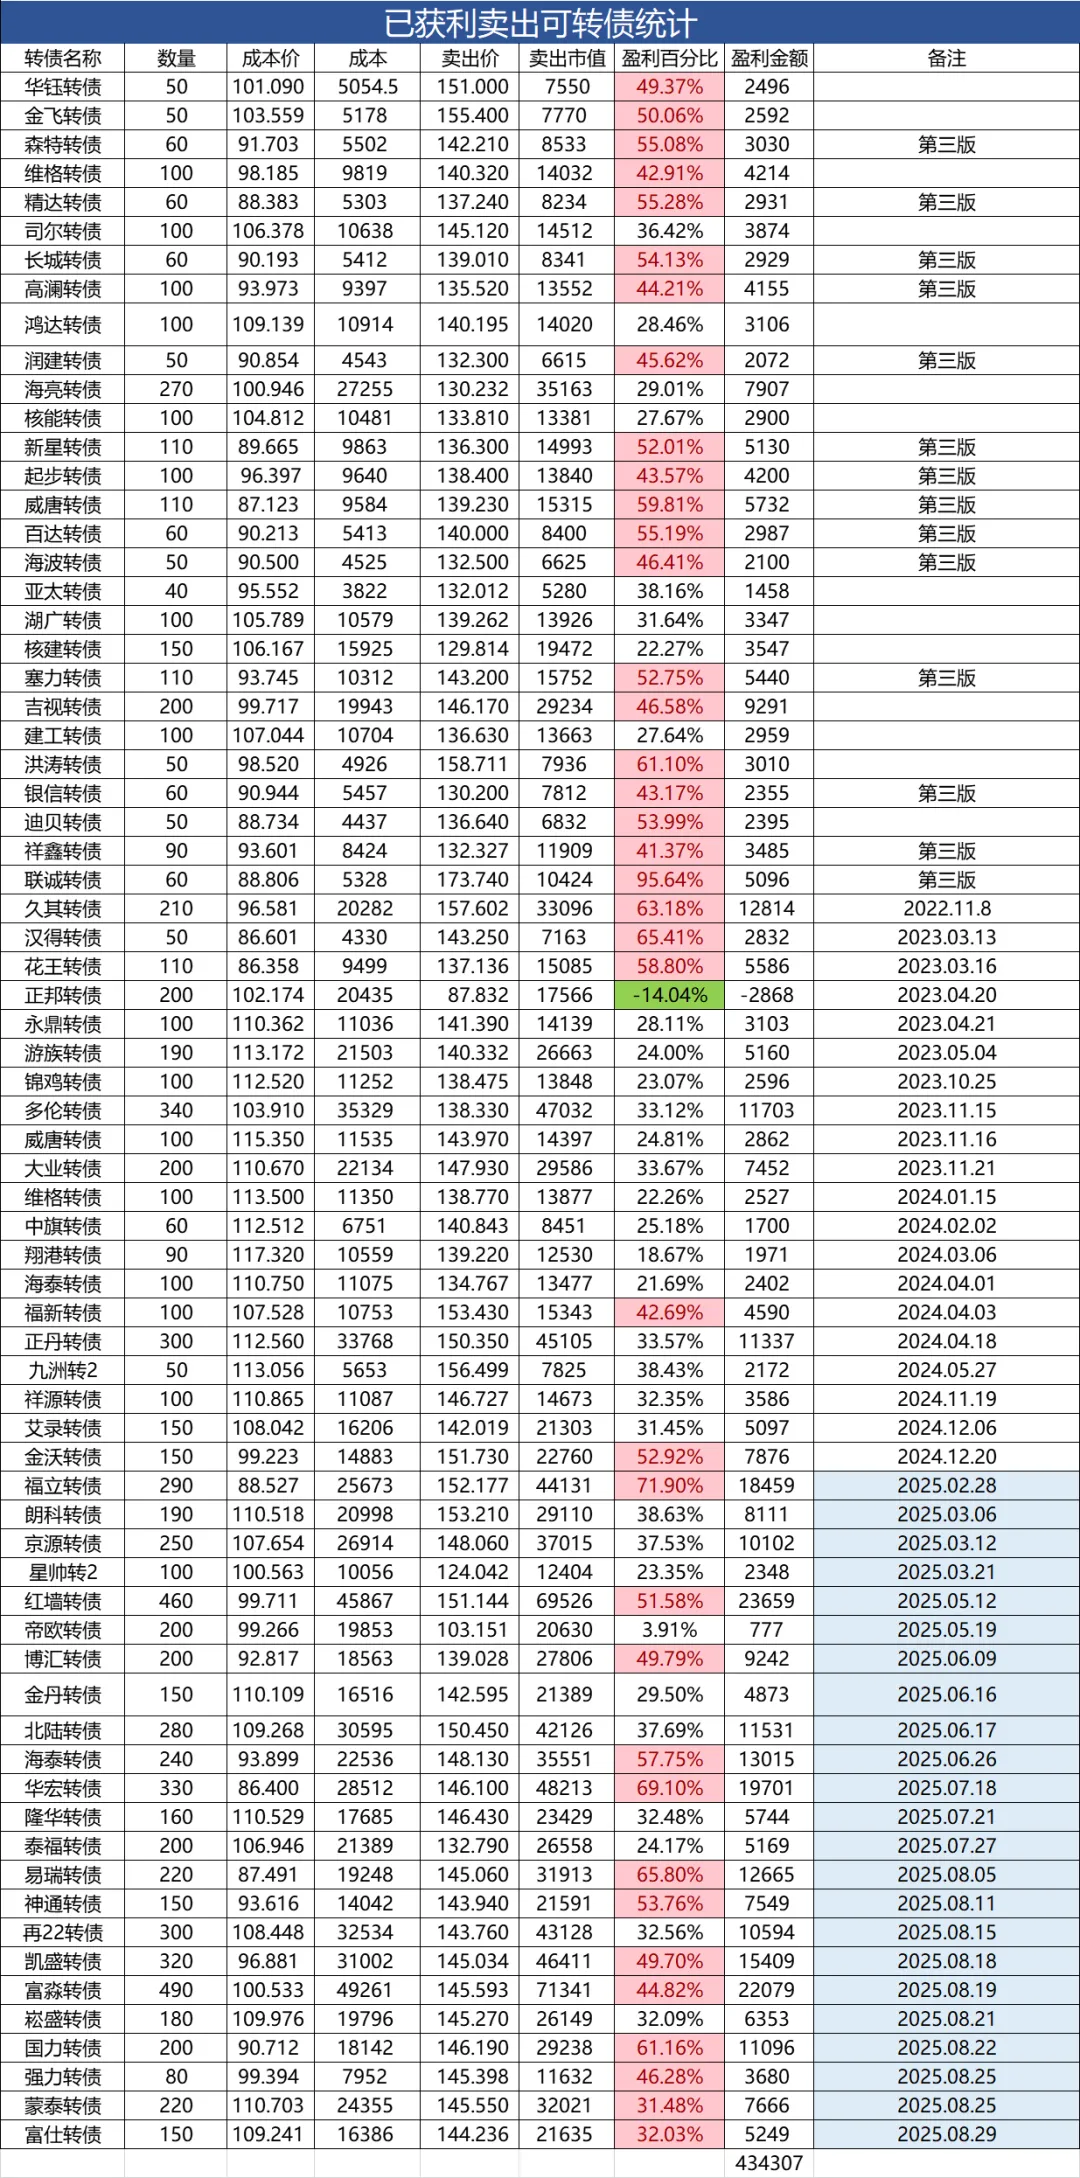
只有清仓后大幅盈利和大幅亏损的才放在我统计的表格中,中间一些可转债盈利三五个百分点,或者亏损三五个百分点清仓的,一般也就不放在这个表格中啦,这些短期持有然后卖出的,总体肯定还是盈利的。
2020年初小鱼精研可转债以来,已获利了结的七十只可转债,总盈利43.43****万元。2025年累计清仓23只,盈利23只,盈利金额为23.5万元。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============