
可转债:市场波动下的组合表现与操作复盘(04-22)
今天继续分析一些可转债。
可转债投资
1、投资机会等级划分
可转债投资的第一步是观察一下可转债市场的整体估值,我最常用的指标是可转债中位数估值。
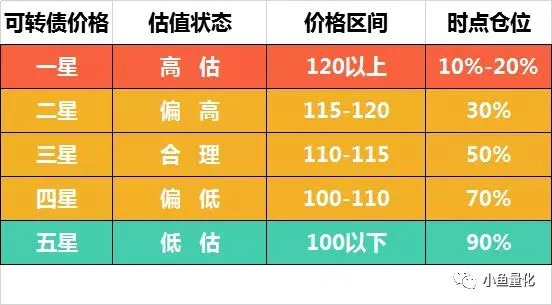
以所有可转债为一个标的池,按照可转债价格中位数划分为几个等级,见下表,当价格中位数在110元以内的时候就到了比较好的投资机会,我把它定义为四星级的投资机会;当价格中位数在100元以内的时候就到了非常好的投资机会,我把它定义为五星级的投资机会;
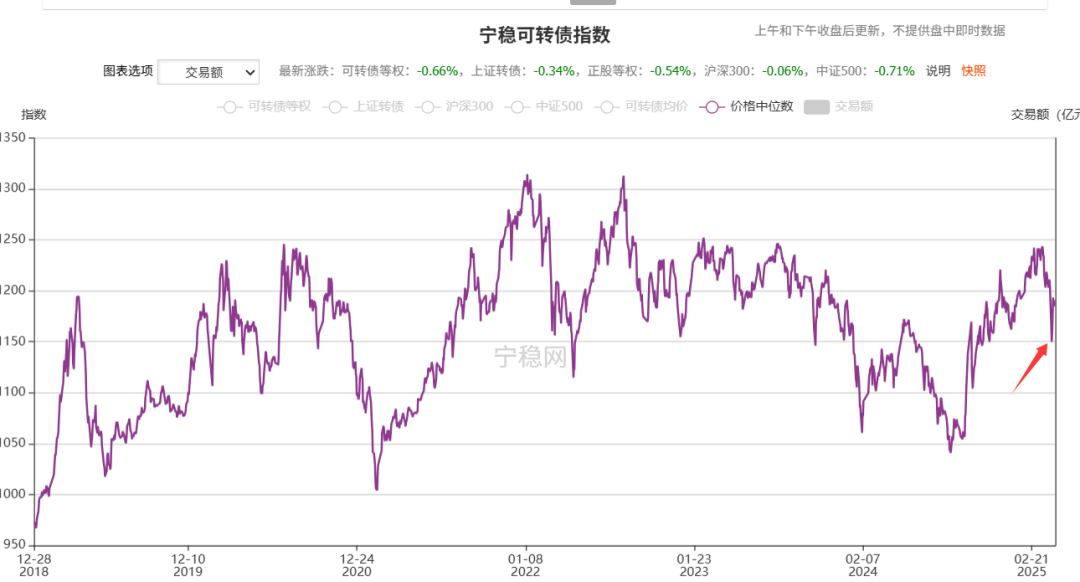
下图是最近几年可转债中位数估值走势图,4月7日那天无论是股票市场还是可转债市场都出现了大幅下跌,当天可转债等权指数跌幅超过5%,中位数估值跌到了115元,正好落在了合理估值的上限。
今天,可转债中位数为118.5元附近,属于相对贵一点的位置。我试着用我的几个指标筛选一下,看看有多少只可以选择。
可转债筛选
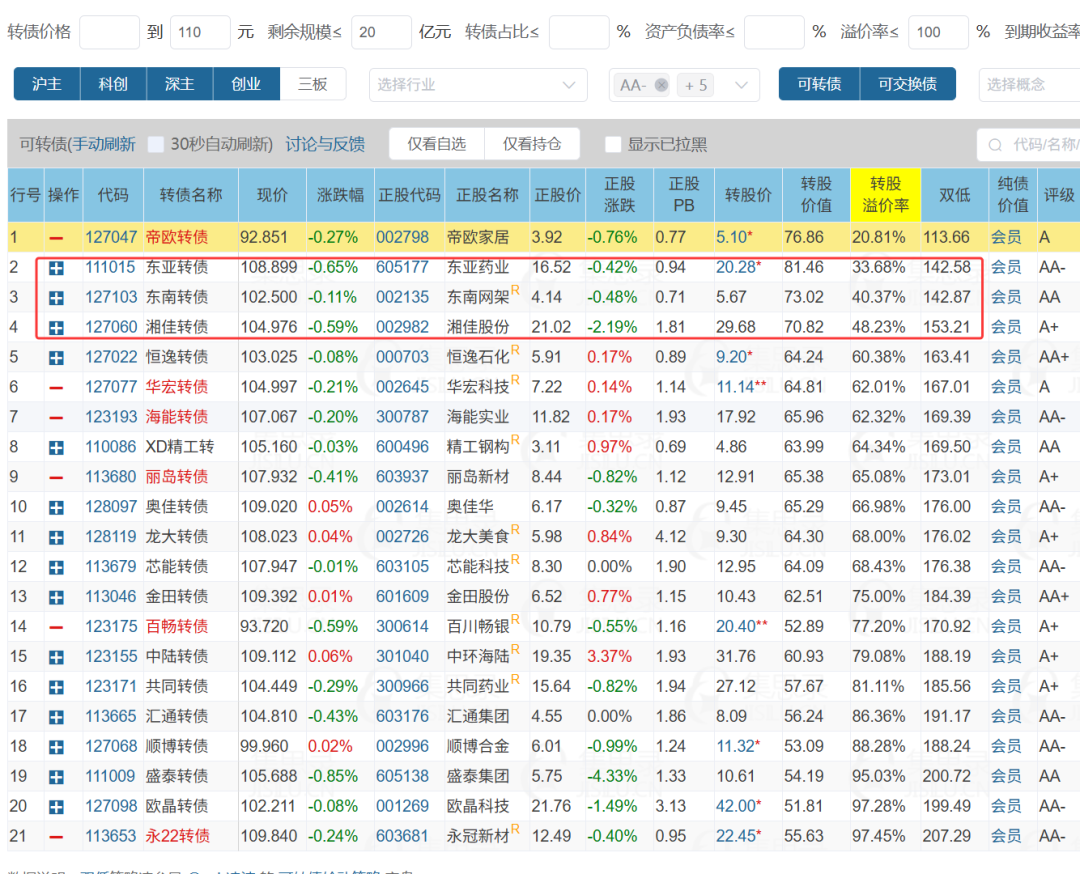
可转债初步筛选条件:
1)、可转债评级在A以上,包括A、A+、AA-、AA、AA+、AAA这六个等级;
2)、可转债价格限制在110元以内,超过110元以上的不买,控制买入价格;
3)、剩余规模,之前都是限制在10亿元,这次放宽点,20亿元以内;
4)、可转债溢价率小于100%,超过100%的我认为溢价率太高啦;
5)、可转债税前到期了大于0.5%,这样税后收益率基本上能保证到期收益率为正;
6)、剩余年限大于0.5,即存续期大于半年,时间太短没啥意义,很难在短时间内达到强赎。
通过这几个条件筛选出了一些标的,按照价格从低到高排序,能筛选出21只来,其中红色自选的是我现在持有的。帝欧转债和百畅转债属于瑕疵债,正股基本面差一些。其他几只还好。
这21只可转债中,价格相对较低,溢价也不算高的,只能选出3只,分别是东亚转债、东南转债、湘佳转债。4月15日我在《这个方向我挺看好》分析过东南转债,结论是基本面还不错,只是转债占比过高,极限情况下,如果真有问题,公司很难有足够资金还钱。
东亚转债分析
东亚转债基本面分析:
基本面分析主要看几个指标,最新周期是否盈利,资产负债率,现金储备,分红,以及其他几个指标情况。
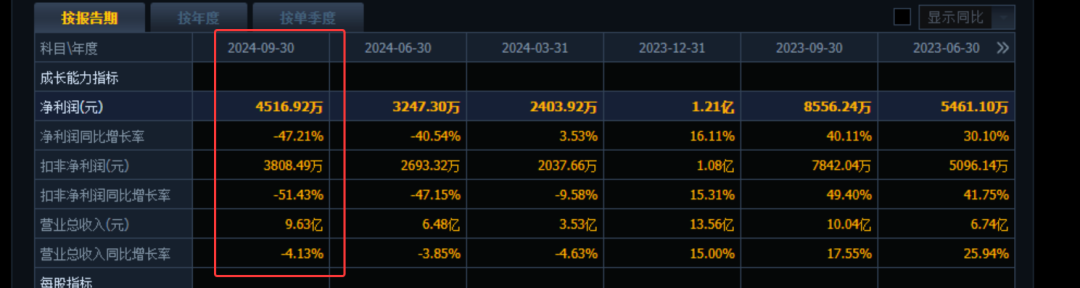
最新的三季报显示,正股东亚药业营收9.6亿元,下滑4%;净利润4500余万元,下滑47%,好在还是盈利的,这个指标没啥大问题。在营收和净利润这个指标上,如果都大幅下滑,且亏损,则直接Pass掉。
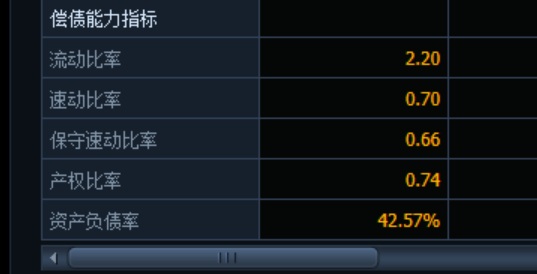
再看偿债指标情况,资产负债率42.5%,确实不高,很不错。流动比率远大于1,说明流动资产显著多于流动负债;速动比率小于1,可能显现储备不足,需要结合资产负债表对比。
我们再看一下资产负债表,现金及现金等价物3亿元左右,短期负债0.7亿元,长期负债0.95亿元。实际上现金情况一般,能覆盖有息负债,但结余不多。
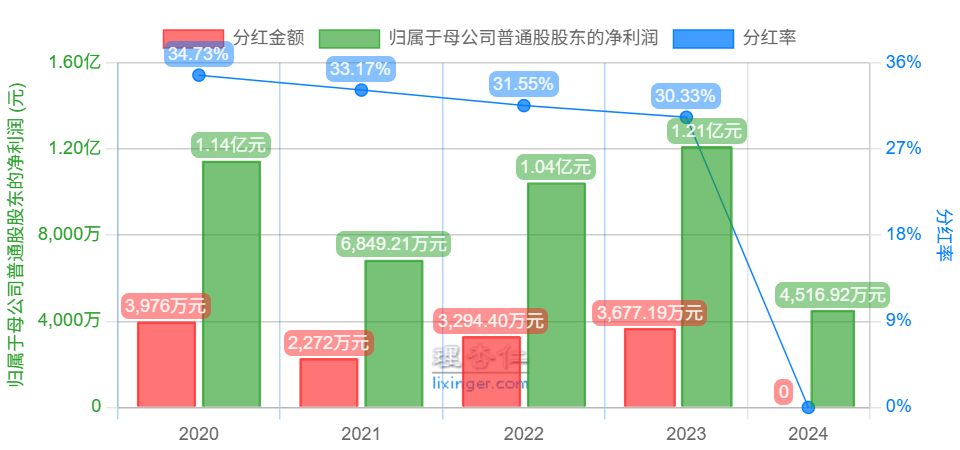
再看分红情况,上市后连续四年分红,每年能分个两三千万,也是一个加分项。
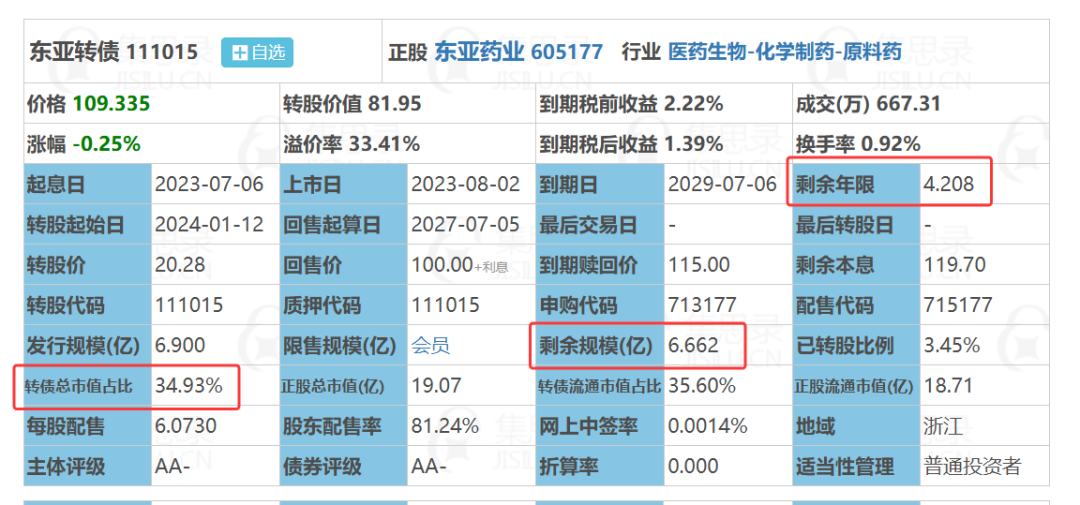
以上几个指标看下来还算不错,给我的印象是可投,再看下其他指标,东亚转债剩余存续规模近六个多亿,转债占市值比35%,确实是有点偏高。如果公司积极促转股,我认为问题不大,可投。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============