
腾讯:投资逻辑与风险复盘
今天主要说说两件事,腾讯的一季报;还有要找到一个合适的可转债越来越难啦。
**腾讯一季报
**
腾讯一季度营收1592亿,同比增长6%,环比增长3%;毛利838亿,同比增长23%,环比增长8%;毛利率52%,同比增长14.5%;利润525亿,同比增长38%,环比增长27%;
整体表现远超市场预期,想到会很优秀,但没想到是这么炸裂的优秀。今天港股佛诞日不开盘,不然大概率会有比较不错的表现,很有可能一举突破400港币的整数关口。
腾讯营收增长6%,看似不高,实际上降本增效效果显著,自身调节能力非常强大。
本周五腾讯还会分红,每股分红3.4港币,分红金额320.68亿港币。且2024年回购规模将从2023年的490亿港币增加到1000亿港币。
好了,大体就这些,希望明天腾讯大涨。
加仓一只可转债
最近一段时间可转债中位数估值来到了117元附近,小鱼持有了73只可转债,平均成本为107.95元,这个持仓组合已经告别浮亏开始盈利啦。
由于可转债中位数已经超过115元,所以本周定投金额不会增加,就按照常规标准执行。
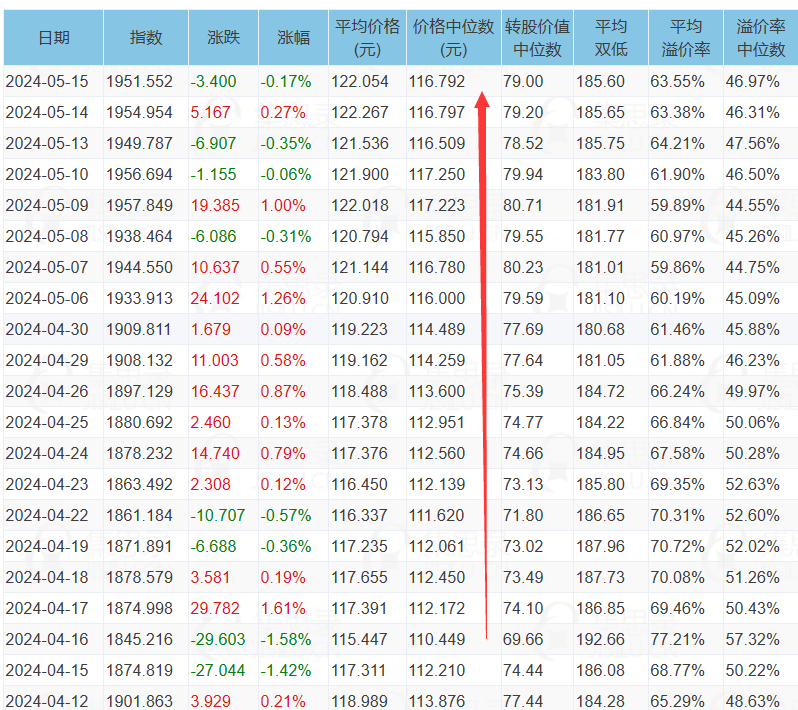
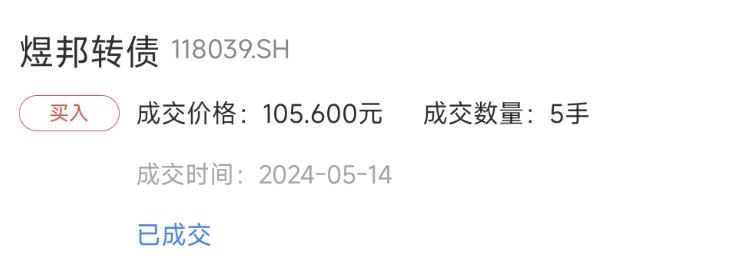
因为可转债中位数估值来到了117元,且小鱼的筛选标准也是越来越严格,看了好多只,都没有特别满意的,本次就少买点,买入50张煜邦转债,这次买入后总计持有煜邦转债200张。煜邦转债也是多次买入过的老债了,不再做过多的分析。
好啦,今天就写到这里吧。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。