
可转债:买入逻辑与估值分析(03-27)
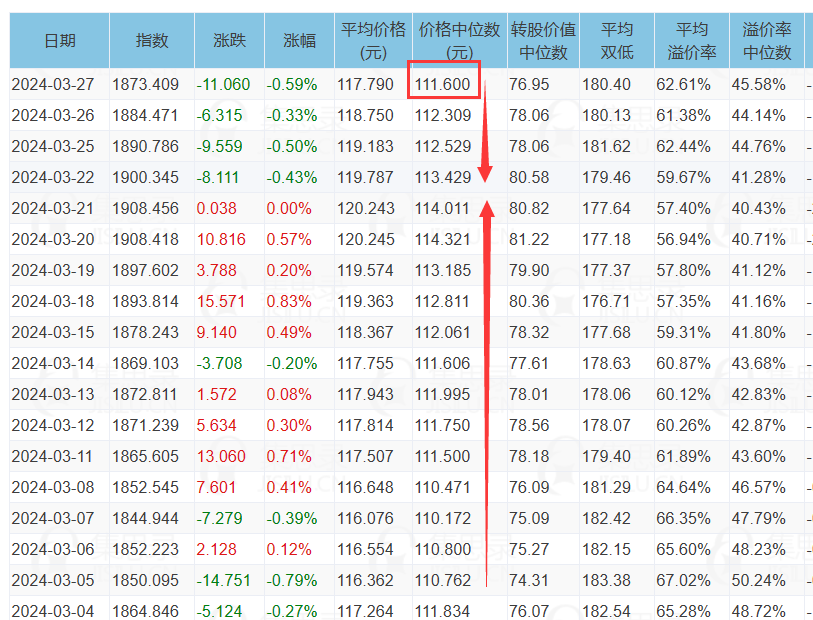
可转债连续四个交易日下跌,中位数回到了111元附近,这个中位数估值是比较低的啦,性价比OK,咱们开启加仓。
**继续加仓
**
3月初可转债中位数估值最低摸到了110元附近, 自此之后,可转债连续多天上涨,前几天可转债中位数最高来到了114元多,只是最近四个交易日可转债连续下跌,中位数回到了111~112元区间,这个估值是不贵的,咱们继续加仓,今天加仓3只,每只50张。
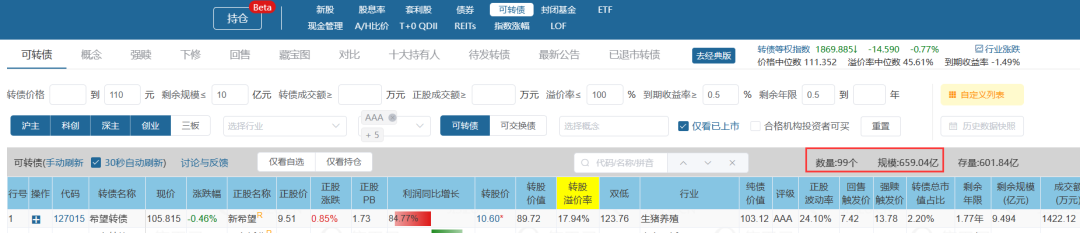
小鱼按照如下几个条件进行筛选:
价格小于110元;
规模小于10亿元;
转债和正股评级在A以上;
溢价率小于100%;
剩余年限大于0.5年;
通过以上几个标准能够筛选出99个标的。相比前一段时间,多了20多只,目前的可转债市场还是足够大的,在这个池子中选择一些优质的标的还是足够的。
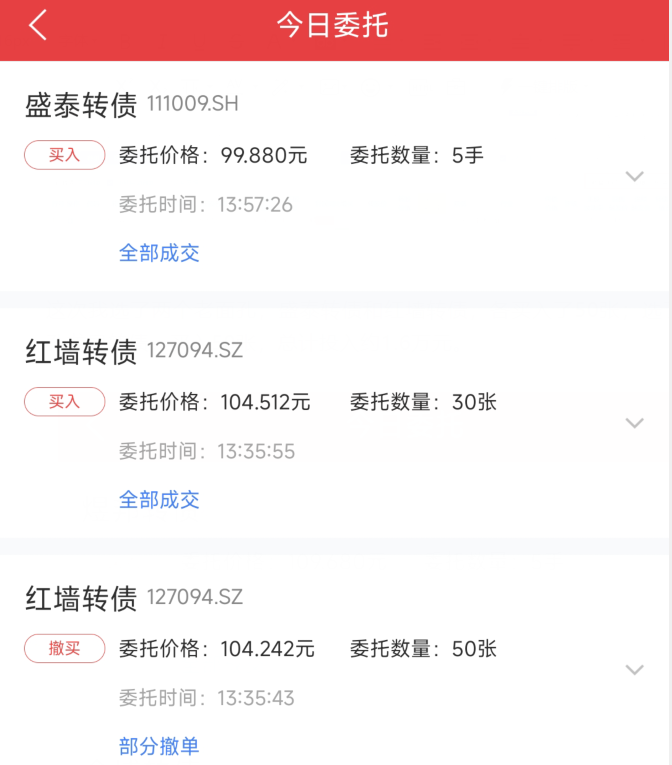
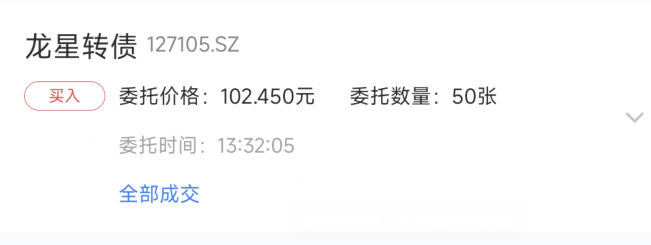
这次我选了两个老面孔,盛泰转债和红墙转债,各买入了50张;选了一个新面孔龙星转债,买入50张,总计投入约1.54万元。
龙星化工
因为龙星转债是个新面孔,第一次买,所以今天重点分析龙星转债的正股龙星化工。
龙星化工基本面分析
因为现在有大把的标的可以选择,所以在基本面方面要求稍高点是没有问题的,我带着大家简单看下龙星转债正股龙星化工的基本面情况。
1、营收和净利润
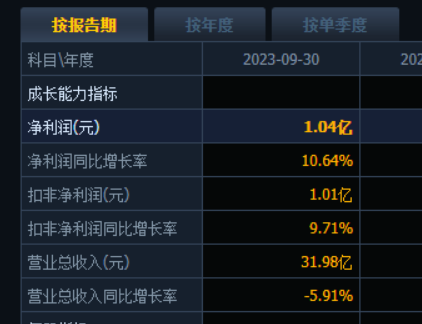
最新周期是去年前三季度,实现营收32亿元,同比下降约6个百分点;净利润1.04亿元,同比上升10.64%,总体来说营收随有所下降,但公司通过降本增效等手段,实现了净利润的增长。
2、偿债能力指标
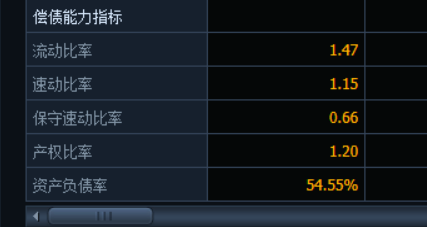
资产负债率55%左右,处于一个合理的区间。流动比率1.47,这个指标还不行,流动资产能够覆盖流动负债。
3、分红情况
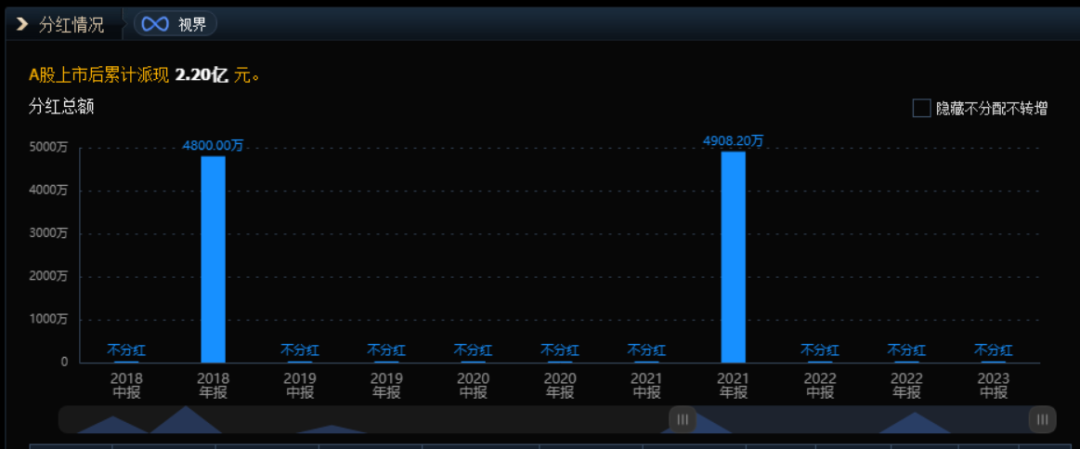
最近五六年只有18年和21年分过红,这两次的分红率在30%附近。算不上加分项,如果2023年报分红,则可以算作一个加分项。
4、盈利预测
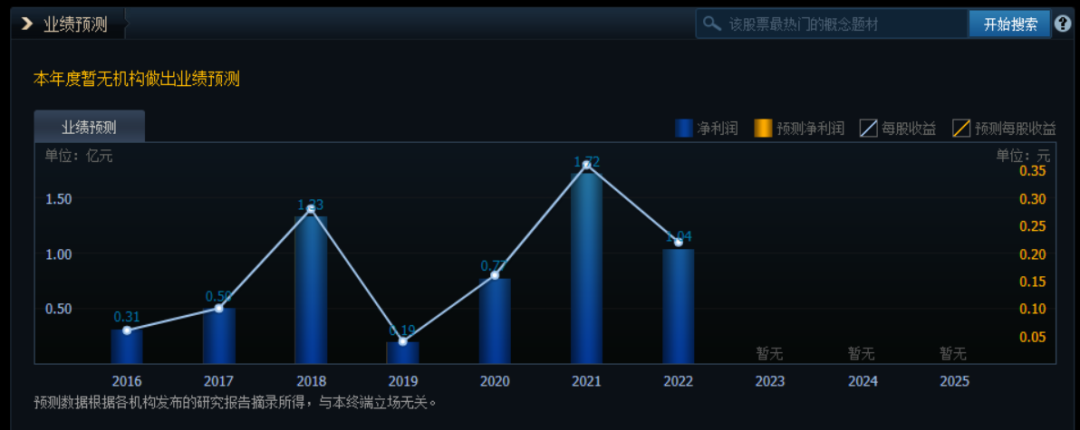
暂无研究机构对龙星化工未来的盈利情况做出预测,不算加分项。
综上,基本面相对还行。所以,尝试建仓50张。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============