
中国平安:买入逻辑与估值分析(03-22)
在小鱼的投资历史上,我是被中国平安深深伤害过的,现在呢,坚定了我继续持有的信念。
中国平安
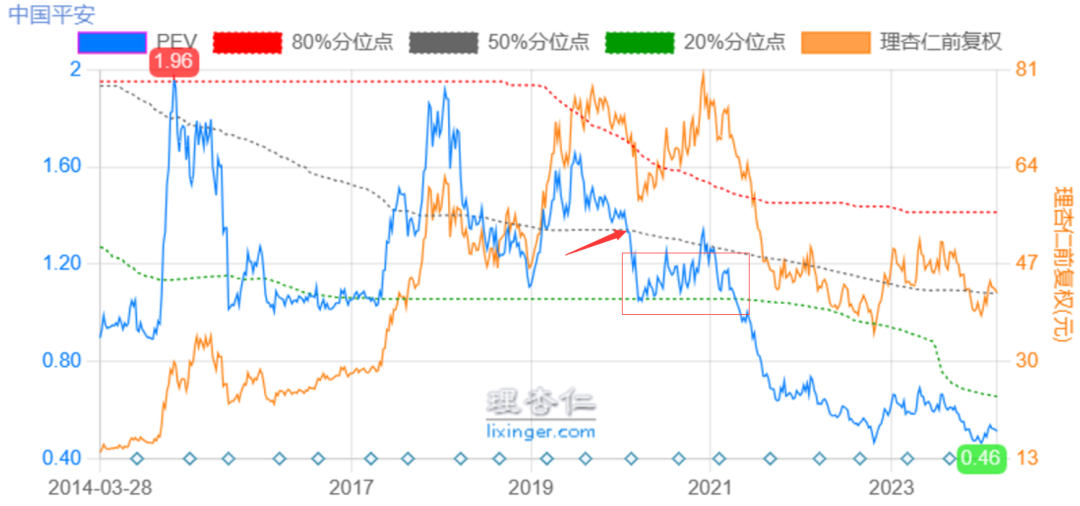
前几年学价值投资的时候,中国平安是大热的价值投资标的之一,当时学习了所谓的PEV估值法,在PEV估值中枢以下时,分批次买入,涨到PEV估值中枢以上时,分批卖出,看似很完美。
下面PEV估值图中箭头处是2020年2月初,蓝色的PEV估值线与灰色估值中枢相交,对应的PEV估值是1.33,前复权价格大概不到70元,后续又在图中红色方框处买了几次,我记得当时成本到了65元附近,今天中国平安40元附近,这些持仓浮亏30%~40%,不可为不惨烈。
如果我们换一种方式,用股息率的模式呢,当股息率达到4%的时候开始买入,即下图箭头处,时间为2021年7月26日,当时中国平安股息率初次超过4%,为4.04%,对应的前复权价格为48.26元。今天中国平安的价格为40.5元,如果当时在那里买入,浮亏也不过只有16%而已。如果在中国平安下跌的过程中再买入几次,还能摊低成本。
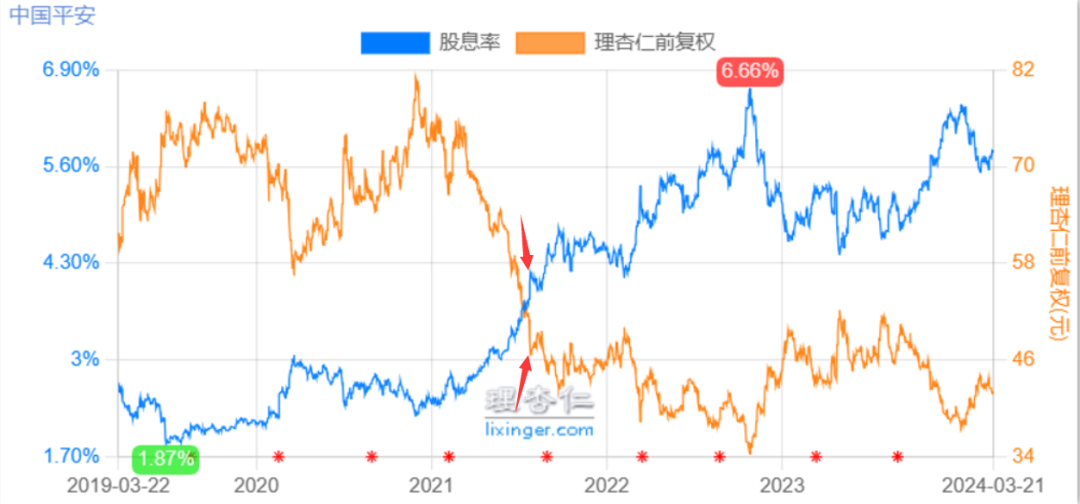
小鱼通过股息率模式买入过两份中国平安,成本不到42元,目前浮亏3%多点。

昨天中国平安公布了2023年的业绩:
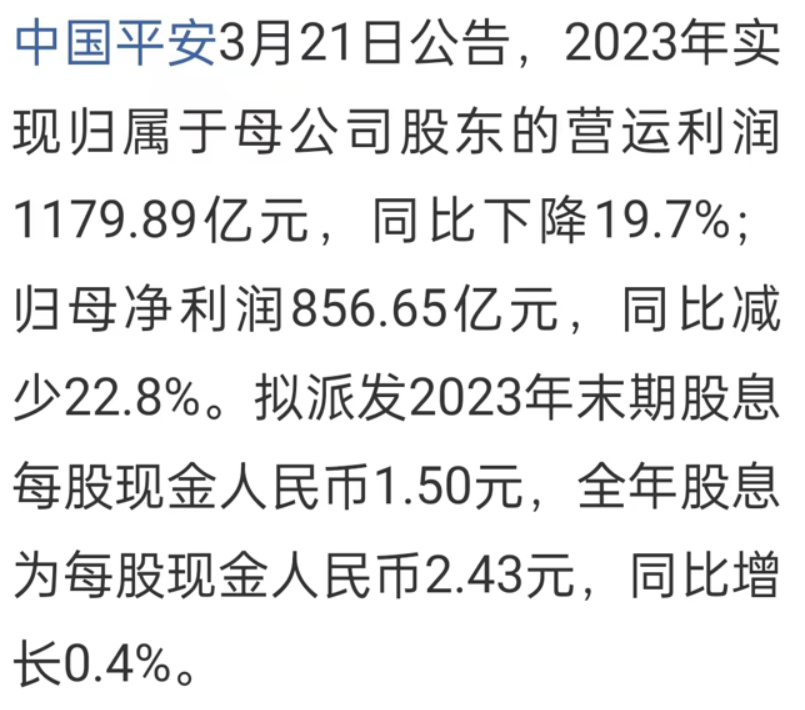
股息率为:全年股息2.43元/今天的股价40.5元=6%,股息率达到了近期的新高6%,不算低了吧。
历史上,中国平安的历年分红都在不断上涨,即使是净利润下滑的这几年也是不断加大分红力度,所以,我认为未来中国平安分红的连续性和稳定性是有保障的,考虑择机加仓第三份中国平安,之后就不再考虑增加仓位啦。
好啦,今天就写到这里吧。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。