
招商银行:买入逻辑与估值分析(01-12)
昨天买入了三只高股息标的,文章中说了招商银行和桂林三金这两家。还有一只景津装备没有给大家说,今天给大家简要分析一下。
**景津装备
**
1.品质
因为咱的股息率模式原则就是低估、分散、不深研。所以针对景津装备这一家公司没有必要过多研究。只要把握几个指标就好。
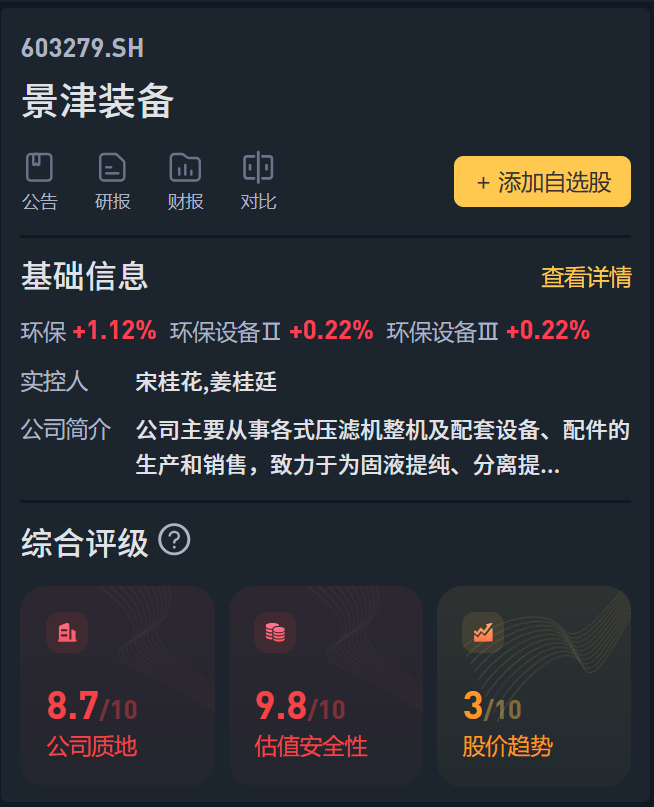
对于品质和基本面方面,借助一个软件“芝士财富”看看具体股票的评分就够了,它根据各种可以量化的指标给予个股1-10分的评分,我认为6.5分以上都没啥大问题。
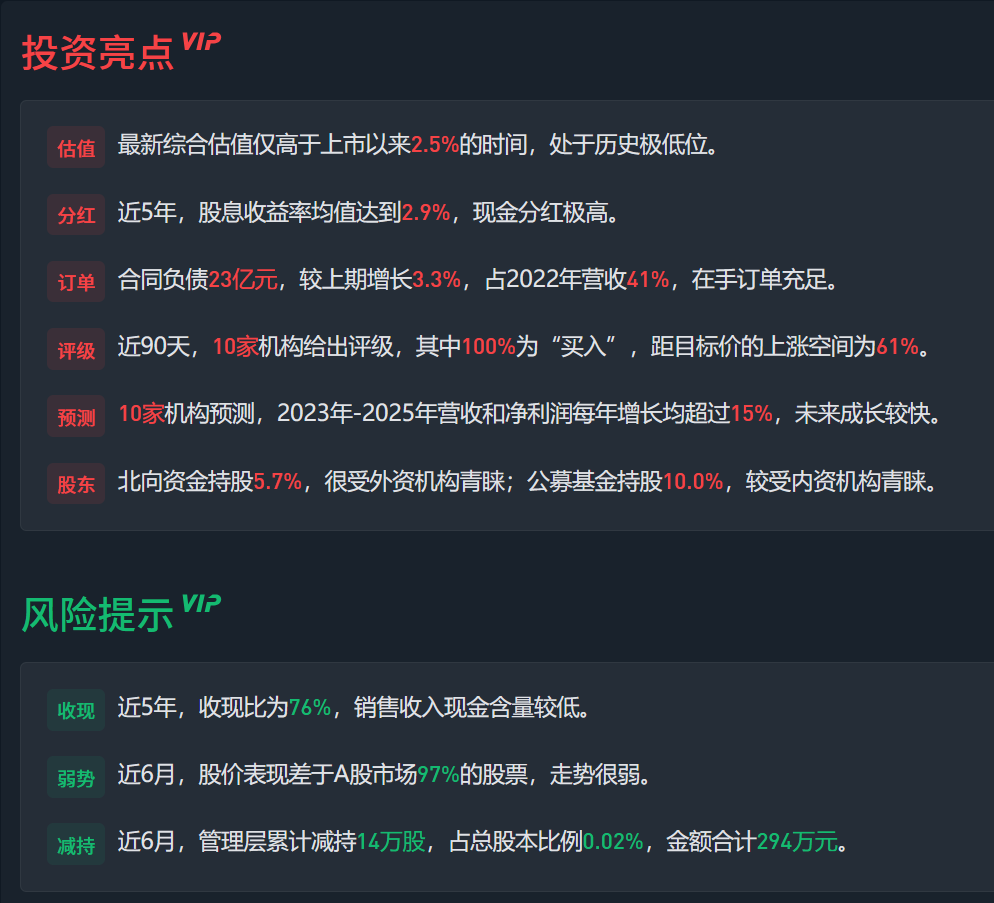
你看软件给予的公司质地评分是8.7分,还是蛮高的,总结的投资亮点权重高于缺点,很好。
2.分红稳定性和持续性
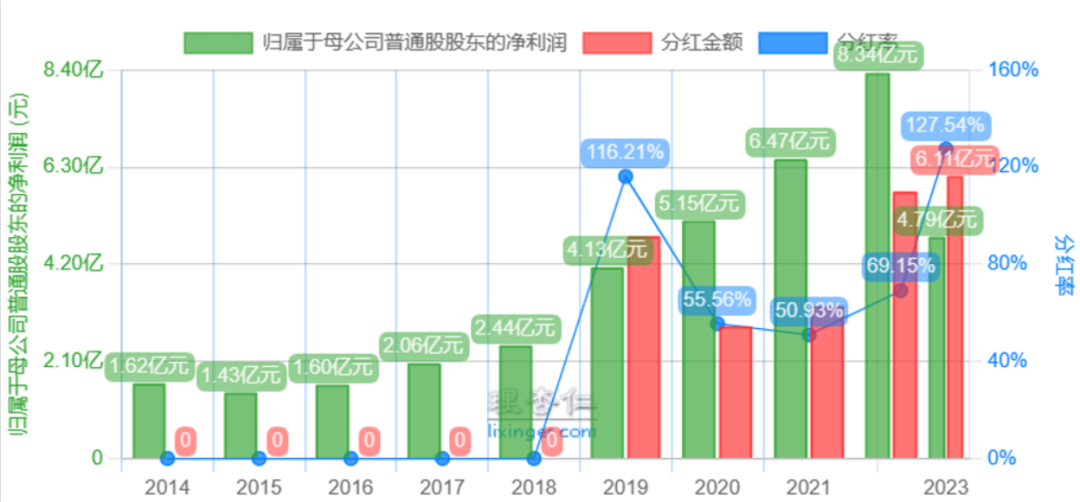
过去十年,景津装备有连续五年分红的历史(2019年-2023年),这个满足我们至少连续四年分红的要求。而且分红率还是相当高的,最低50%,最高120%左右。
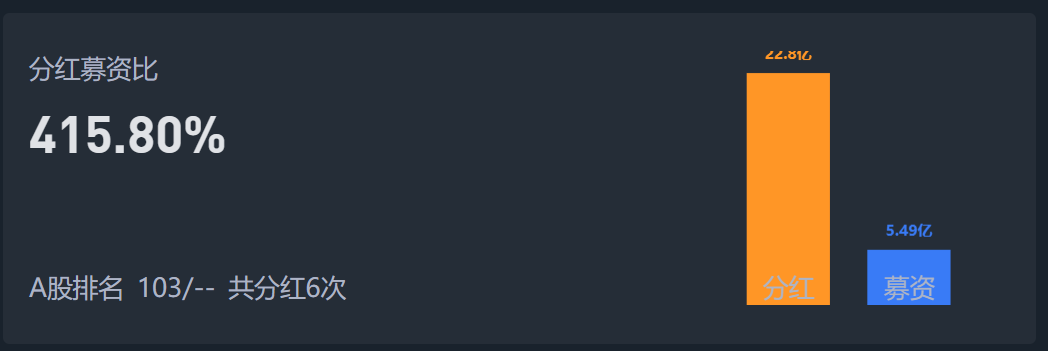
具体的分红金额3亿元~6亿元,从绝对分红金额来看还是非常高的。还有一个指标,能够体现公司分红方面的意愿,那就是分红募资比,景津装备的分红远大于募资,说明公司回报股东的意愿非常强烈。
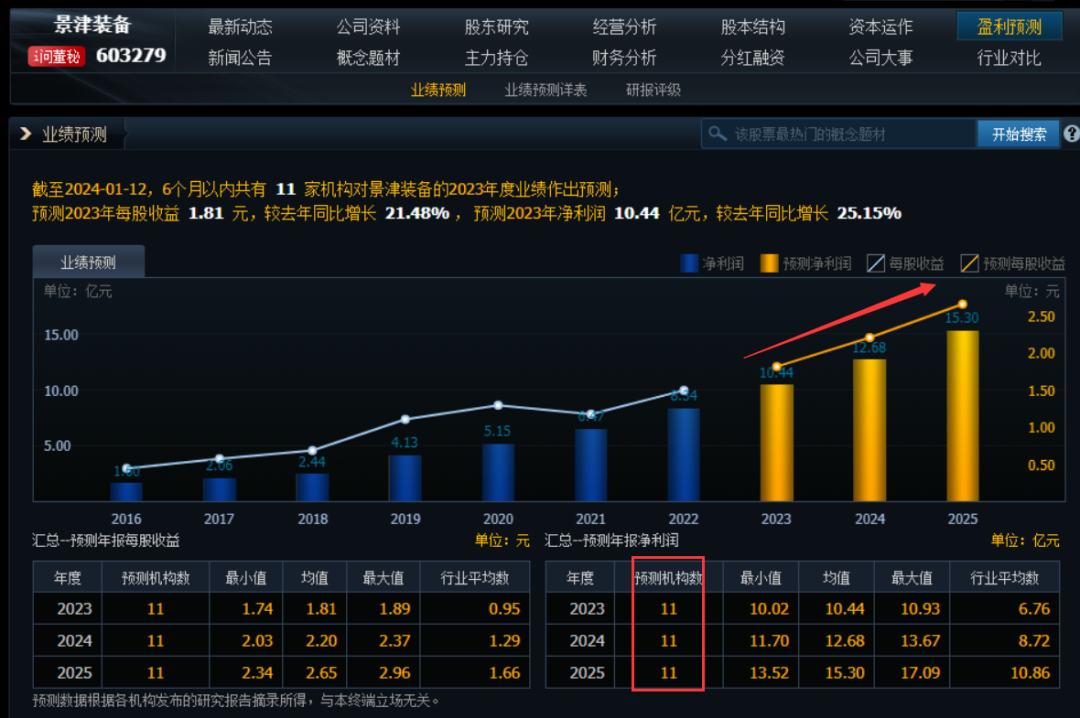
我们再来看一下2023年及以后几年的净利润情况,2023年前三季度实现净利润7.4亿,同比增长26%。2023年券商预计的净利润是10.5亿元左右。且后续几年预测净利润均有较大幅度的增长。
2023年咱就按10亿净利润计算,分红率取个中间数65%,那么预期的分红是6.5亿元,对应现在市值120亿,股息率为6.5/120=5.42%,也还是相当可观的。
3.偿债能力
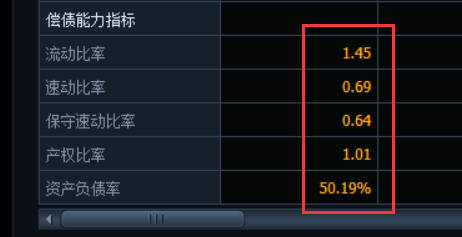
这个偿债能力其实在第一小节中股票品种中已经考虑了,品质评分高的,偿债能力肯定差不了,咱们在这里还是提一下。景津装备的偿债能力指标不错,资产负债率50%左右,处于正常区间;流动比率1.45,也是大于1的。各项指标都相当不错。
风险提示:文章仅为个人观点,不作推荐,风险自负。
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。