
蒙泰转债:买入逻辑与估值分析
今天是例行加仓可转债的日子,事情比较多咱们简单写一下。
蒙泰转债
今天出来参加一个活动,参观舰艇。给我精细选择可转债和写文章的时间不多,还是继续观察几个主要的可转债指标,就可以啦。今天选择的主角是蒙泰转债。
目前执行的可转债投资策略:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
更新后的基本面分析方法,我做个表如下,分析的内容更多,排雷的概率更高。
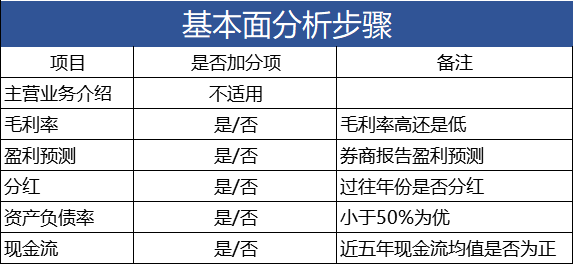
基本面:
基本面需要观察的几个指标如上表所示。咱们直接填表就可以啦。
今天是在车上完成的这篇文章,所以没办法做表格啦,用文字描述一下吧。
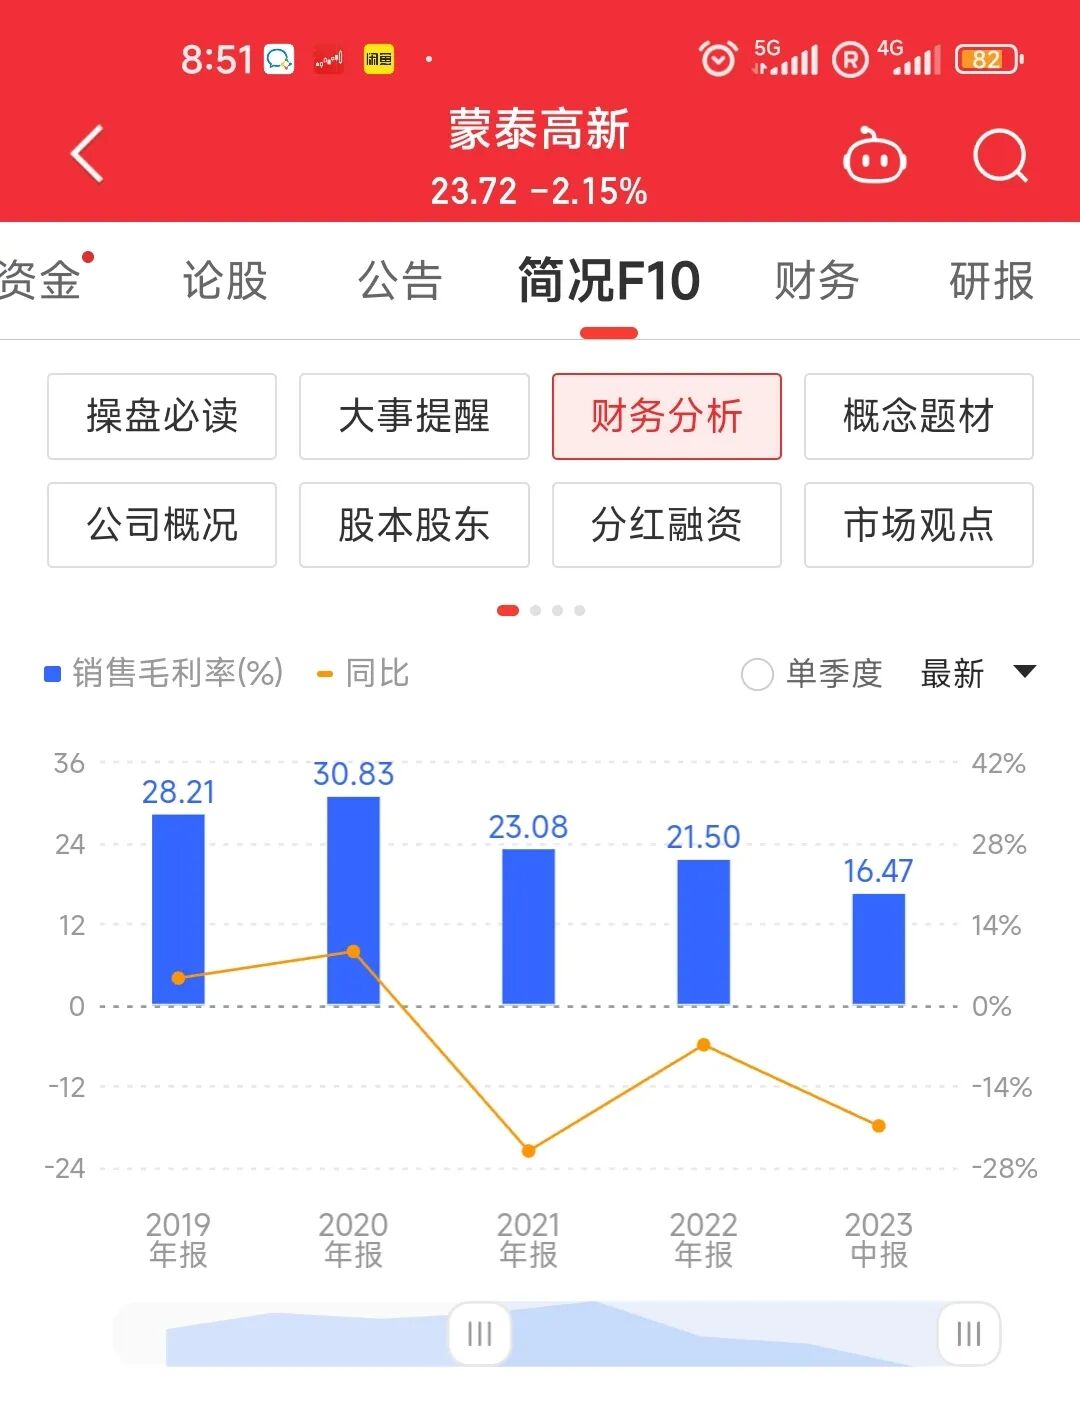
1.毛利率:蒙泰高新主营业务是丙纶纤维,业务占比超过98%,毛利率这几年是明显下滑的。从最高的30%下滑到现在的16%左右。这一条不算加分项。
2.净利润:归母净利润下滑好多啊,这半年只有一千多万。不算加分项,好在啊,还是正收益。
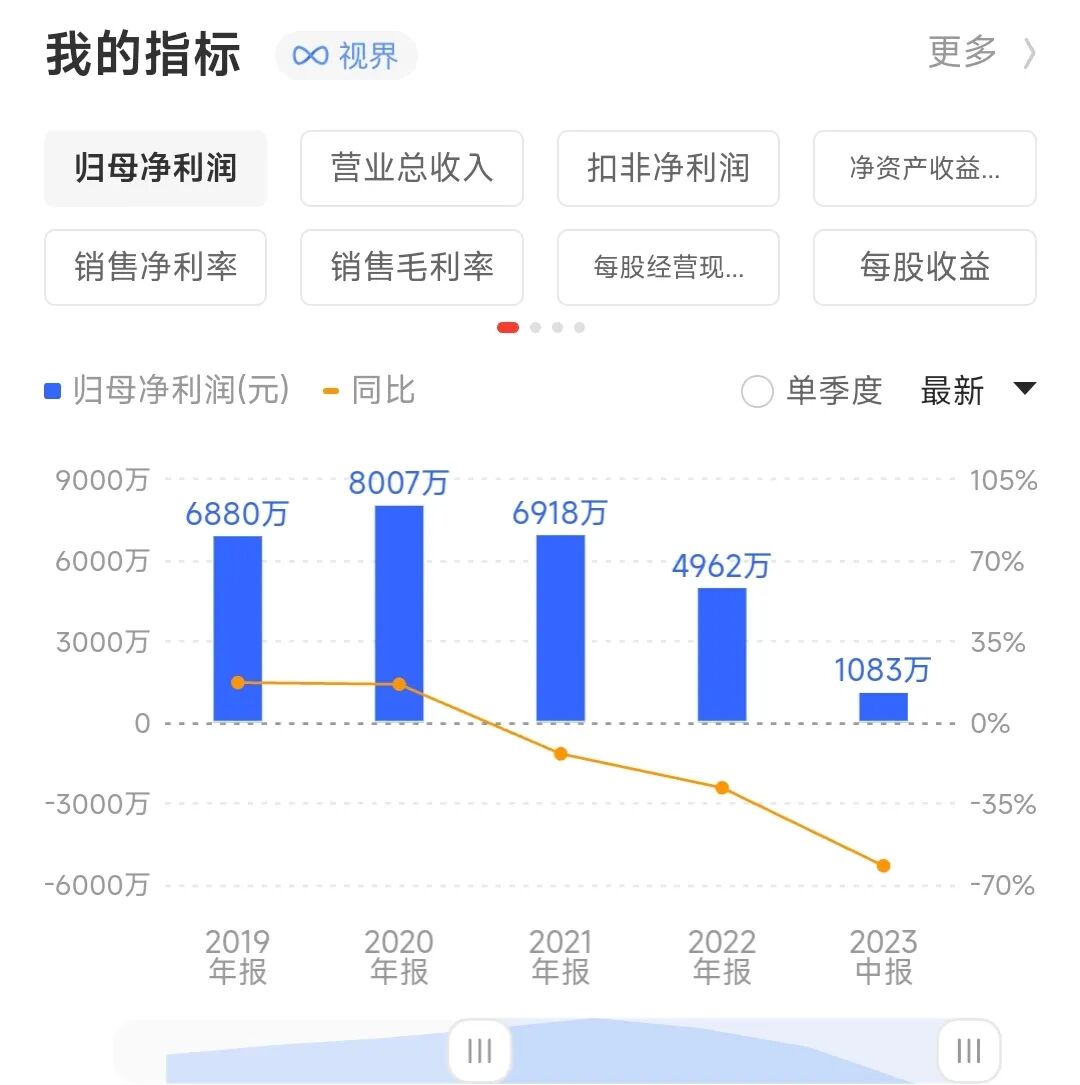
3.连续三年分红,每年两三千万,分红比例20%~40%。
4.资产负债率:28%还不错。
5.现金流: 近五年的经营现金流不足以覆盖投资和经营支出。
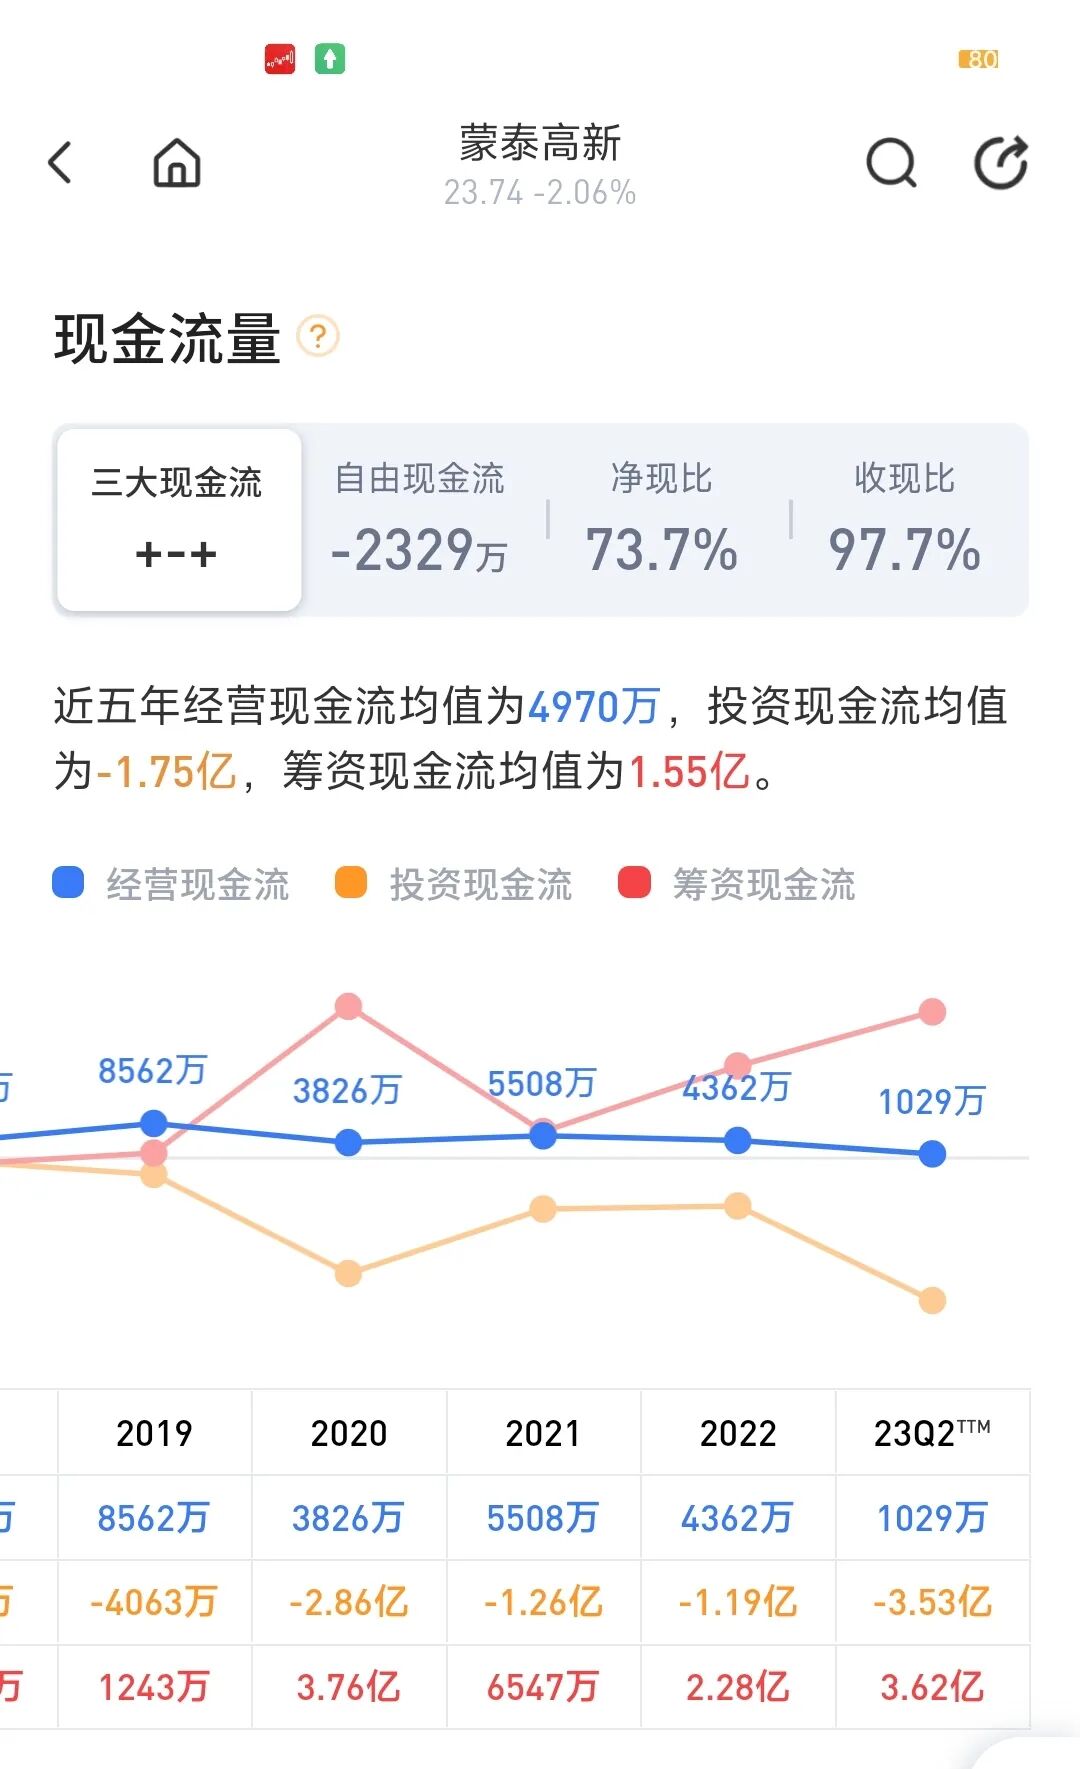
整体看来基本面一般,但也还过得去,毕竟可转债市场就那么五六百只票,到期收益率为正的大概一百家左右,再从溢价率低的选择,结果只能是有所妥协。
转债数据分析:
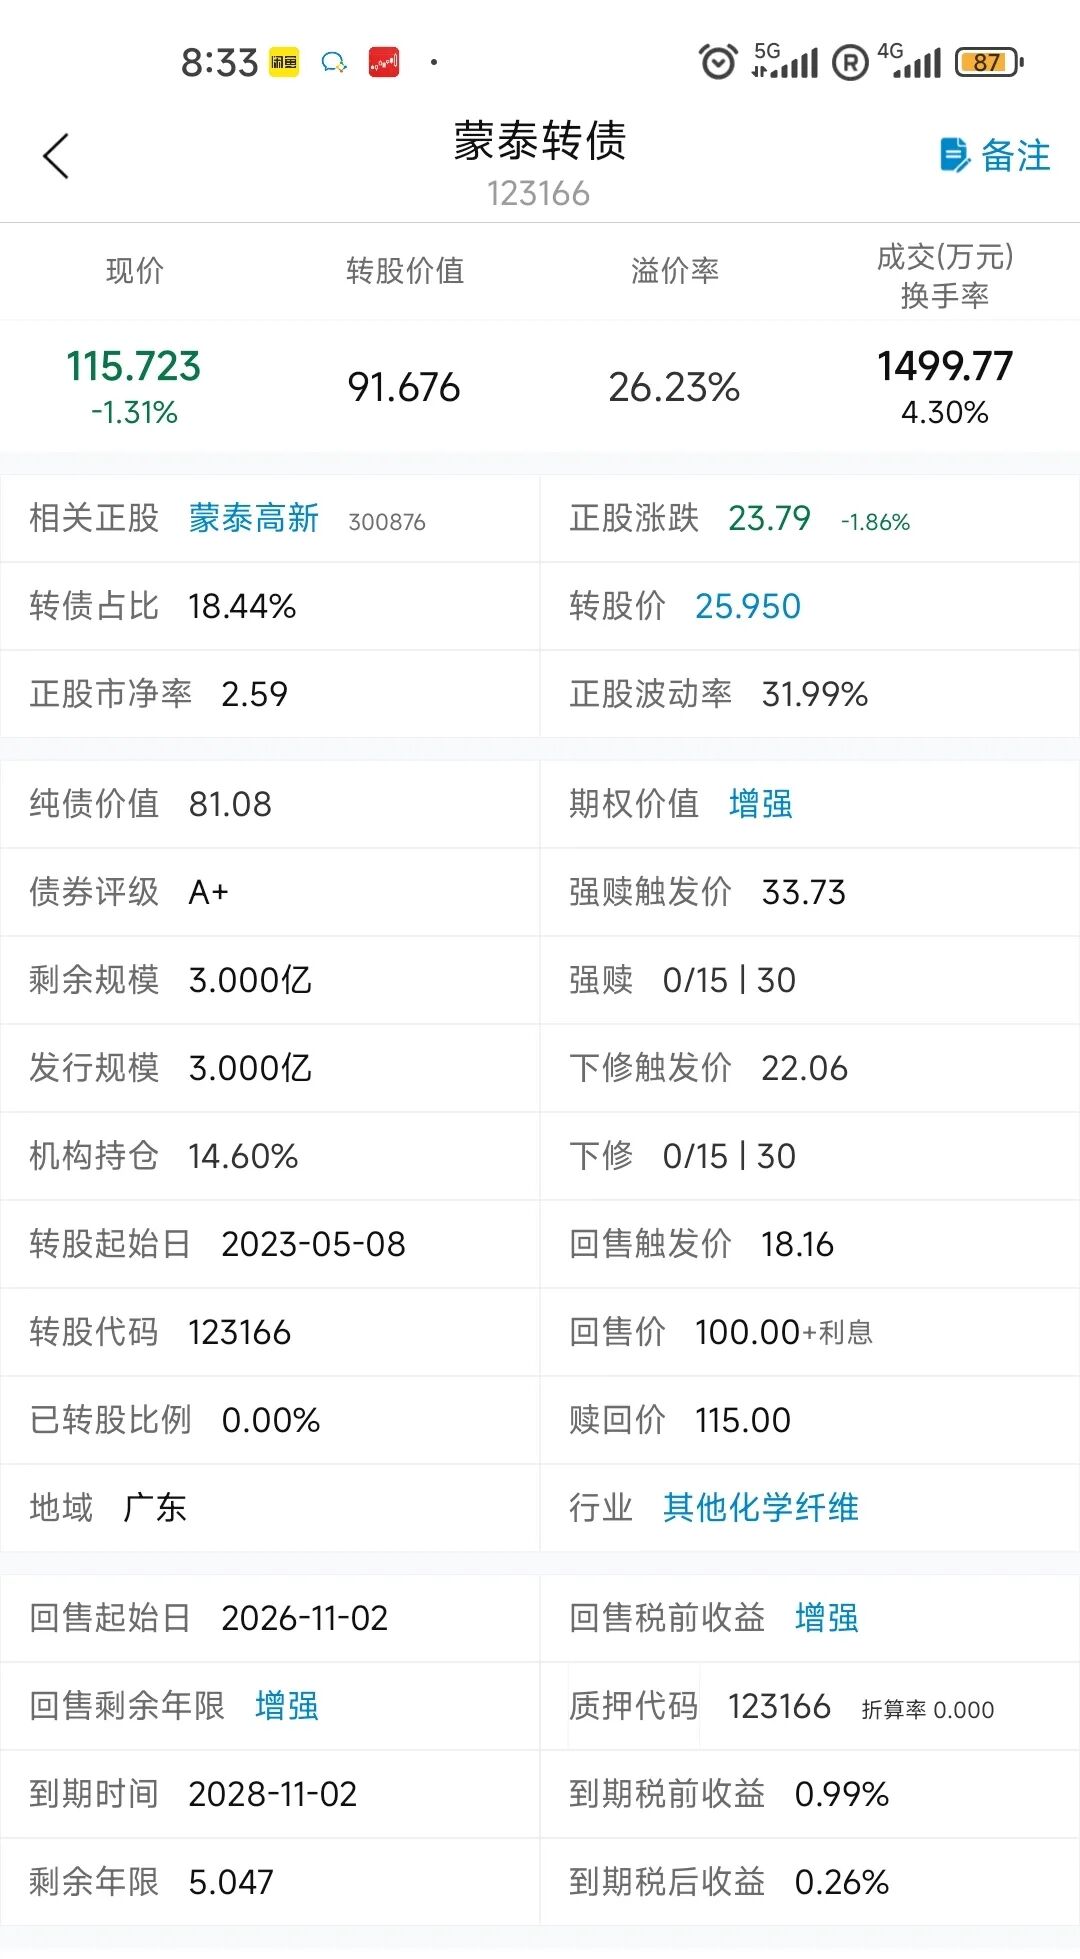
溢价率26%点,溢价率相当低;
PB=2.6,有较大的下调转股价空间;
到期收益率为正,可以接受;转债价格116元附近;
规模3亿,规模确实很低,“妖”起来的可能性较大。
剩余年限还可以,约5年,偏高,主要是各方面符合条件的转债都比较少了,所以年限这块放宽了一下。
大体就这些吧。
2、资金来源
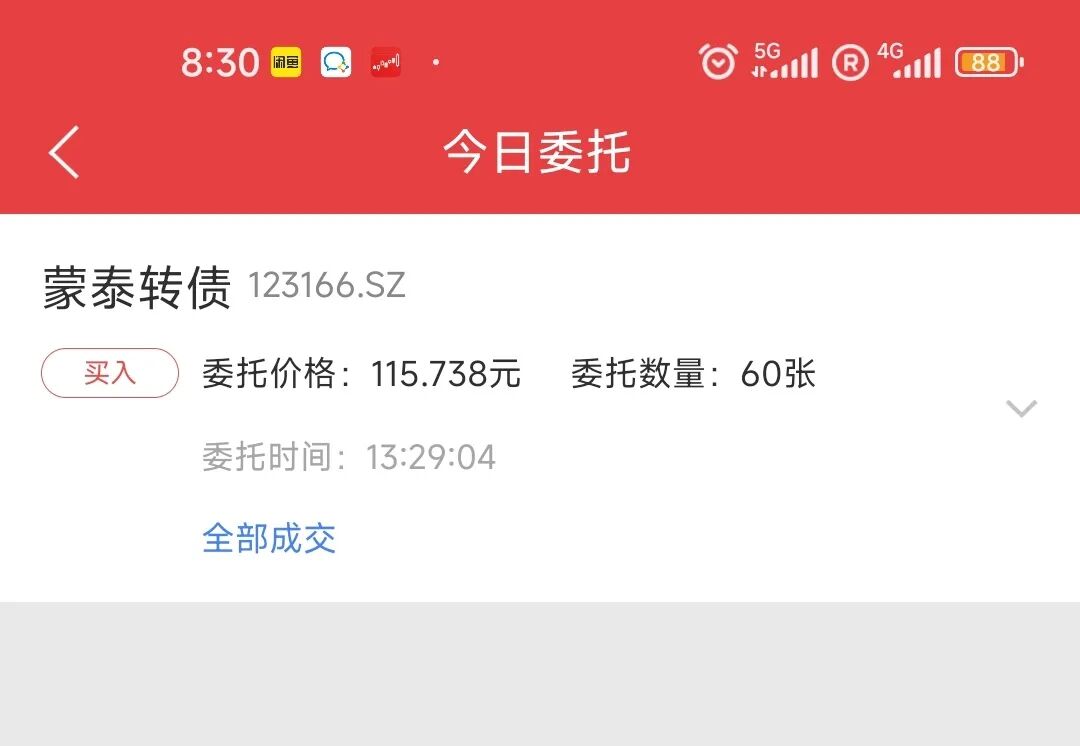
加仓资金0.7万元来自现金和之前卖出的部分指数基金。
本文完
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
人划