
中国神华:基本面、估值与投资价值分析
今天白马股跌幅挺大的,中国神华跌超5%,伊利股份跌超2.5%,还有传媒、白酒、新能源,全部是普跌,好在港股没开盘,我的账号整体跌幅不大,只跌了几千块。今天说说小鱼关注的几个事情。
股息率模式
深入研究投资理财有五年多的时间了,到了今年上半年才最终把我的投资体系实现了闭环,我跟好多小伙伴说过,那就是:股债均配+高股息投资模式+可转债投资模式。
基石是股权类资产和债权类资产平均分配,终极目标是实现1:1,现在的比例大体是57:43。然后股权类资产的投资方式是高股息模式,债权类投资选择了可转债。
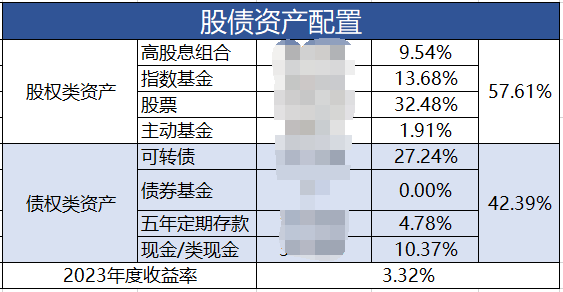
选择这两种投资模式,有一个很重要的特点是不需要做深入研究,只需要看简简单单几个指标就够用了,然后选出一揽子标的,从中选择比较优质的就好。
前几年我可以说是中了价值投资的毒,立志要长期跟踪20家公认的优质公司,比如像中国平安、招商银行、美的集团、腾讯控股、宋城演艺、牧原股份、上海机场、中国中免啊,等等等等。
实际投资效果较差,关注了这些股票之后会尝试深入分析行业、分析公司,看各种深度研报、看各个大V的分析表演,一通看下来,嗯,说的很有道理啊,我非常认可,于是拾人牙慧,一篇篇所谓的分析文章出炉了。
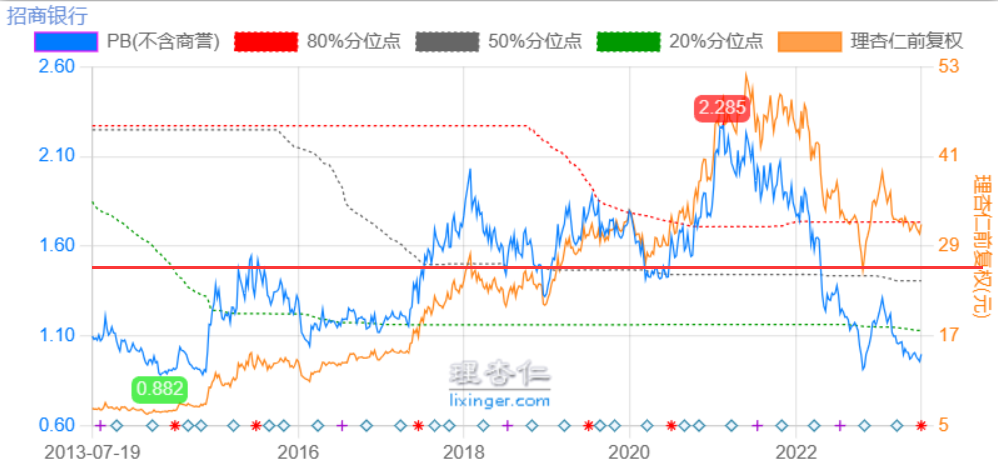
以招商银行为例,如果是我以前把招商银行作为一只价值投资股来配置,最近五年估值中枢是1.6倍PB,最近十年估值中枢是1.4倍PB,那么我大概率会从1.4倍PB开始布局,买三次的话,大概1倍PB就买满了,这一轮招商银行最低跌到0.86倍PB,大概浮亏要超过30%。如果运用股息率模式,按照最低4%的股息率标准,大概率是买不贵的。
小结:
小鱼在前两年学习价值投资的时候接触过一个博格公式:
收益率 = 股息率 + 净利润增长率 + PE变化。
股息率投资模式的大部分标的,都是成熟稳定的行业,像电信、煤炭、银行、保险金融、水电高速等等,那么他的净利润增长和PE会相对比较稳定,股息也相当稳定,长期吃股息+复投也是很不错的。以三到五年这个周期看,绝大概率会有一次或几次热门板块轮动到这里,净利润或者PE大幅增长,股价短期大幅增长,从而获利了结。
上文中也说道了,以股息率4%为最低门槛,大概率买不贵,下跌有限,据我观察最大回撤超过15%的极少。
股息率模式也并不是都是成熟稳定的行业,有些行业的增长空间还是非常大的,这些行业为什么股息率会这么大呢,有两个原因:
一个是行业/公司的高速成长并不需要过多的资金支撑,赚到的净利润大部分都可以用于分红。
第二个呢,大家都知道A股的波动性有多剧烈,动辄腰斩,甚至跌个百分之七八十都不少见,原来2%的股息率,经过剧烈下跌之后能干到4%以上,那么这个时候买入,大概率不错。
第二种情况务必记住股息率估值为锚,有很多公司大幅下跌之后就再也没有涨回来。多年持续分红的公司,证明了这家公司经营稳健、赚到的都是真金白银,都是实实在在把现金分到股东手里,管理层有信心有能力在大额分红后,不需要保留过多现金的基础上将企业经营好。同时呢股息率策略也排除了那些会计师左右腾挪制造的账面高额利润的企业。
这是小鱼这一段时间对高股息投资模式的阶段性理解感悟。
风险提示:文章仅为个人观点不作推荐,风险自负。
==============