
可转债:买入逻辑与估值分析(12-27)
可转债市场中,最近十五个交易日有十一个交易日是下跌的,一些具体的可转债标的性价比开始变得突出起来,今天周定投继续加仓两只可转债,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
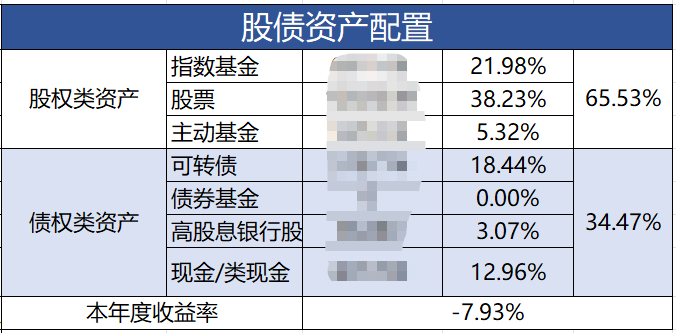
**得益于股市的回暖,小鱼今年的浮亏减少了许多,**目前的股债比情况如下。大家可以看到可转债仓位占比达到18.5%附近,距离春节还有三周时间,春节前每周加仓一次,加仓后的可转债预计仓位占比能够达到20%以上。
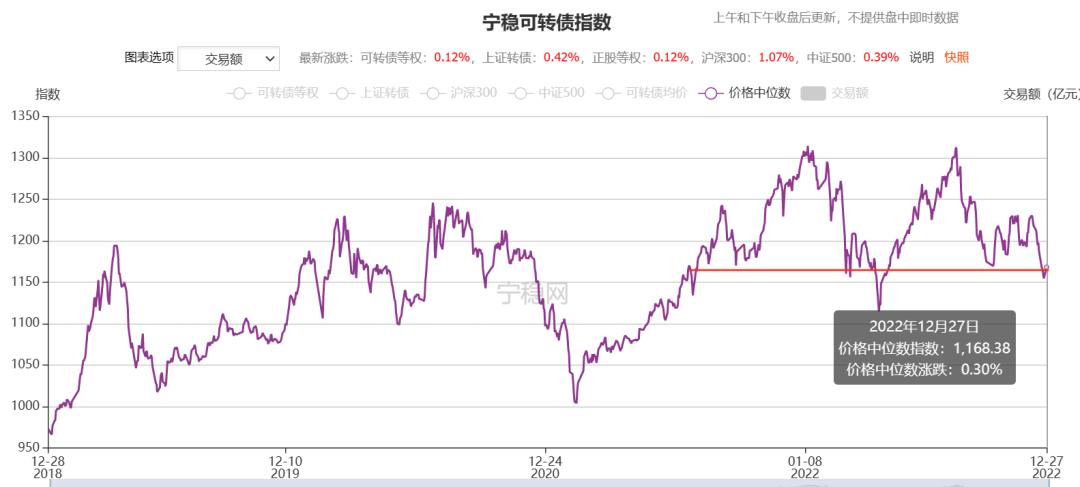
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年12月27日)中位数价格为116.8元。这一次可转债的中位数与今年三月份和十月份的底部相当,今年可转债中位数最低发生在4月底达到了111.5元附近。
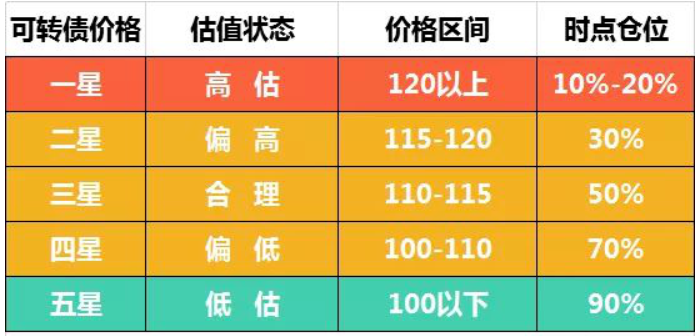
好长时间没有贴我的可转债市场估值标准啦,见下图,目前可转债市场中位数价格116.76元在115~120元区间,处于二星级别,116.5元已经很接近115元啦,如果落在115元以内就属于三星级别。目前差不多算是合理估值。
加仓两只转债
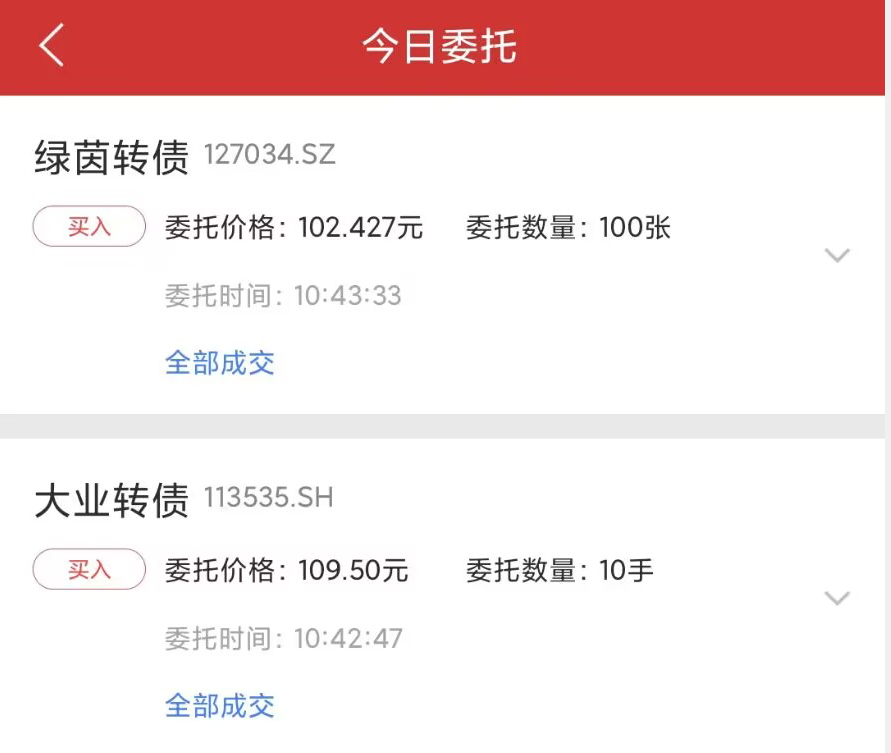
本次买入的两个标的绿茵转债****和大业转债,这两只转债都是之前买过的可转债,目前价差都拉开了3~4元,3%左右,再次买入。
目前执行的策略有三个关键指标:
较短的到期时间+到期收益率为正+最新周期盈利为正,较短的到期时间,管理层促转股的意愿会比较强,从买入到获利了结等待的时间可能会较短。到期收益率为正,保证了最差的情况到期也能收回本金,风险小。盈利为正,确保正股基本面能说得过去,不会存在明显问题。
1、绿茵转债
绿荫转债的正股是绿荫生态,不打算深入分析,仅做个简单的介绍,因为绿荫生态连续多年盈利为正,基本面良好,没有必要深入分析。
1)、绿荫生态主营业务
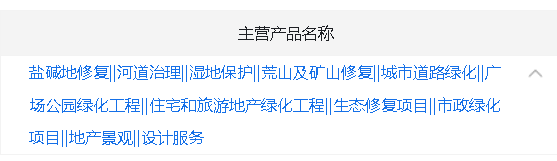
绿荫生态的主营业务如下,不多说。
2)、安全性
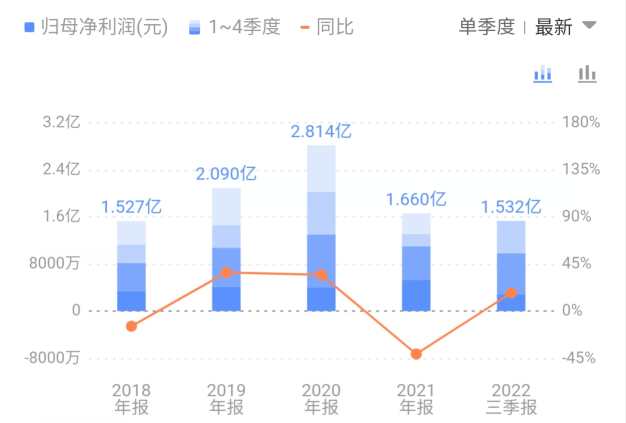
连续多年净利润为正,大体在1.5亿~3亿之间,2021年净利润下滑幅度较大,今年已经重新恢复增长,前三季度净利润与2021年全年差不多。其他指标不再多说。
看下边的截图,是绿荫转债的基本信息,到期收益率能达到近3%非常高啦,剩余规模7亿多一点,转债占比25%,较多。最好指标是溢价率只有不到50%,现在买个转债动辄溢价率100%以上,甚至还有很多溢价率超过200%的,你说夸张不,所以啊,40%多一点的溢价率是真的很难得。
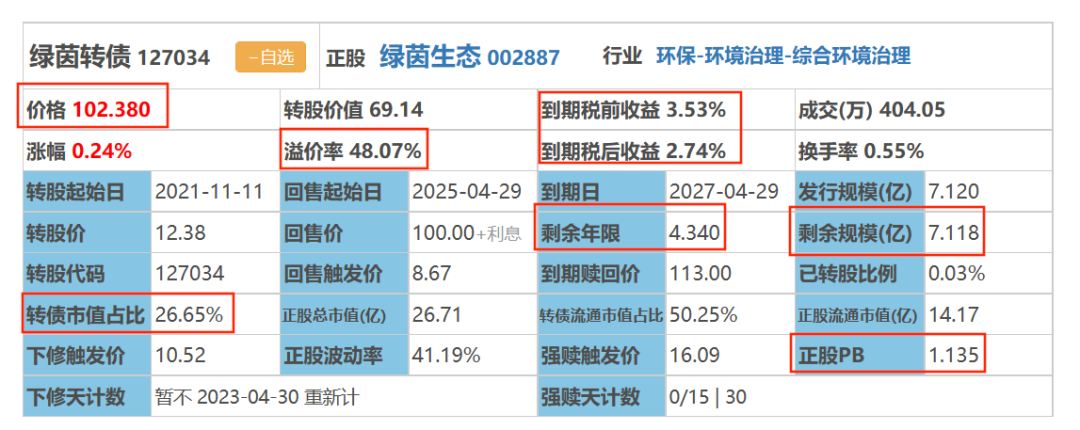
**结论:**好久没有分析基本面优质的可转债啦,以前是在垃圾堆里捡便宜货,今天是在宝贝堆里选择价格相对合理的好货,本次在102.43元附近买入100张,如后续还有价格,继续买。
2、大业转债
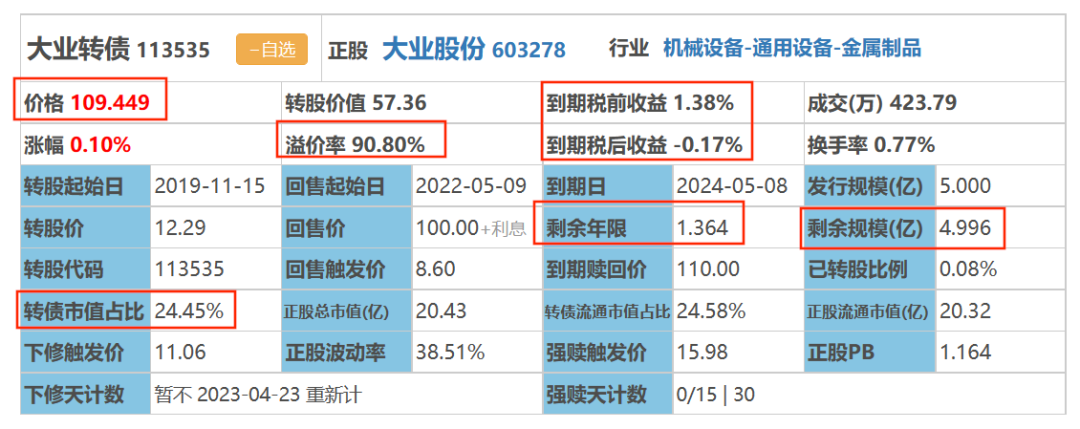
再次买入大业转债100张的原因有以下几点:
(1)、大业转债到期时间很短只有1.4年,之前大家都在博弈可转债的先修,希望通过博弈下修短时间获利,要的就是快进快出,上个月大业转债发公告,未来五个月不下修,直到明年4月底。咱是长线投资理念,符合保本条件,长期持有直到获利卖出为止。
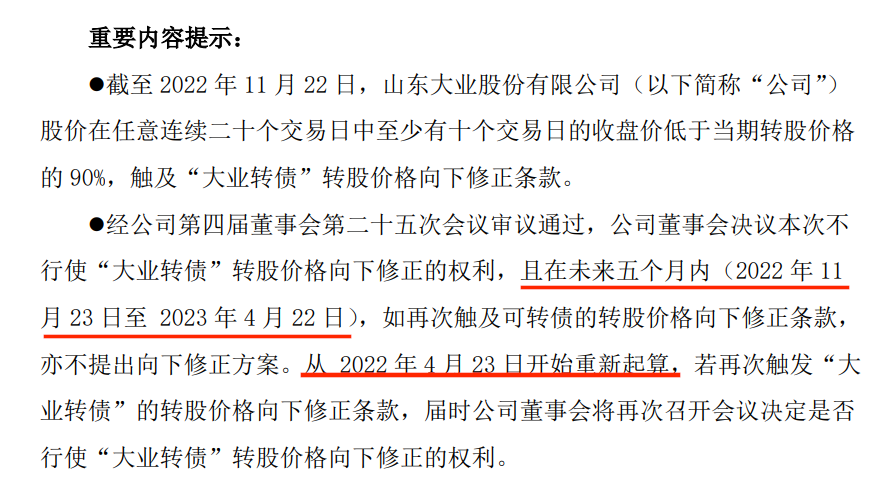
(2)、具体到大业转债这只呢,到期时间只有1.4年大概17个月左右,2023年4月前不下修,这样从2022年5月才开始考虑下修,那么剩余时间就只有不到一年时间,管理层大概率到是会下修转股价的,叠加释放利好,促进下修,这样呢,持有的时间大概一年左右,110元附近买进,140元附近卖出,一年时间大致盈利30%左右。所以,小鱼也是在博弈转股价下修,只是咱这持有时间偏长一点。
(3)、下修意愿。大业股份是一家从事轮胎钢丝帘线、胶管钢线的公司,典型的制造业,而且科技含量还不高,总体上,也就是赚点辛苦钱,经营不好还很容易造成亏损,所以啊,最终下修促转股的意愿还是很强的。
(4)、至于这次为什么5个月内不下修呢,根据雪球小卡叔的调研,公司的意思还是现在股价太低,下调转股价会显著摊薄管理层的股份,这一点从转债市值占比也能看出来,这个比例有24.5%呢,不小了。
3、资金来源
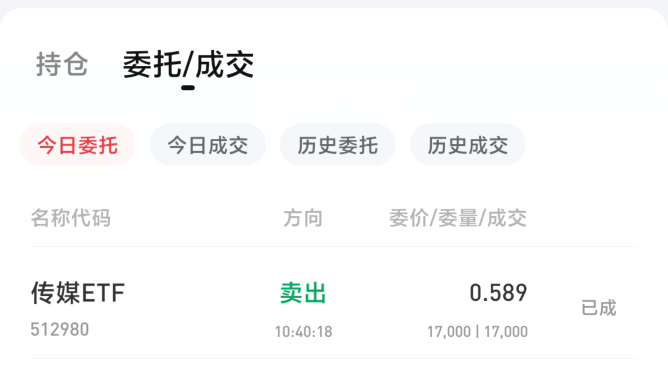
加仓这200张可转债资金,一万元来自现金,一万元来自卖出部分传媒ETF。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============