
重要:最新筛选出来的标的池
今天股市和可转债市场回调幅度都不算小,也可以理解哈,11月份以来股市大幅回暖,小鱼距离回本之路也越来越近了,上涨过程中的回调和波动是很正常的,只要是优质资产,成本不高,站稳拿好。周末又把可转债策略更新了一下,筛选出了新的标的池,供大家参考。
**好的投资品种
**
小鱼今年把很多精力放在了可转债这个品种上,可转债这个品种未来会是我的主力持仓品种。因为他的确定性是非常高的,在一定条件下可以说是“下有保底,上不封顶”,这两三年我在可转债上已经有近三十个成功的案例,每个案例的盈利都有百分之四五十呢,持有时间通常在两年以内,累积获利约12万元。
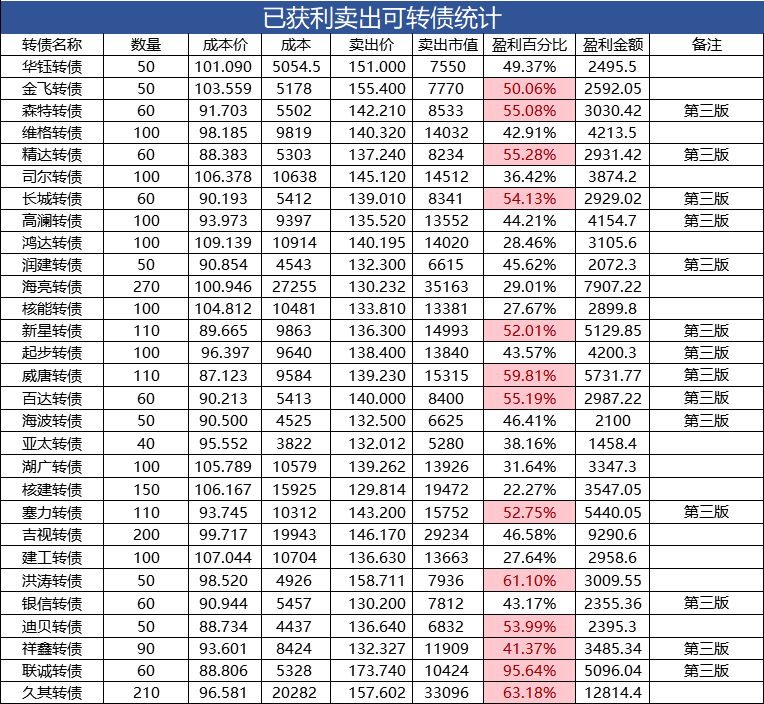
今年下半年以来,我重点加仓的就是可转债。今年以来累积加仓可转债31万元,不过呢,今年还有9只转债获利了结,所得资金为14万,所以累积加仓资金只有19万,后续小鱼会继续加大可转债方面的投资力度。
可转债新策略
新策略思路来自可转债大V小卡叔。总结提炼出了可转债投资策略:
第一:防守维度;
能对转债的防守性进行估值的指标,一般来说是到期收益率和评级。
小鱼呢,大部分是时间投资的都是价格最低的那一批可转债,这一批可转债大多数都有这样那样的问题,要不然也不会把价格打到这么低。按照作者的思路,可以把价格放宽到到期收益率为正所对应的价格,这样价格呢,最多就放宽到了120元以内,因为有一部分可转债的到期赎回价格是115~120之间。
关于评级,作者是不投资问题转债的,转债评级也是一个重要指标。作者同时也提到了一个评级滞后的问题,意思是公司/企业的基本面已经出现了明显的问题,但评级周期没到,还会维持原评级,大家需要注意。
第二:攻击维度;
正向攻击:一般溢价越低的转债转债向上的走势和正股的重合度越高。所以正股上涨的潜质是一个重要的考评的指标。对于小鱼来说,我会关注一下近几年可转债正股的营收和净利润情况,做下简单的判断。
反向攻击:正股在下跌阶段的任何一个阶段性反弹都能导致转债大幅脉冲,所以如果转债的持仓成本足够低,即便未来正股持续下跌,我们依然有可能找到解套甚至盈利的机会。按照小鱼的理解也就是所谓的“妖债”,正股和转债的波动极大。
第三:下修维度
下修可以算是所有的低位高溢价债反守为攻的机会。作者在这方面很有经验,在多个转债上争取到了和上市公司沟通的机会,也多次推动了相关转债的下修。小鱼在这方面不做过多的期盼,只要留有大幅下调可转债的空间就好。
标的池筛选
本周末,小鱼购买了一些**付费数据,**又花费了几个小时的时间,把可转债的筛选策略做了进一步的更新,更新后的筛选规则如下:
1、初步筛选
1.1、按照剩余规模升序排列,40亿以上去掉,这一步之后剩余的可转债绝大部分规模都在10亿以下;
1.2、评级A-以下的去掉;
1.3、到期税前收益率降序排列,<1%的全部删掉;
1.4、转股溢价率升序排列,>150%的全部删掉;
1.5、PB降序排列,<0.8的全部删除
第一步最终筛选出标的49个。
2、四大指标赋值
2.1、转股溢价率升序排列,由上到下分别赋值1~49;
2.2、正股波动率降序排列,由上到下分别赋值1~49;正股波动率这个指标是从付费数据中提取的,为啥要增加这个指标呢,正股波动率比较大,那么转债跟着**“妖”**起来的可能性也越大,特别是小规模的转债。而且呢,对于可转债这个品种来说,不需要连续的上涨,有下调转股价这个bug级别的存在,只要有大的波动就能够实现强赎。
2.3、剩余年限升序排列,由上到下分别赋值1~49;
2.4、到期税前收益率降序排列,由上到下分别赋值1~49;
3、综合指标
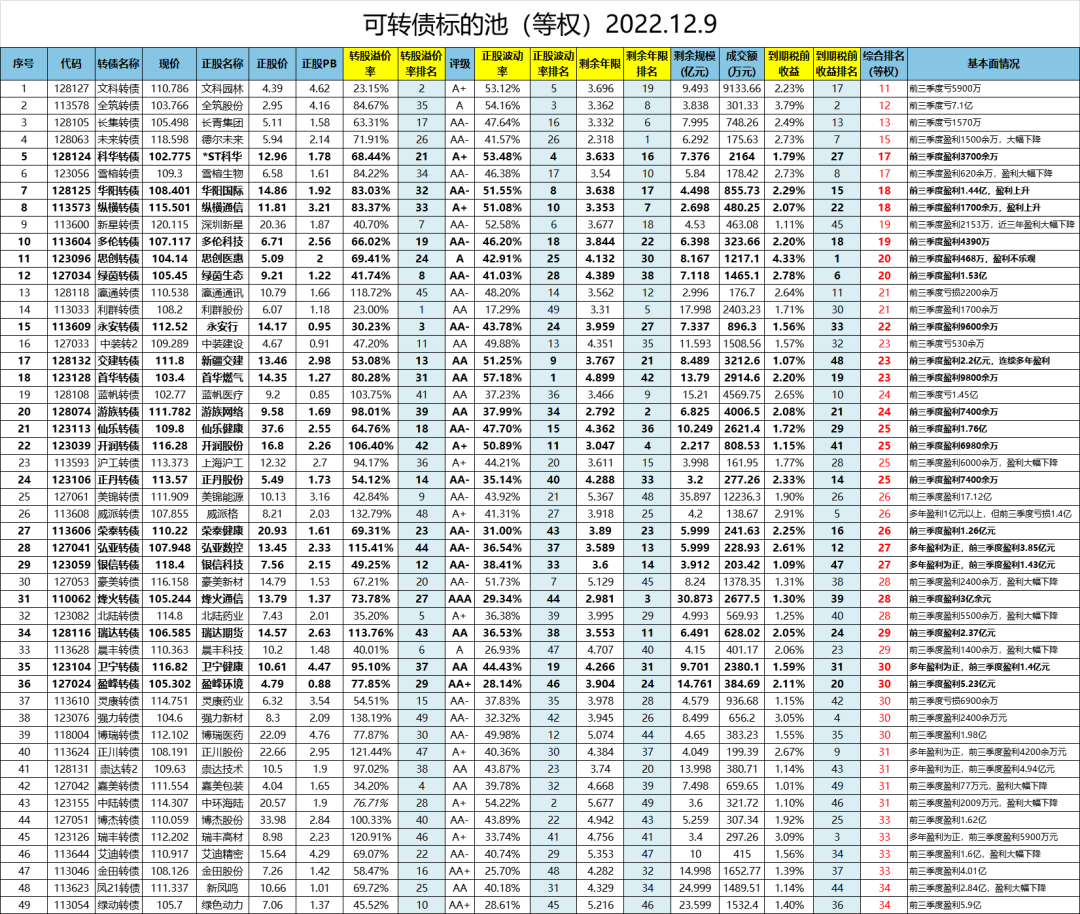
把以上四个指标等权处理,也就是四个指标之和除以四,作为综合排名指标;
综合排名按照升序排列,排名靠前的投资价值较大。
4、基本面指标
统计49只可转债的正股近几年和今年前三季度的盈利情况,作为基本面指标。
5、综合评定
基于综合评分,和基本面指标,确定20只优选标的,加粗显示。
最终筛选出来的清单如下:
加权方式-价格优先
小鱼之前一直比较重视的是价格这个指标,给予这个指标的权重比较大,是作为一个最主要的因素来考虑的,以上的筛选方法给四个指标相等的权重,无法体现出价格优先。我把权重调整一下,最终的权重是这样:转股溢价率、正股波动率、剩余年限权重分别占20%,可转债价格占比40%。最终清单排名如下:
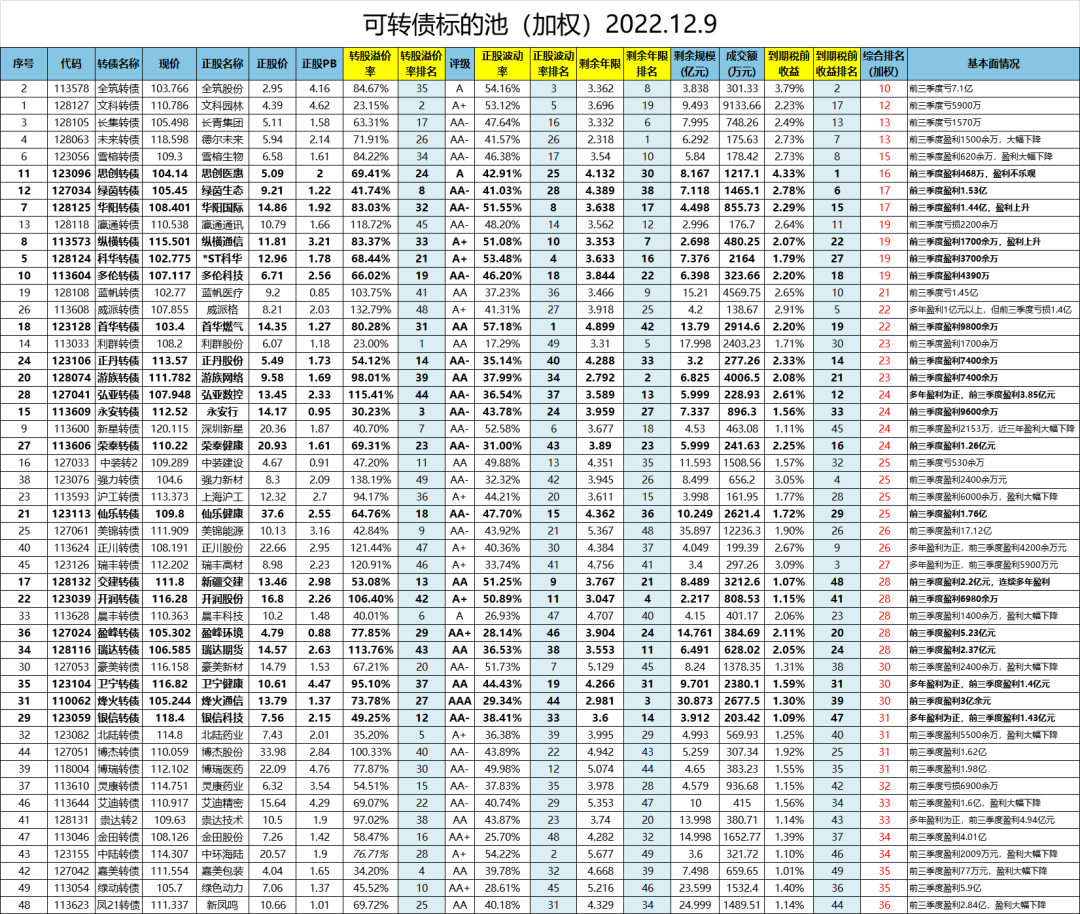
这个表用的是上周五收盘后的数据,以后我会定期进行更新。由于放的数据过多,可能不太清晰,这个表价值巨大,如有需要excel表格的同学,欢迎打赏2元,在公众号私信我,回复下载地址。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============