
张首华转债:卖出逻辑与交易复盘
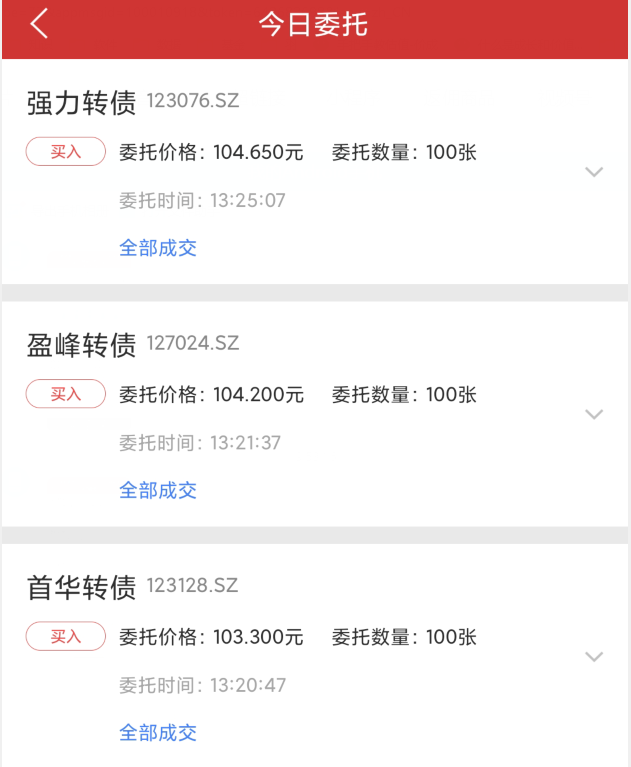
昨天我盘点了一下,今年可转债的情况,累积卖出可转债14.3万元,累积加仓可转债25.8万元,实际可转债仅仅增加了11.5万元,正好最近可转债一些标的出现了不错的机会,今天加仓100张首华转债,100张强力转债,100张盈峰转债,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
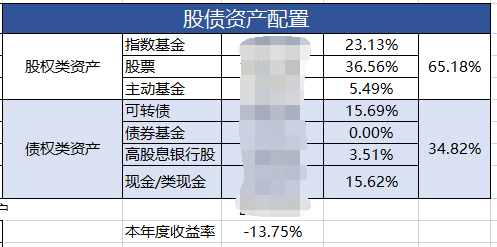
今天使用现金资产买入可转债,目前的股债比情况如下:
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年11月22日)中位数价格为120.28元。
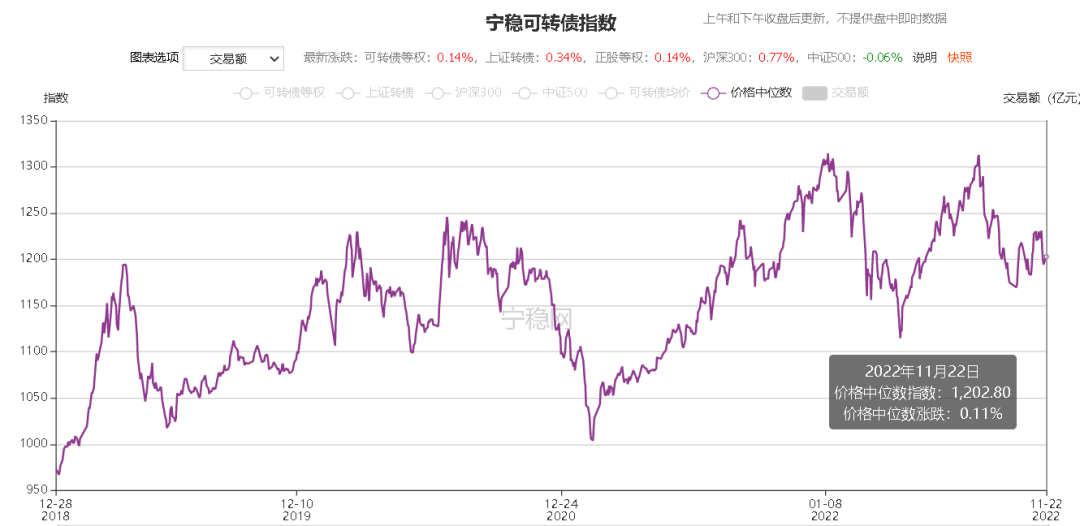
这个位置的中位数估值依然还是高估的,小鱼只好从一些价格低,溢价高的标的池中选择啦。以前啊,都是从105元以内的可转债中做选择,利用周末的两天时间,小鱼进行了仔细的思考,认为将标的池扩展到110元以内的可转债是非常有必要的。
一个重要转变:
前期呢,小鱼是以低价转债为主,大家都知道价格最低的那批转债正股的基本面或多或少都存在一些问题。为了**均衡配置,**近期我把主要加仓价格转移到了100~105元区间,选择正股盈利的那批可转债。这样操作下来,加仓价格没有增加多少,正股基本面却都还不错。
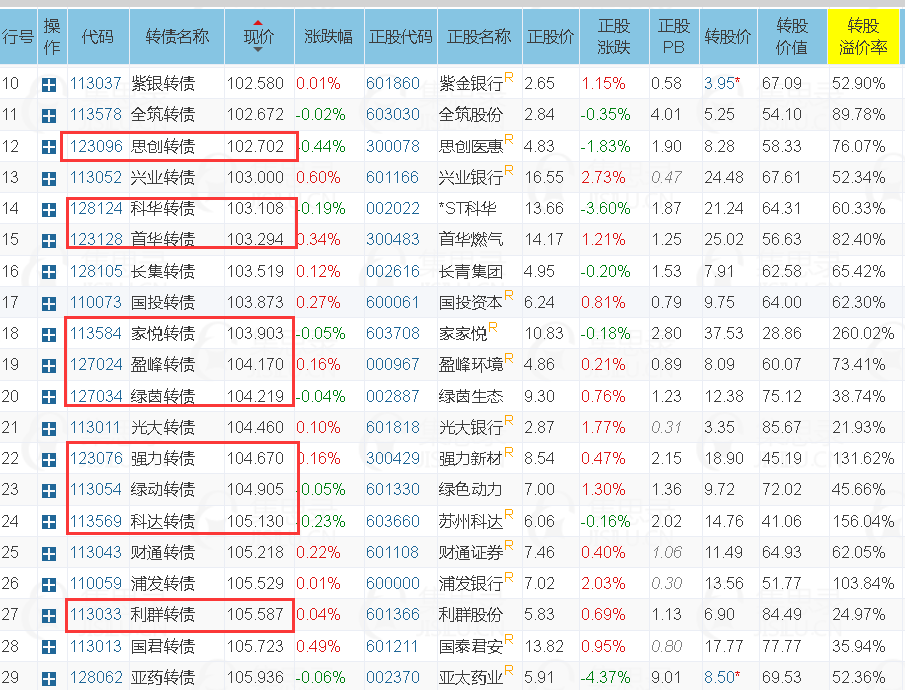
基于这样的转变,可转债的标的池增加了不少,如下图中的:思创转债、科华转债、首华转债、家悦转债、盈峰转债、绿茵转债、利群转债等等。
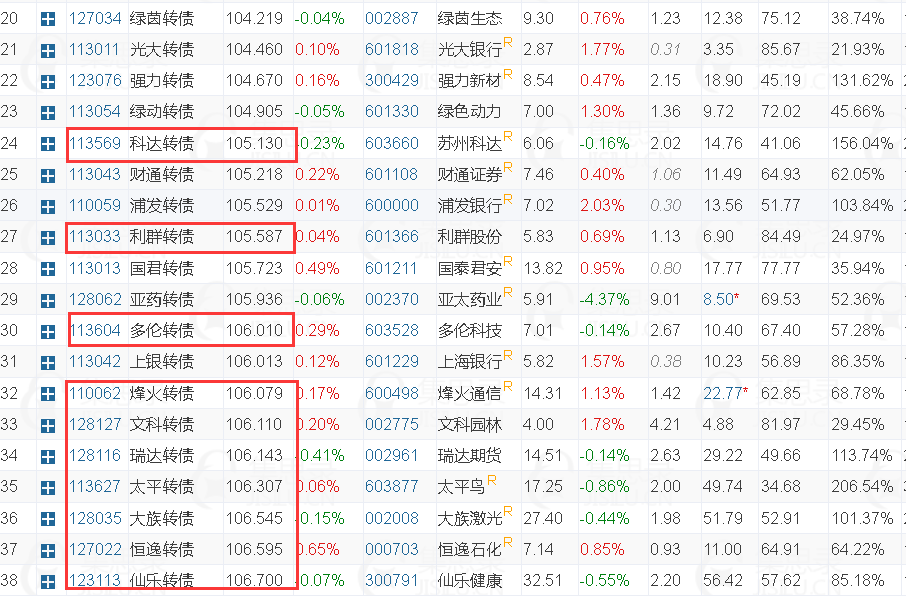
如果再把价格向上扩展到106元,又有好几只满足条件,如下图中的:科达转债、利群转债、多伦转债、烽火转债、文科转债、瑞达转债、太平转债、大族转债、恒逸转债、仙乐转债。**有接近20只可转债可以建仓,而且还可以优中选优,**不错吧。
加仓三只转债
这次标的池扩展到105元,106元附近,可以选择的标的大幅增加,那么就可以在此基础上做一些优选,简单说说加仓的三只转债,主要考虑的指标有:
价格/到期收益率
溢价率
正股是否盈利
到期年限
转债规模等
1、首华转债
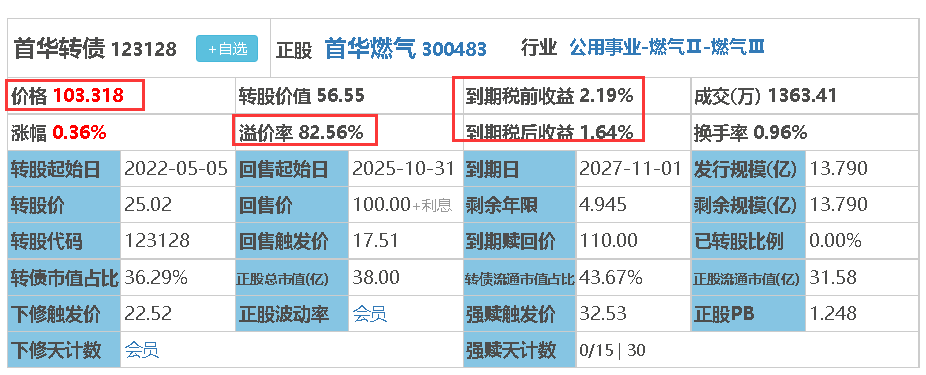
首华转债第一次建仓的时候详细写过,他的主营业务是从事天然气/煤层气勘探开发以及下游售卖的公司,在这里不再过多赘述。再次选择这只转债是基于几点考虑:
价格不高103元附近,到期收益率为正;
溢价率80%左右不算特别高;
PB=1.35,还有下调转股价的空间。
正股首华燃气多年盈利为正。
不利的因素是剩余年限还有近5年呢,比较长;另外剩余规模比较大13.8亿,在市值占比中也比较高达到了36%。
2、盈峰转债
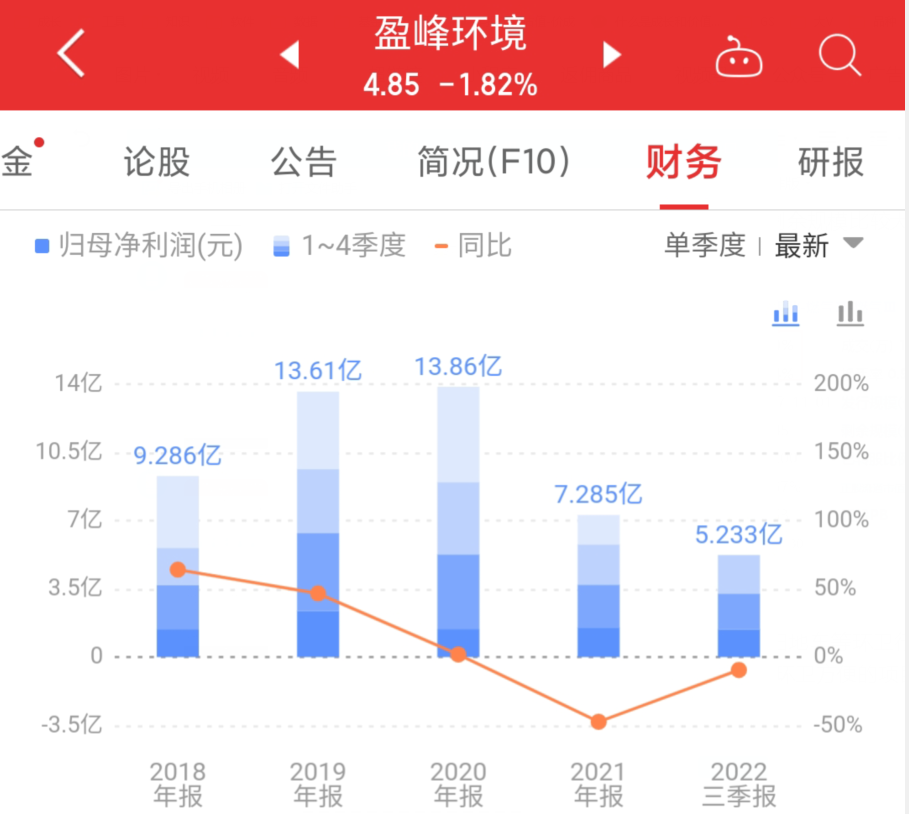
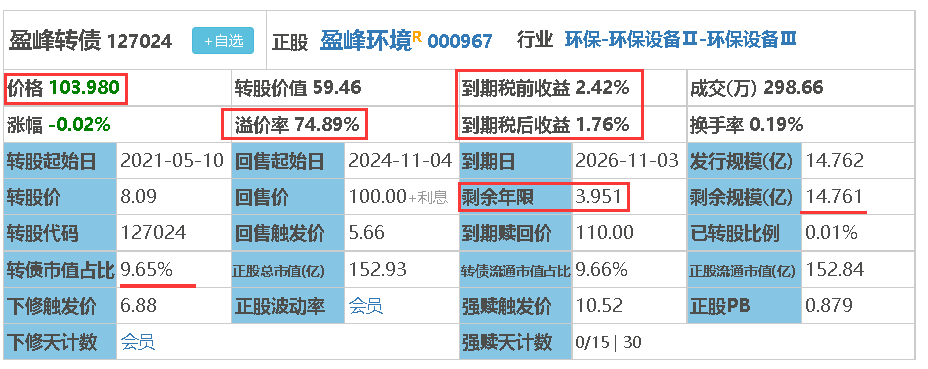
盈峰转债的正股是盈峰环境,主营业务是洒水车、扫地车等环卫行业的特种装备,还有为政府提供环卫服务,在我理解是承包政府环卫方面的项目。公司盈利情况非常OK,多的时候能有十几个亿,少的时候也有7-9个亿呢。
选择盈峰转债基于几个方面的考虑:
价格不算高104元附近,到期收益率为正;
75%的溢价率在现在看来不算高;
剩余年限在4年以内,也还行。
不利的方面是:
剩余规模近15个亿,确实不小,规模大的债妖起来的可能性比较低。
正股PB=0.88,下调转股价有不低于每股净资产的限制,转股价下调空间不算特别大,如果下调到每股净资产还有30%的空间。
3、强力转债
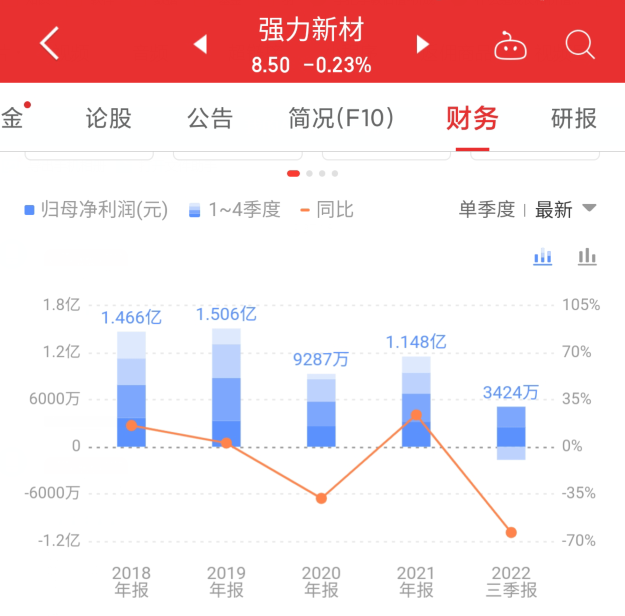
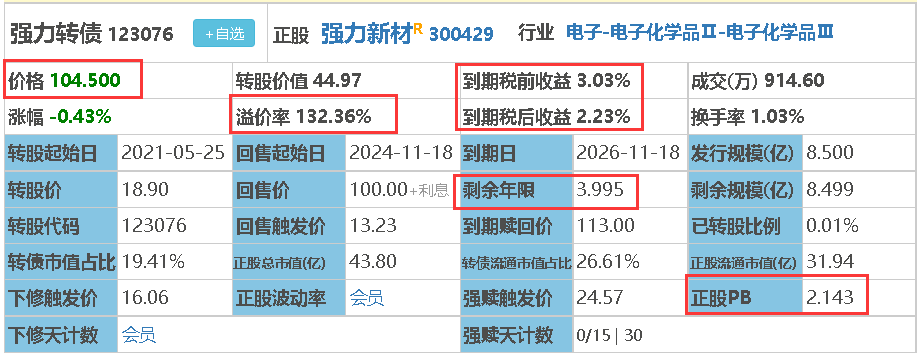
强力转债的正股是强力新材,它是一家与芯片制造行业有关的高科技公司,公司主要产品为光刻胶专用化学品,分为光刻胶用光引发剂(包括光增感剂、光致产酸剂等)和光刻胶树脂两大系列。强力新材多年盈利为正,即使2022年盈利下滑较多,依然能够盈利。
强力转债各项指标算是比较完美的一个:
价格不算高104元附近,到期收益率为正,且到期税后收益率超过2%;
剩余年限在4年以内,也还行。
正股PB=2.14,具有巨大的下调转股价的空间。
正股多年盈利为正。
不利的方面是:
132%的溢价率确实不低啊,但它的PB较高,有巨大的下调转股价的空间;
剩余规模8.5亿左右,这个规模不算低。
4、资金来源
减仓了1万元的中证传媒指数基金,剩余2万多来自现金。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。