
2022年9月行业与公司研究观察与投资复盘
上午打开证券账户看看,不错啊,浮盈2万多,终于回点血啦, 高高兴兴去干活。收盘前再看一眼胜利的果实吧,哎,就剩2千了,这过山车……
下跌布局
八九月份这一轮下跌,跌幅不小啊,基本又跌回了三四月份的低点,从估值来看,2022年这一轮熊市,已经和2018年是同一个级别啦。
由于小鱼今年在严格控制股债比,最少要保持30%的债券类资产,所以加仓股权类资产都是通过调仓换股的形式,卖掉一些金融地产、基建等低效资产,换到互联网、消费、新能源、医药等高效资产上。
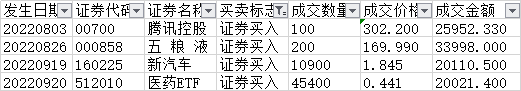
八九月份这一轮在股权类资产上的出手还都是比较谨慎的,买入了腾讯控股、五粮液、新能车、医药这几个品种,买入价格都不高,很合理,在这这个价格买入的品种,未来业绩回升+估值情绪回升,涨一倍我认为问题不大。
准备买入
不出意外的话,本周考虑买入一些消费基金。我参考的消费行业比较基准是全指消费,准备买入一次消费行业基金的考虑如下:
1、比较成本:
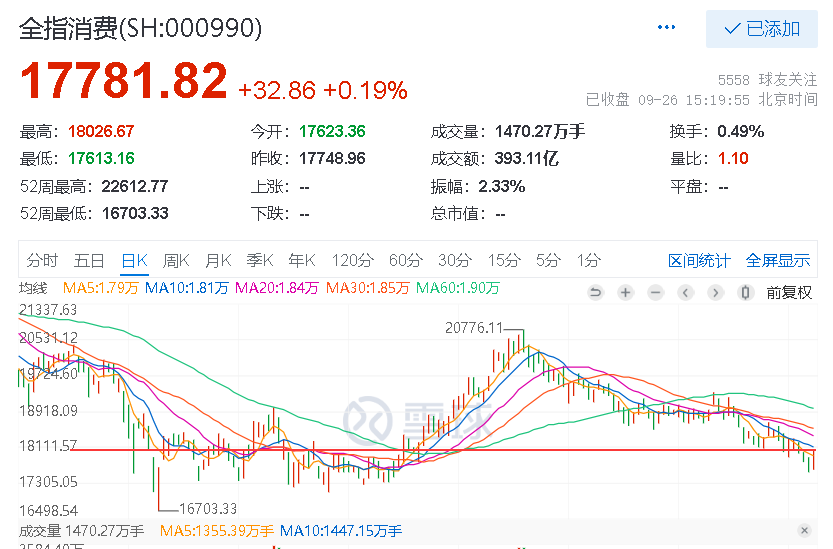
上一次出手还是在4月7日,当天的收盘点位是17900点左右,今天收盘后的点位比上次买入的时候相当。
2、市场估值:
市场估值方面,我一般是用股市吸引力指数来衡量,股市吸引力指数=中证800盈利收益率/十年国债收益率。下图是昨天周报发的图。昨天股市吸引力指数达到了2.99,创本轮新高,超过了2018年。
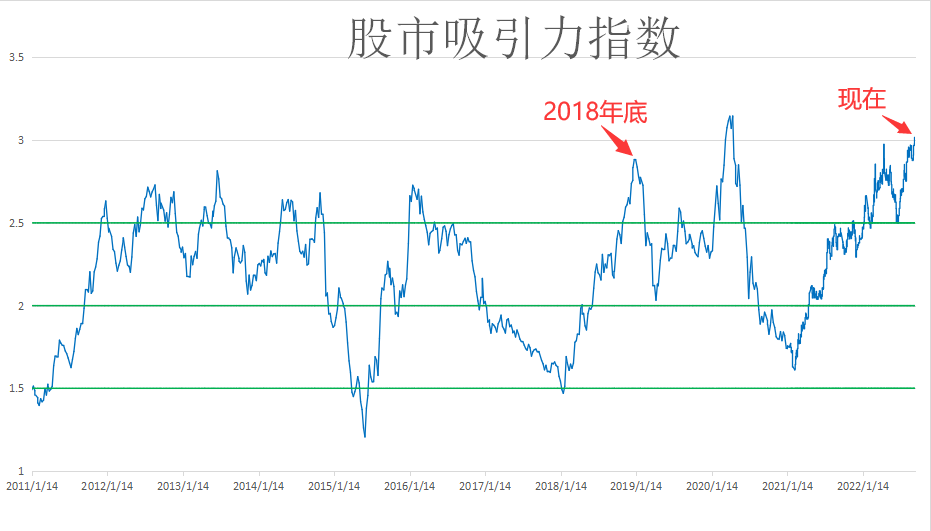
我们知道股市吸引力指数是由两个参数决定的,一个是中证800的市盈率,还有一个十年国债收益率,如果十年国债收益率特别低的话,也会拉高股市吸引力指数。我们把2018年底和现在两次的参数列出来,做下对比:
2018年底:中证800PE=11.18倍,十年国债收益率=3.11%;
现 在:中证800PE=12.48倍,十年国债收益率=2.68%;
对比结果是两个参数差距都不大,这次的熊市是可以与2018年底相提并论的,所以全市场估值方面,确实处于一个历史低估区域。
3、指数估值:
我们再来看指数本身的估值情况,下图是近十年来全指消费指数的估值,右边方框处显示全指消费估值达到了六七十倍,这个估值确实是有点失真的,2021年原材料价格大幅上涨等因素造成了行业内很多公司净利润大幅下滑,2021年指数成分股净利润下降37%,2022年上半年净利润下降9%。
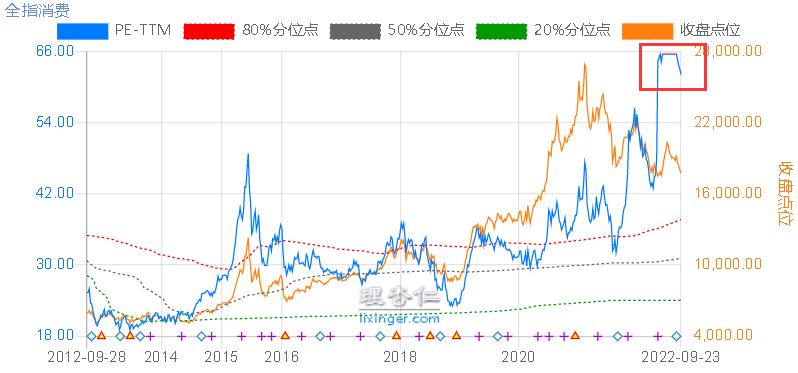
消费行业自身的盈利和成长是非常稳定的,短期的净利润失真造成了估值的高企,以后肯定能恢复正常增长。如果我们用2020年的净利润2100亿为基准,今天全指消费指数总体市值7.51万亿,那么PE估值=75100亿/2100亿,结果是不36PE。
全指消费指数近十年的估值中枢是32倍PE附近,现在35倍多市盈率在中枢偏高一点,打算买入消费行业是因为现在全市场就是在历史底部区域,消费这种确定性高的行业,在历史底部区域也没有跌透,合理偏高可以买一些。
另外这还是以2020年的业绩为基准,如果是正常年费,最保守的估计行业每年10%的盈利增长,到2022年的净利润将达到2100亿元*110%*110%=2540亿,对应的PE是29.5倍,属于合理估值。
大家看明白了嘛?欢迎留言区讨论。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。