
买入这个标的是否合适
最近一年多可转债市场一直是牛市,正因为是牛市,价格低一点的转债数量很少,出手的机会不是很多,我想多学一点可转债方面的策略,今天利用新学到的策略分析一个标的是否值得买入。
策略简介
由于现在100元或以内的低价转债几乎消失殆尽,没有太好的投资机会,小鱼继续更新下可转债的投资策略,在满足安全的前提下,放松一点指标,新增加一些筛选指标,这样一些可转债进入了我的视野。
策略和指标简述:
**1、价格:**小鱼依然还是把价格作为筛选可转债的第一个指标,现在将可转债的价格指标放宽到110元以内,通常情况下即使在110元买入,如果可转债没有强赎,上市公司到期还钱,也不会亏损的。
2、剩余规模和到期年限
这两个指标是新增加的,剩余规模越小,越好操作,未来“妖”起来的可能性越大。所谓“妖”即价格波动比较大,暴涨暴跌;
到期年限越短越好,我会选剩余时间在4年以内的,由于剩余时间较短,未来完成强赎的可能性越大。
3、下调转股价空间
现在这个阶段,低价格区间的可转债溢价率就没有低的,所以尽量选择那些有下调转股价空间的可转债。
4、基本面
低价转债通常财务状况不太好,我在雪球上看到有“烂股好债”这样的说法,就是说越是基本面不好,越是缺钱的上市公司,推动股价上涨,积极下调转股价,转股的意愿越强。对基本面还是要简单分析下盈利和资产负债情况。
全筑转债
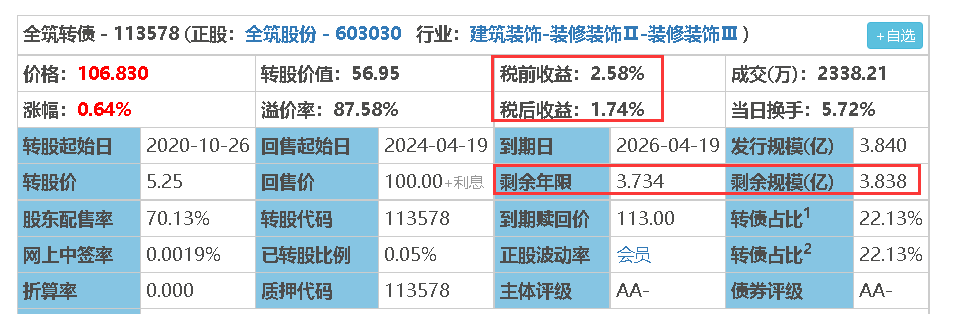
根据以上几个条件,按照价格从低到高排序,选择剩余规模较小仅有3.8亿,剩余年限较少仅有3.7年左右,选出了排名较为靠前的全筑转债。目前全筑转债价格不到107元,价格方面有一定的优势。
1、到期收益率
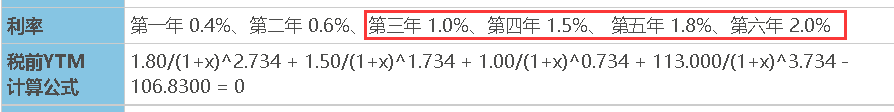
如上文中截图所示,全筑转债到期税前收益率2.58%,到期税后收益率1.74%,到期时间还有3.7年,这个收益率和余额宝一类的货币基金差不多,后四年的利率都在1%以上,还不错。最后一年到期赎回价113元,这个是大头。
2、强赎转股方面
从强赎转股方面来看的话,要关注三个指标,一个是溢价率,一个是下调转股价的空间有多少,还有一个是上市公司促强赎的意愿。
**溢价率方面:**现在是87%+,这个溢价率确实不小哈。
**下调转股价空间:**从可转债募集说明书中找找下调转股价的下限是否有不能低于每股净资产的限制,经过了一番寻找之后确实有这个限制,下面是原文。
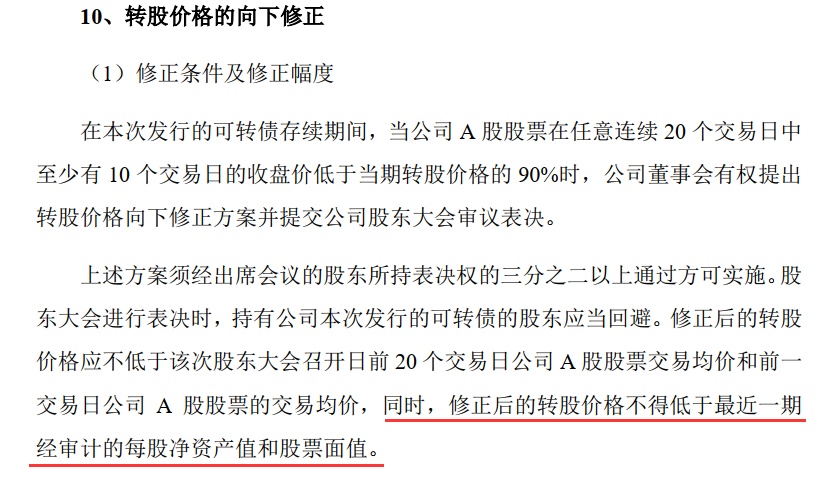
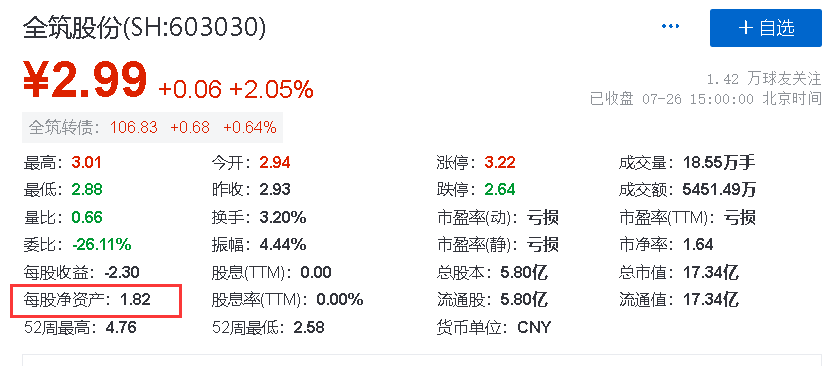
下调转股价的极限是每股净资产,现在全筑股份的每股净资产是1.82元,现转股价是5.25元,所以下调转股价的空间还是蛮大的。
**转股意愿:**全筑股份发行这么多的可转债目的是包括恒大在内的三个项目的装修资金,这两年房地产不太景气,装修资金坏账的可能性很大。
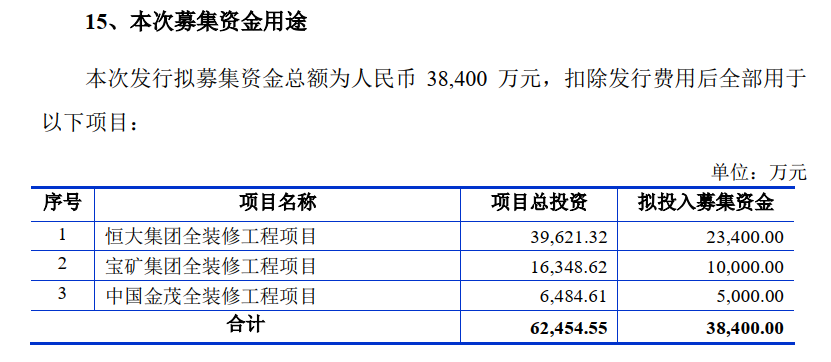
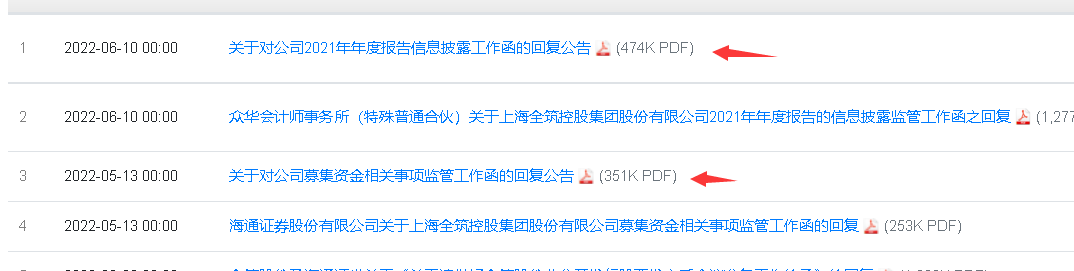
我看了两封交易所的问询函回复,关于募集资金无法归还的问题,可见公司的基本面估计很差了。
结论
这个转债的优势就在于下调转股价的空间确实挺大的,上市公司的资金链相当紧张,如果不想还钱,完全可以通过下调转股价的方法来实现转股。转债占市值的比例是22%左右,如果大幅下调转股价,对股权稀释是很大的,距离到期还有3.7年,不是马上要还钱,还没有那么紧迫,上市公司不一定会很快实施下调转股价。
鉴于基本面确实比较差,及时买啊,比例也少点。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。