白酒:买入逻辑与估值分析
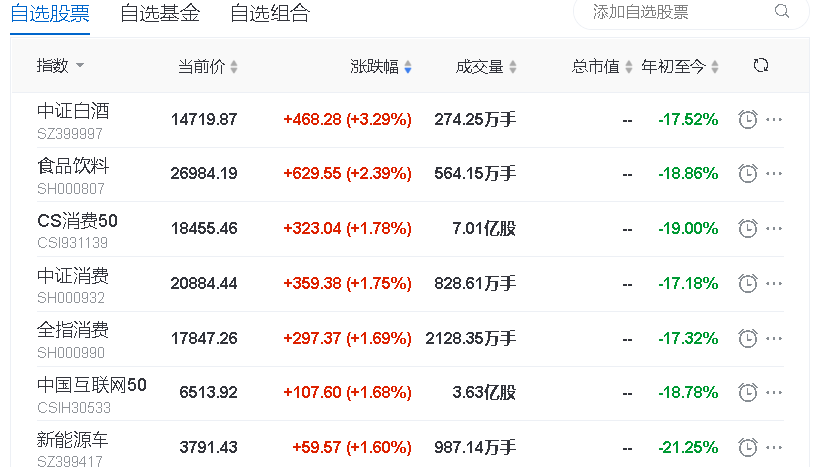
今天白酒消费、旅游相关行业涨的不错,可能和上海的复工复产大会有一定的关系。在我的自选指数中涨的最好的就是消费类。
回顾总结
回顾过去,小鱼在投资过程中也交了一些学费,不算多。刚刚开始打算深入研究投资的时候,给自己做了一个规划,从债券类基金开始,逐步过渡到指数基金,这两个品种相对风险要低一下。从2018年下半年到整个2019年大部分时间都放在了指数基金的研究上。
2020年开始逐步进行股票研究,初期还是从估值较低的“三傻”银行、地产、保险开始的。当时确实啊,这几个品种的估值在十年时间范围内算是一个比较低估的区域,于是配置了一些中国平安、万科A和招商银行,除了招商其他两个浮亏都在百分之二三十。
回顾过去,当时自己还是太嫩了,对仓位的把握出现了不小的问题,一定要给某个品种留出足够的下跌空间,即使到了这只股票历史最低估值、最低价格的时候仍然有仓位调整的空间,当然了,大的前提是公司还是好公司。在平安和万科上我犯下的错误是过早给了较高的仓位。
在接下来的2021年中,我重点调整了价值型股票和成长型股票的比例,重点关注和加仓了三只股票,腾讯控股、牧原股份和宋城演艺。同时呢,做好拉开价差分批次加仓,总体来说这三只的建仓过程成熟了很多。
2022年在股票方面只增加了一只五粮液,尽量减少关注标的的数量,要精而不是多。
定期总结
定期总结是一个很好的习惯,我呢,没有这样的习惯,因为要写公众号,所以也是利用这个方式,强迫自己定期思考总结,回顾自己对每一家公司的配置过程,多多去思考当时的建仓时点选择的是否正确,当时的估值是否合理。以现在的心态,去想一想当时自己会不会建仓,不断回顾总结才能不断进步嘛。
五粮液
今年在167元和152元买过两次五粮液,大家也别笑话我,买的确实不多一次2手。五粮液年报公布后,因为相当于一次性公布了6个月的业绩(2021年四季度+2022年一季度),PE-TTM的变化还是挺大的,所以小鱼重新调整建仓的区间,28.5PE-26PE-23.5PE-21PE,即从28.5PE开始,间隔2.5PE加仓一次,下一次23.5PE大概150元左右建仓第三次,可是今天五粮液大涨5%+,到了166元多了。
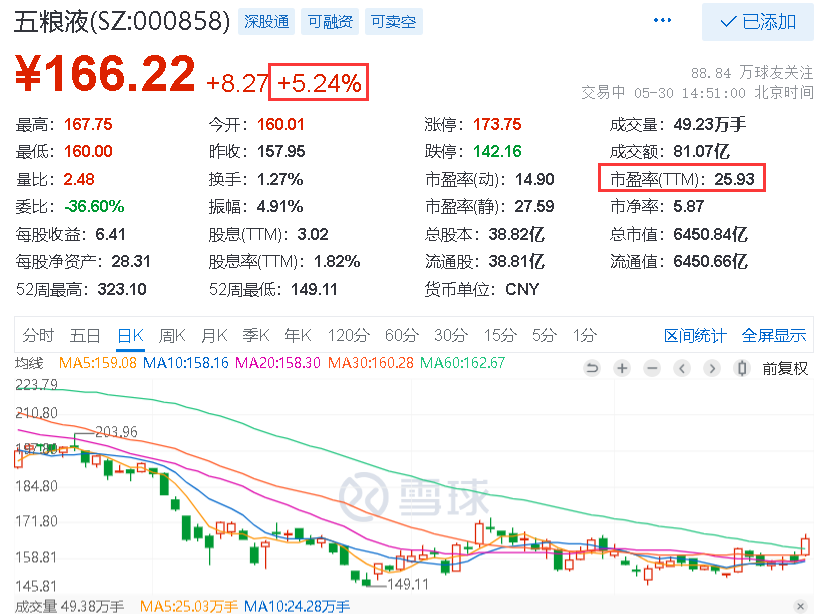
到了现在这个阶段现金比较宝贵,还是尽量珍惜现金,尽量选择比较好的机会再出手。所以在消费和五粮液上等吧。
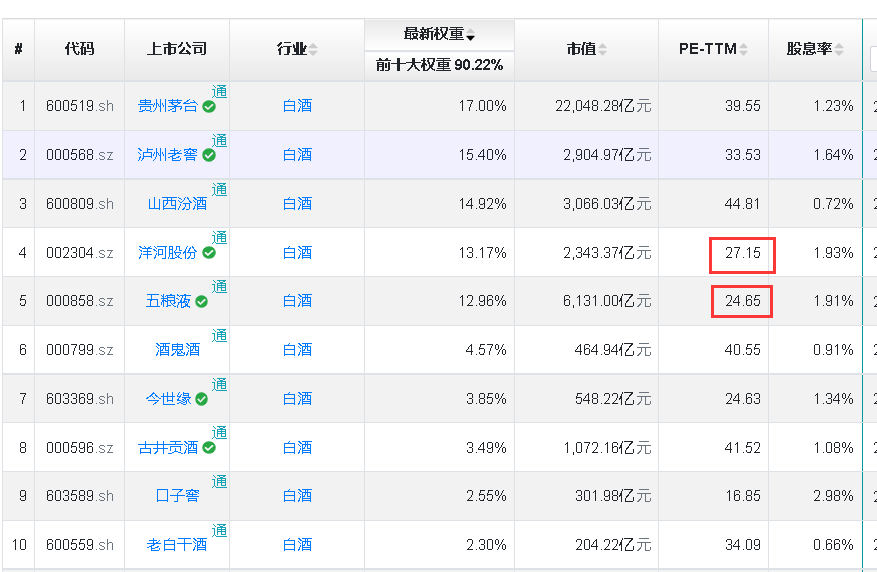
白酒板块毫无疑问是具有长期投资价值的,在高端次高端的品牌中,五粮液的估值是最低的,所以我优先选择了五粮液,大家可以看看中证白酒指数仓位前几的估值,前五中洋河和五粮液的估值在30PE以内。对了,消费类我一般是把估值中枢定在20~30PE这个区间,白酒就给高点30PE,牛奶就给低点25PE,大概就是这样子。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
小鱼投资体系文集第四版超三十万字,小白进阶心得体会,理论实践结合,助大家少走弯路。