
主动基金:基本面、估值与投资价值分析(04-06)
清明假期股市没开盘,我也就偷了个懒没有写文章。今天咱们聊聊主动基金的估值难题,一个老方法,一个新方法,供大家参考。
股市吸引力指数
任何投资品种都要解决一个重要问题,什么时候买,买多少?这是一个仓位控制的问题。主动管理型基金的基金经理会根据市场估值情况、所持有标的情况进行加仓减仓。估值便宜的时候仓位重一点,估值贵的时候仓位轻一点;只要市场不是特别贵,都可以买入主动基金。
咱们这里呢,定一个模糊规则:
市场便宜的时候,获胜概率较大,多买一点;
市场昂贵的时候,获胜概率小,少买一点或者卖出;
这个模糊的规则确定便宜还是贵可以参考我们的股市吸引力指数:
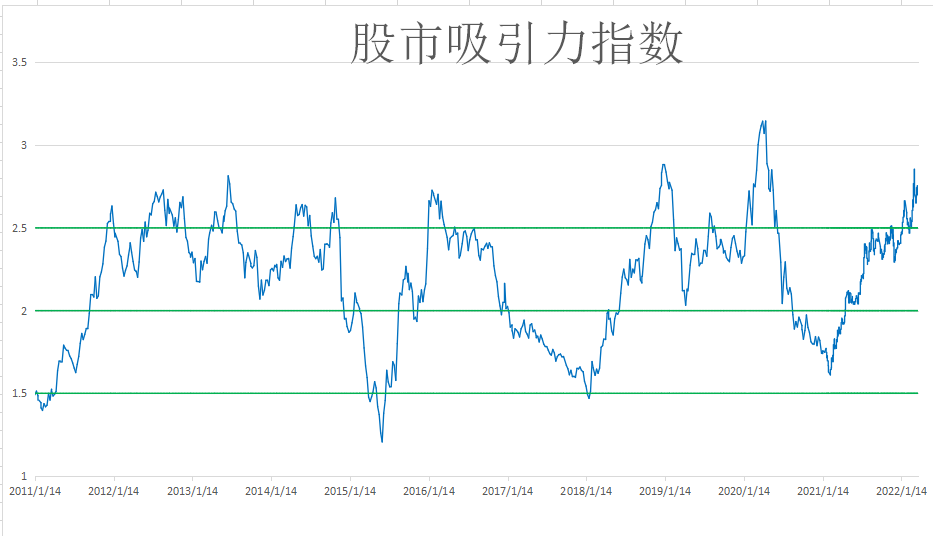
股市吸引力指数=(1/中证800PE)/无风险收益率(十年国债收益率);
啥意思呢,用中证800代替全市场指数,其PE的倒数是指数的盈利收益率,可以简单的理解为在当前PE下未来一段时间内的收益率;盈利收益率和无风险收益率的比值来衡量股市的收益相对于国债、银行存款等无风险收益是否有足够的竞争优势,如果这个比值高说明股市的资产相对便宜,未来获利的可能性大。反之则股市资产贵,未来获利的可能性小。
下图是每周都做的股市吸引力指数,可以把2作为一个中枢,在2以上股市越来越便宜,在2以下股市越来越贵。
中证800在全市场的市值占比达到了70%以上,将中国最头部的企业一网打尽,完全覆盖上证50、中证100、沪深300、中证500;几乎完全覆盖深证100;覆盖了创业板指和创业板50六到七成。以后的市场注定是头部上市公司的市场,注定与50亿以下上市公司没有太大关系,中证800作为衡量全市场的指数再合适不过。
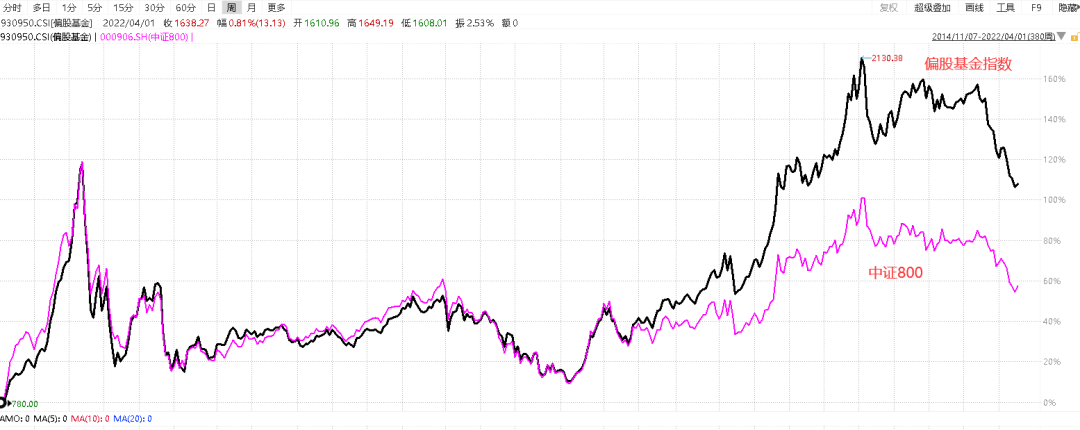
另外还有一个知识点,绝大多数的偏股型基金的股票池都在中证800之中,所以用中证800衡量偏股型基金的便宜程度也是可行的。我们看偏股型基金指数与中证800指数的走势对比。
我选取的是14年-至今的历史K线,14年-19年6月,两只指数走势几乎是重合的。19年6月以后偏股型基金涨幅要显著高于中证800,但两者之间的走势对比几乎是一样的,同涨同跌,所以用中证800的估值衡量偏股型基金的估值是可行的,同时配合股市吸引力指数就更完美了。
对于指数的估值我一直想找一个带PE-Band,PB-Band指标的,如下截图挺好的,中证800在五年和十年这个时间段内都是偏低估的。
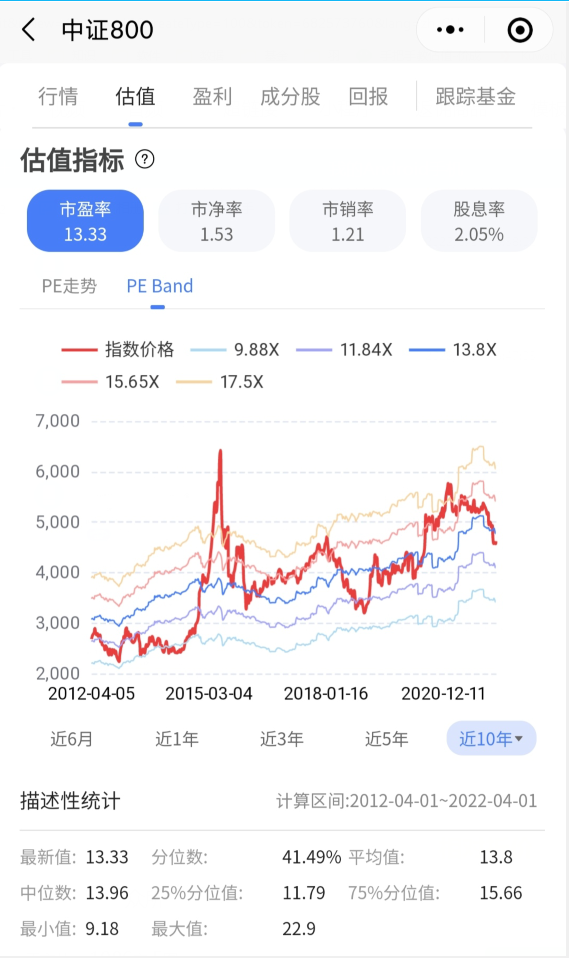
本图查看方法:长按识别二维码,进入【复来智投–指数宝】,在首页搜索**“中证800”,进入指数详情页面,“估值指标–PE Band”**。
大盘成长指数
股票业绩的核心是什么,是增长,营业收入的增长,净利润的增长。大部分主动型基金经理都是成长风格的,这也和18年以来成长股的牛市有一定的关系。另外随着主动型管理基金的规模越来越大,基金经理所配置的成长股以大盘股为主。
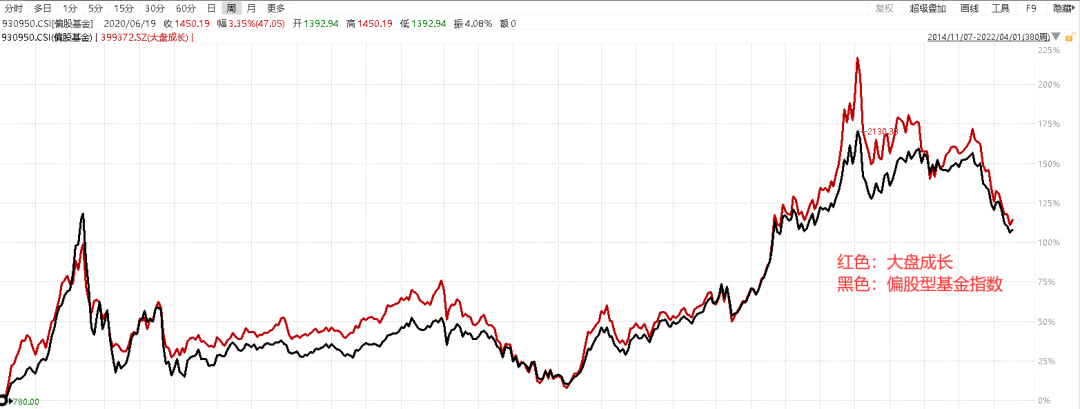
那么我们就来对比一下偏股型基金指数与大盘成长指数的走势情况,时间段和上文一致14年至今,可以发现二者的走势简直是完美统一啊。所以用大盘成长指数衡量偏股型基金更完美。
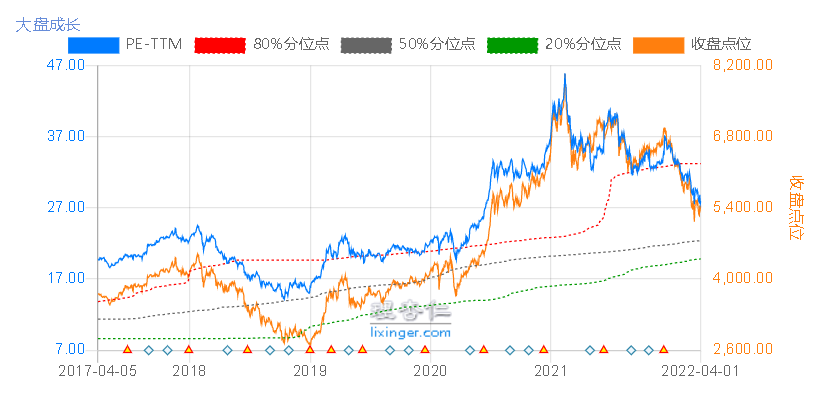
那么我们就来看一下大盘成长指数的估值情况,取近五年的PE估值,目前估值28倍PE,中枢是22.5倍PE,可以发现大盘成长指数的估值中枢是不断上升的。
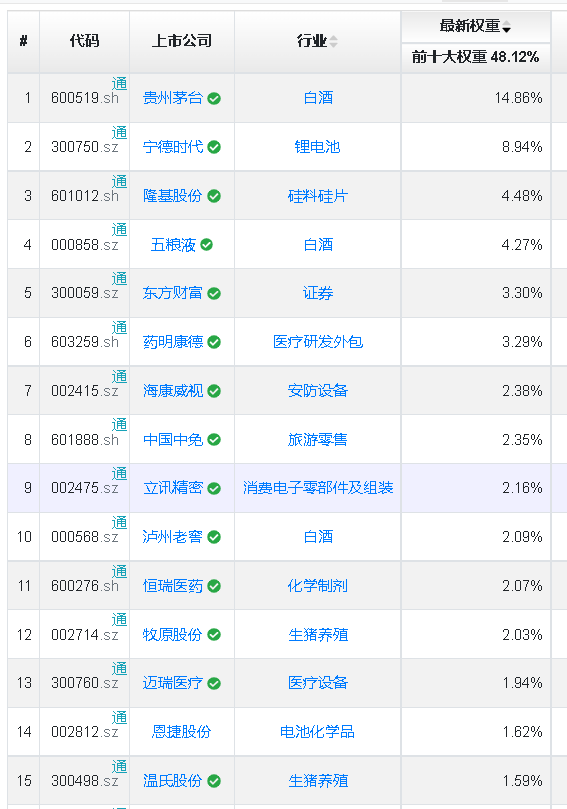
以下是排名靠前的权重股,大致观察了一下这些个股的估值情况,上一轮的上涨估值拔的太高了,随着2021年以来的回调,很多成分股跌幅都比较巨大,到现在为止只能算是合理偏高,整体说不上有多便宜。
好啦,两种估值方法给大家说完了,希望对你能有所帮助。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============