五粮液:市场波动下的组合表现与操作复盘
最近真的是惨烈啊,每天都是大几万的亏损,今天收盘后刷新了下我的“投资小工具”,显示今年浮亏已经达到了8.5%,我想大多数人都差不多吧,甚至跌的更多,因为我只有7成的权益类资产,有1成可转债,2成现金,一定程度上能减缓回撤幅度。
五粮液
今天出手买了两手五粮液,虽然我对于白酒行业,对于五粮液的研究并没有那么深入,主要基于几点:
1、好行业、好公司
选择长期基本面看起来不错的行业和公司,也就是长期看公司具备基本面的确定性和成长性,选择那种一眼看过去五年、十年之后依旧经营的不错的公司。高端白酒行业是符合这个特点的。
即使是这样的行业和公司,其实我们还是很难给出一个很准确的成长性,公司经营过程中的变数是很多的,短期影响业绩的因素也有很多,比如五粮液受到疫情的影响,营收和净利润都有一定的变化。对于公司的成长性只能毛估估,对于五粮液嘛,我大致给到年复合增长率10%~30%之间,保守一点就按照10%,乐观一点就按照20%+。
2、短期波动
长期基本面好、成长性好的公司,不代表短期没有问题,就白酒行业和五粮液这样的公司来说,前几年涨的太高啦,六七十倍的市盈率对应20%以内的盈利增长是明显不匹配的,极度高估后,下跌是自然而然的。
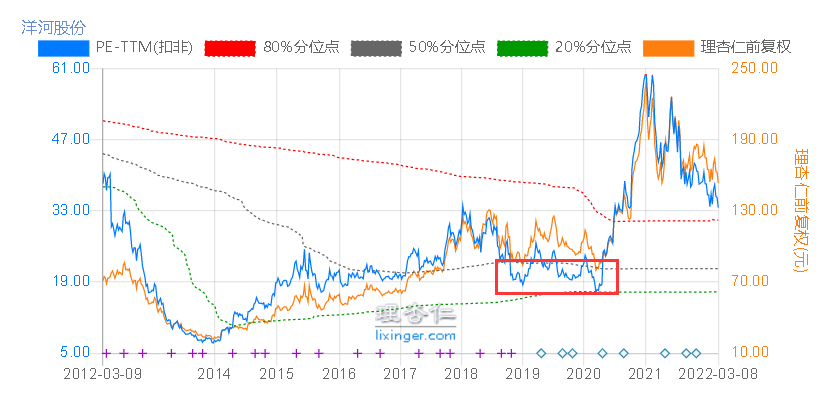
另外还有短期业绩下滑、业绩不及预期。从追求确定性的角度来说,要分析短期业绩下滑的主要原因在哪里,比如疫情的原因,未来总会慢慢消化掉的,然后重回增长通道。比如前几年洋河的渠道库存危机,把洋河的估值打到了一个极低的位置,最低只有十七八倍的估值,后来随着白酒行业被追捧估值极速上升带动股价起飞,洋河也用了两三年的时间把渠道理顺了,这样就是实现了估值和业绩齐飞。
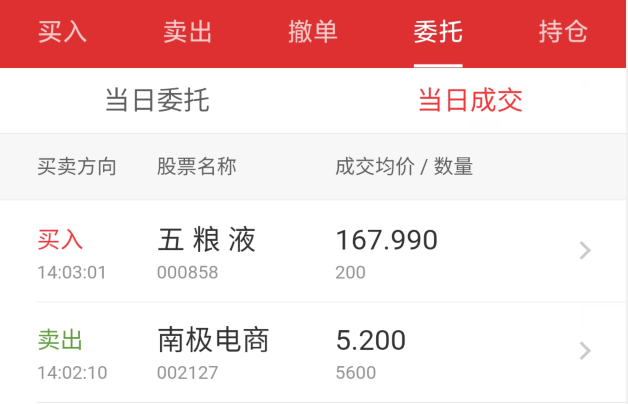
这样的股价波动也带来了建仓的机会,今天卖出了部分南极电商,换购2手五粮液。
3、建仓区间
过去五年五粮液的估值中枢是30倍PE多一点,过去十年五粮液的估值中枢是20倍多一点,最近几年白酒和消费的火热有很大关系,直接带动估值中枢上了一个大台阶。
对于五粮液我打算在30~20倍市盈率之间,拉开价差建仓,暂定分四次吧,大体按照2:2:3:3这样的比例操作。
仓位控制
仓位控制太关键了,这两年我在很多股票投资上都犯了这个错误,没有控制好仓位,买了一些发现没钱加仓了。这样股票有,福寿园、格力电器、海螺水泥、上海机场、南极电商。
去年呢,我确定了三只股票作为重点关注和研究对象,在仓位控制上做的也比较好,这三只也说过多次啦,腾讯控股、牧原股份、宋城演艺,这三家基本上都做到了,分五次左右拉开价差建仓,最终的成本比较可控,当股价跌到最低点的时候,浮亏通常能够控制在20%以内,股票经过一段时间的反弹后很快就盈利了。
像上海机场和南极电商这两个比较典型,前一两次建仓选择的起点都没有啥大问题,公司的逻辑也没啥大问题,到后来股价大幅下跌的时候发现没钱加仓了,只能硬挺。上海机场最多的时候浮亏40%,南极电商浮亏40%,如果控制好仓位,有钱在底部加仓,很容易降低成本的。
仓位控制切记,切记!
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============