
腾讯控股:买入逻辑与估值分析(08-30)
最近几个月谈具体公司越来越少,同时呢,我自己也没有过多地扩展股票池,收缩一下战线,重点关注三五家公司,这几个月研究加仓比较多的是腾讯控股、牧原股份、宋城演艺,基本都到了仓位上限。今天要谈的这家公司是南极电商,周末出来半年报后跌今天停。目前这家公司在我的股票组合中占比6%左右。
公司介绍
1、营收和净利润构成
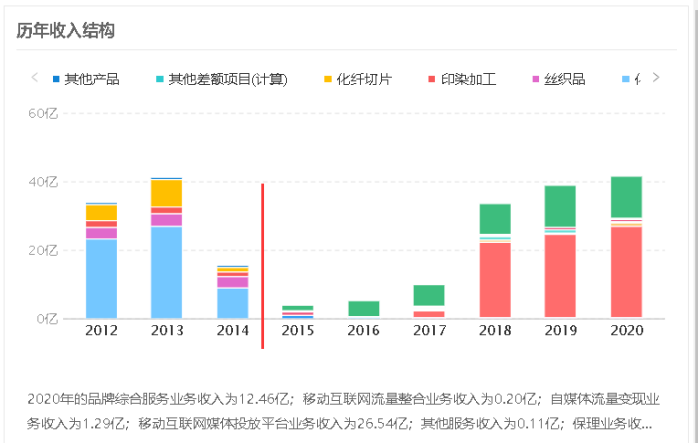
2014年及之前南极电商是一家传统的服装服饰类企业,自己做生产和销售。2015年开始转型放弃了具体的总资产的服饰生产和销售,转型综合品牌服务,也就是俗称的贴牌。
2017年收购时间互联,主营业务增加了移动互联网媒体投放平台业务。营收方面时间互联的流量平台业务收入占比最大达到了62%,品牌综合服务占比32%。品牌综合服务后入占比虽然少一点,但是却贡献了绝大部分的利润,时间互联的流量整合营销业务营收流水比较高,毛利率却很低,所以我们的分析重点要放在品牌综合服务业务上。
2、品牌综合服务业务
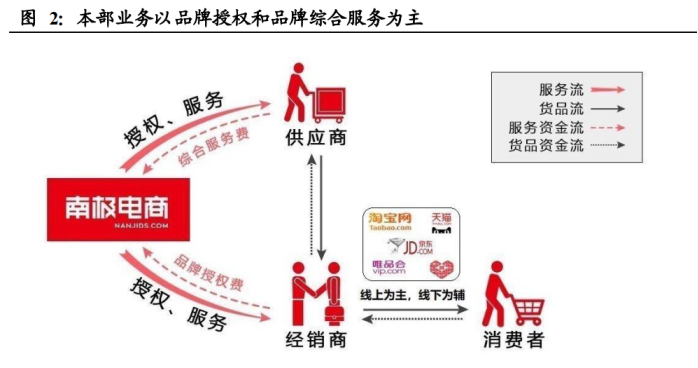
品牌综合服务业务指公司向授权供应商提供品牌授权、供应链服务等综合服务,并收取品牌综合服务费;经销商品牌授权服务业务指公司向授权经销商提供品牌授权及电商服务,并收取经销商品牌授权费;
公司所有生产和销售都由授权供应商、经销商负责。截至 2020 年,报告期内,公司合作供应商总数为1,612家,合作经销商总数为6,079家,授权店铺7,337家。 形成规模优势。公司、经销商和供应商一起构成了极具竞争力的“南极人共同体”。
投资逻辑
1、主要利润来源
南极电商的净利润主要来源于品牌综合服务业务。毛利率达到百分之七八十,大部分是收入都成为利润。
品牌综合服务的营收=GMV*货币化率;
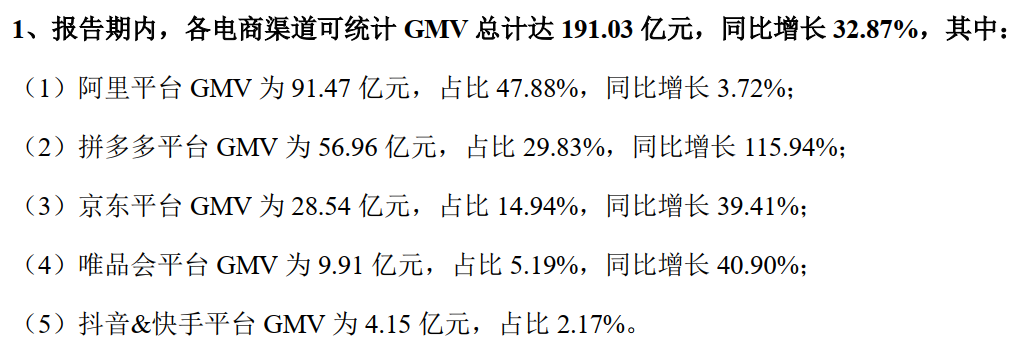
GMV就是各大电商平台淘宝、拼多多、京东、唯品会,以及现在内容营销平台抖音快手的营收。
货币化率就是根据GMV乘以─个比率之后得到品牌综合服务业务的营收,这个比率就是货币化率。营收减去三费和税费就是最后的净利润。
GMV和货币化率,以及和这两个指标相关的因素就是我们需要密切关注的。我认为GMV是南极电商的基本盘,只有把这个稳住,才有可能把利润稳住。
2、GMV增速
报告期内所有平台的GMV增速为33%左右,基本符合预期,传统渠道阿里、京东、唯品会的增速已经降了一个台阶,特别是阿里渠道改变了流量规则从人找货变为货找人之后增长基本停滞。其他新兴渠道拼多多、抖音快手继续超高速增长,填补了阿里的增长空缺,预计未来GMV还能够保持中高增速。
3、货币化率
最近一两年公司为了拓展渠道以及流量政策的改变导致货币化率降低,出现短期困境。其实年报能够看出来的问题有限,最好的资料还是“投资者交流记录”,8月28日发布业绩的同时马上接受机构的调研,南极电商本身也是因为业绩一般,给投资者一个解释,让投资人安心,有这样的意思吧。
几个和利润、货币化率相关的点:
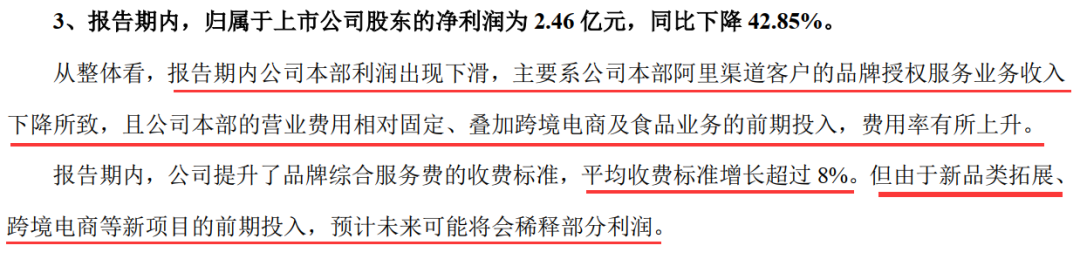
①阿里改流量分配规则,之前是“人找货”,现在是”货找人”,而南极的主要渠道在阿里;调研记录中也说到了今年公司在阿里渠道的收入偏少,上半年主要处于库存消化阶段,利益让渡给了供应商和经销商,预计下半年库存能够出清 。阿里渠道是这半年利润下降最主要的原因。
②公司在跨境和食品领域筹备了很长时间,这两个行业如果做成了能够支持公司的GMV持续发展,无论是国内还是国外。目前这两项业务都还没有走向正轨,都处于投入期,而且公司还不想用借贷,都是使用的自有资金。从半年报也能够观察到现金类资产因为新业务的投入、分红、股票回购大量减少。新品类和渠道的持续性投入是这半年利润下降的次要原因。
③新渠道处于拓展阶段,收费标准应该是低于阿里渠道,导致货币化率下降。这个新的渠道就是抖音快手,半年报也披露了这两个渠道异军突起,GMV做到了4个多亿。未来这两个渠道是值得期待的。
④半年报显示,标费还是增长的,增长了8%。是利好的方面。
总结:
南极需要发展新业务,新渠道,搞高频消费的食品品类;做跨境电商从国内做到国外,都必须先投入和布局;老的的渠道阿里京东这些目前正在处于转型阶段,还有新的内容渠道快手,抖音等渠道都需要摸索适应。公司目前依然处于阵痛期,后续仍然需要关注GMV和货币化率。
至于我持有的这一点仓位,没有卖出打算,继续持有,直到有不错的盈利。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。