
可转债:市场波动下的组合表现与操作复盘(08-02)
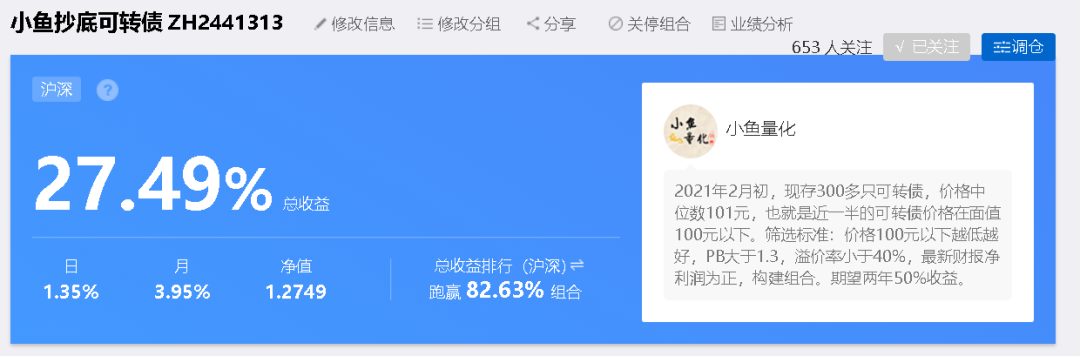
可转债策略升级有一段时间了,自二月初开始累积取得了27%+的收益率,可以说相当惊人。上次更新可转债标的池还是6月12日,到现在超过一个半月,今天把可转债标的池更新了一遍,大家可以根据我的演示自己做一遍。
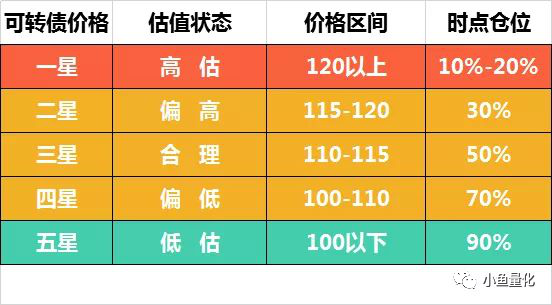
可转债等级划分
投资机会等级划分
以所有可转债为一个标的池,按照可转债价格中位数划分为几个等级,见下表,当价格中位数在110元以内的时候就到了比较好的投资机会,我把它定义为四星级的投资机会;当价格中位数在100元以内的时候就到了非常好的投资机会,我把它定义为五星级的投资机会;
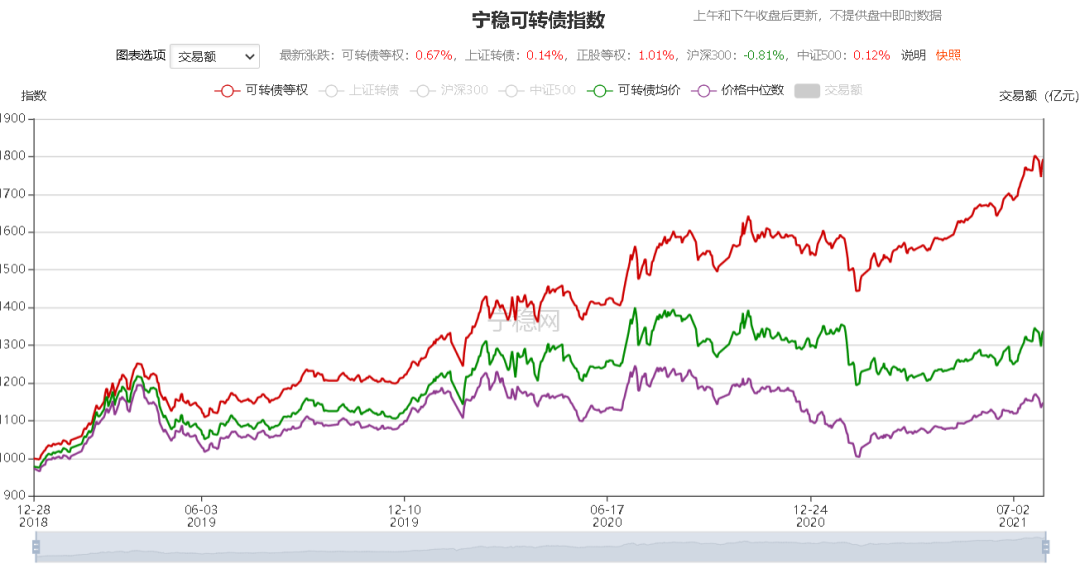
我们看一下现在可转债市场处于什么阶段。如下图所示,可转债中位数114.8元,处于三星级到二星级之间,合理偏高的程度,估计可转债市场上没有特别多符合条件的可转债,所以筛选价格放宽到105元。
可转债初筛
1、筛选标准
价格小于100元,正股PB≥1.3,溢价率≤40%,企业处于盈利状态。
(1).价格<=100元,从源头上控制可转债的买入价格,防止出现过大的回撤,这是最根本的;
(2).正股PB>=1.3,为未来的下调转股价预留空间,因为绝大多数可转债合同中都包含了这样一个条款,下调后的转股价不能低于每股净资产。
(3).溢价率<40%,不算低,主要了为了能够筛选出足够多的标的;
(4).企业处于盈利状态,查看最新的财报净利润为正,才是我的目标。通过这个基本面指标把那些正股亏损的排除掉,通常正股亏损的可转债表现通常不佳。
2、筛选结果
通过集思录得到筛选结果,105元以内的可转债有74只。然后按照PB降序排列,正股PB>=1.3的标的仅有39只,保留了PB>1.2的三只可转债。这样初步的一个可转债池子共计42只。
按照第三个条件溢价率≤40%筛选最后只有10只符合条件,再加上还有净利润为正的要求,几乎没有符合条件的可转债能够筛选出来,保证风险可控的前提下,溢价率放宽到60%左右。
通过三个指标的筛选,共计有22只可转债进入池子中,如下表。
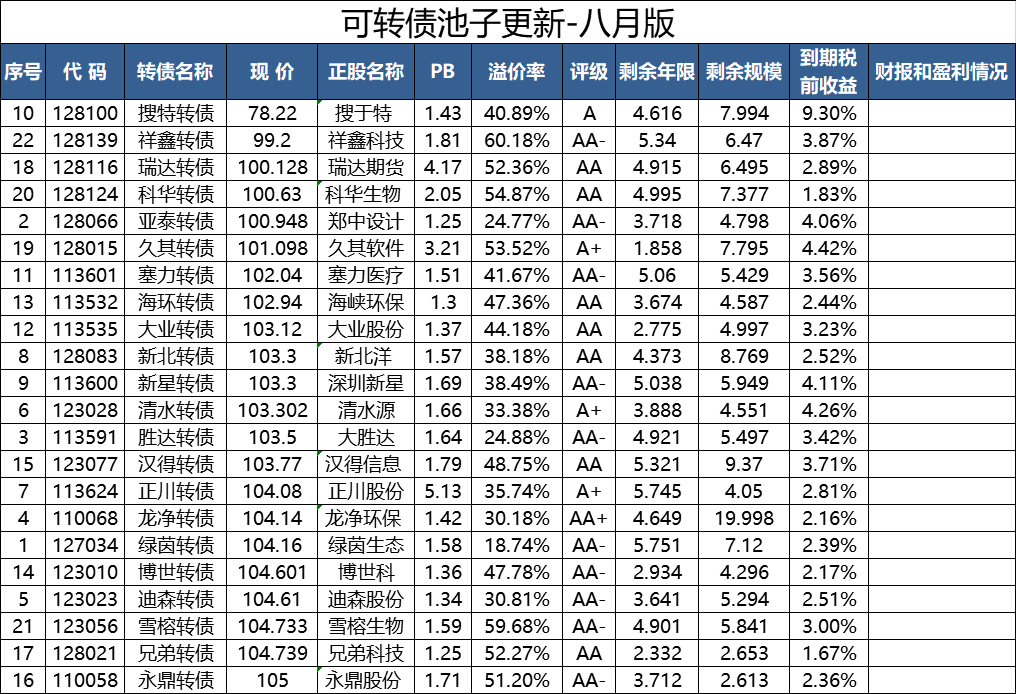
可转债精筛
整理之后的可转债池子,我没有可以把AA评级以下的可转债去掉,因为在基本面方面,最重要的就是公司赚不赚钱。比如正川转债评级为A+,对应的正股正川股份,连续多年净利润为正,只是近三年的净利润是下滑的,没问题,正股只要不出现亏损就会保留。
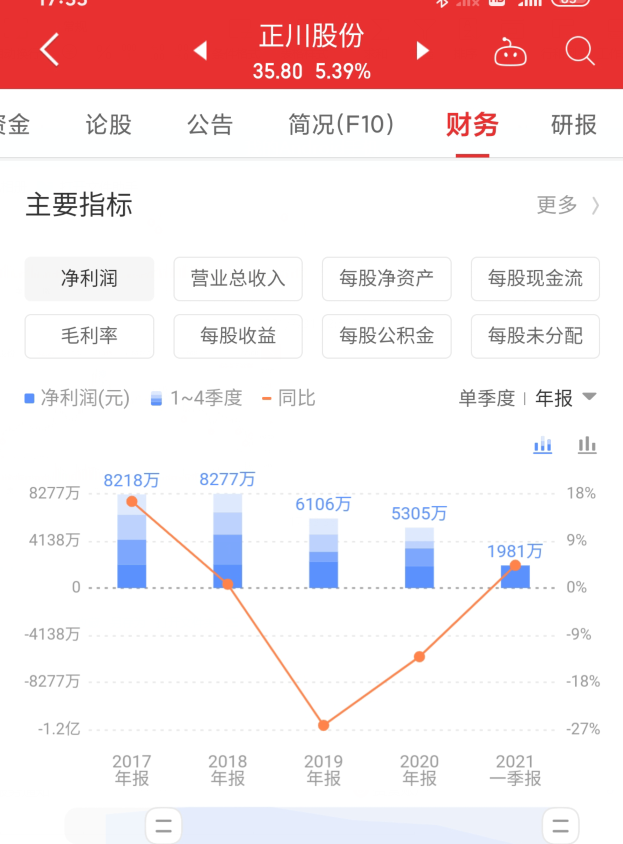
财务信息逐一核对完成后,淘汰三家亏损的可转债,如下表所示:
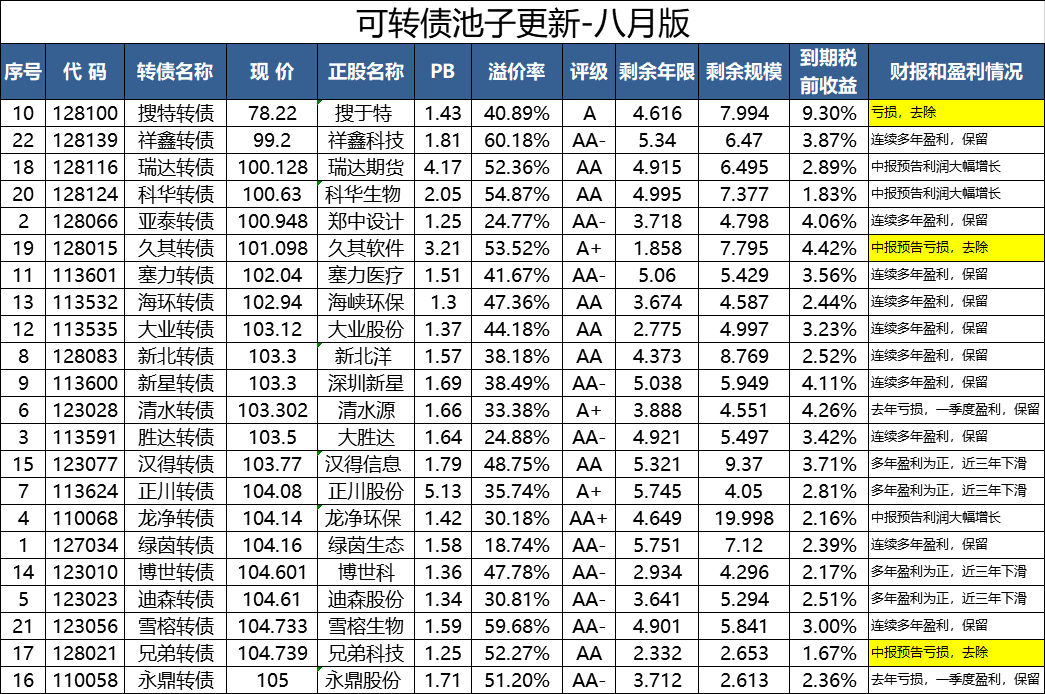
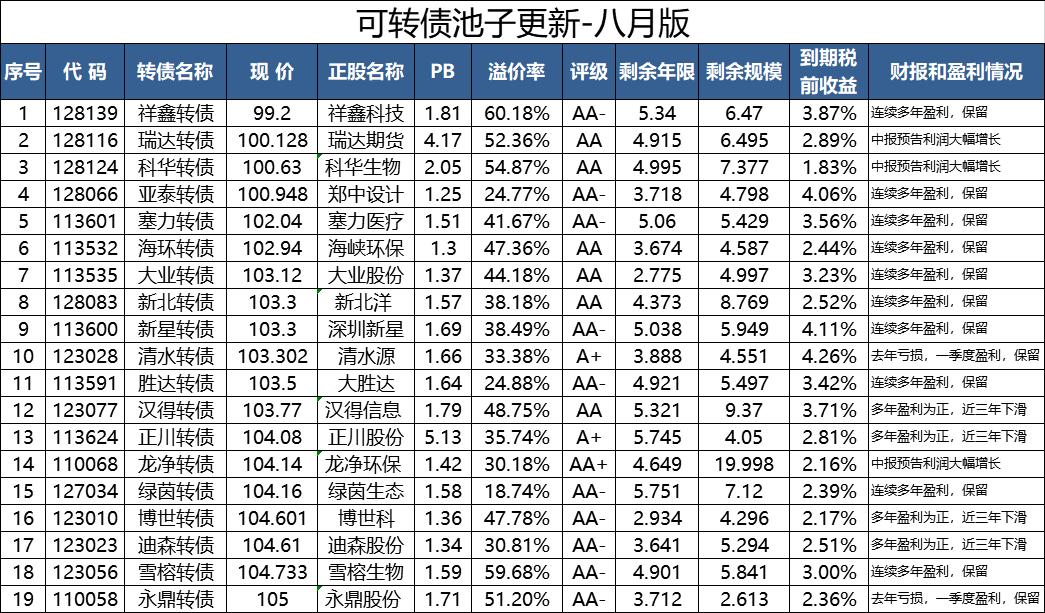
所以最终的,可转债池子更新如下,共计19只。
指标的突破
本次可转债标的池更新突破了我定义四个指标中的三个,主要原因还是可转债市场经过一轮上涨,符合条件的变少了,在做了一些妥协后,依然能够保证风险可控。
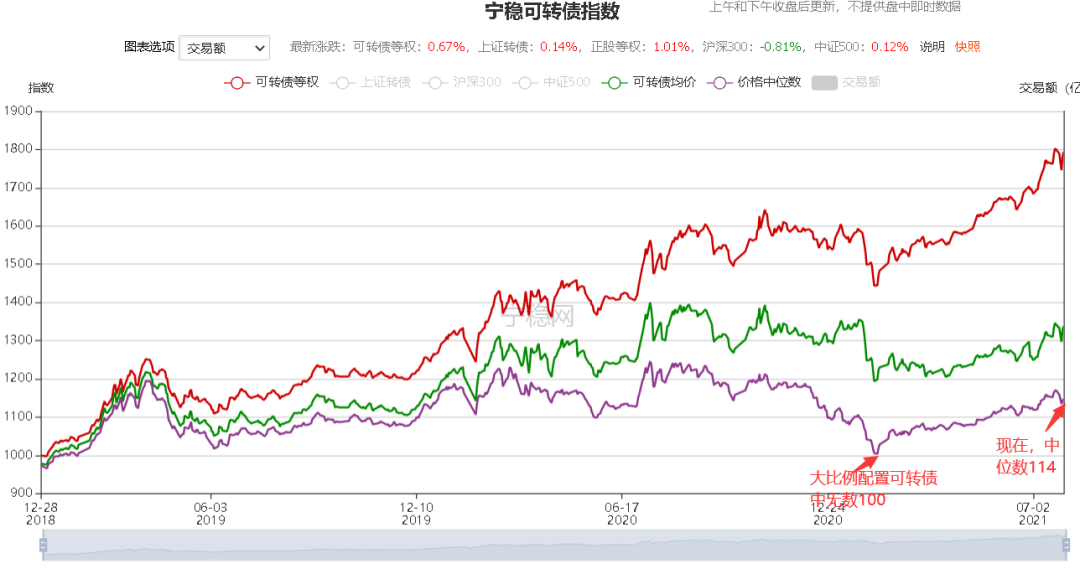
大家可以看下图,使用可转债中位数来衡量可转债市场的便宜程度,今年2月初,中位数只有100元,也就是近一半的可转债价格低于100元,当时大比例配置了可转债,并在雪球做了一个组合,短短6个月时间盈利超过28%。
目前可转债中位数已经来到了114元,并不算很便宜的时候了,如果不是把条件适当放宽,可转债标的池连一只都凑不出来。
可转债标的池现在已经筛选完毕,如果让我现在配置可转债的话,我不会配置很多,最多只会配置前五只。长期来看不缺机会,耐心等待。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。