
2021年7月投资思考观察与投资复盘(07-26)
今天是特别悲催的一天,连指数都是都这百分之三四的跌幅,个股还要加一倍,好多都是6%甚至以上的跌幅。去年三月份指数百分之七八的跌幅都没有今天难受,因为经过了一年时间仓位和投资的绝对数额都上升了,一天浮亏绝对值破了记录,难受了一会好多了,持有好资产,买入的价格也不贵拿着吧。
结构有点失衡
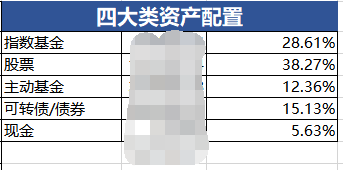
今年的总体布局结构方面有点失衡,从去年开始不断将一些公司加入了自选股,开始逐个研究,只要是步入了我设定的估值区间就想买点,东买一个西买一个,持仓股越来越多,总计持有了12只股票之多,股票在所有四大类资产占比中最高超过40%,确实有点高了。我的目标是四大类资产比较均衡,仓位占比相等是最好的。
下图是截止今天调整后的四大类资产的占比,可转债/债券+现金视为一类资产。
近段时间一直想清仓海螺和福寿园,但是被他们的成本锚定了,一直想亏损减少一点在卖出,没有下定决心减仓。今天连同劲嘉股份一块清仓,三个算在一起的话还盈利2万多呢,还能接受。
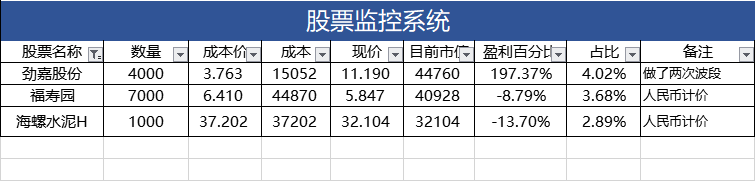
当然了并不是这三个的基本面有啥问题,长期拿着实现年化10%以上收益是没大概率的,我主要还是考虑降低股票的仓位,调整股票的结构,使价值类和成长类的股票能够均衡一点。
加仓腾讯
几次加仓腾讯的位置,我标准在K线图中。2021年买入的前三次买入平均成本587港元,并没有拉开差距,主要是想法是,腾讯基本面优良,依然还有20%以上的营收和净利润增长,把它看做一直优秀的成长股,那么在合理估值的情况下即可买入较多的仓位,毕竟优质的公司很难奢求低估值买入。
今天把卖出的低确定性的海螺、福寿园回收的资金以493港元换成了一手腾讯。
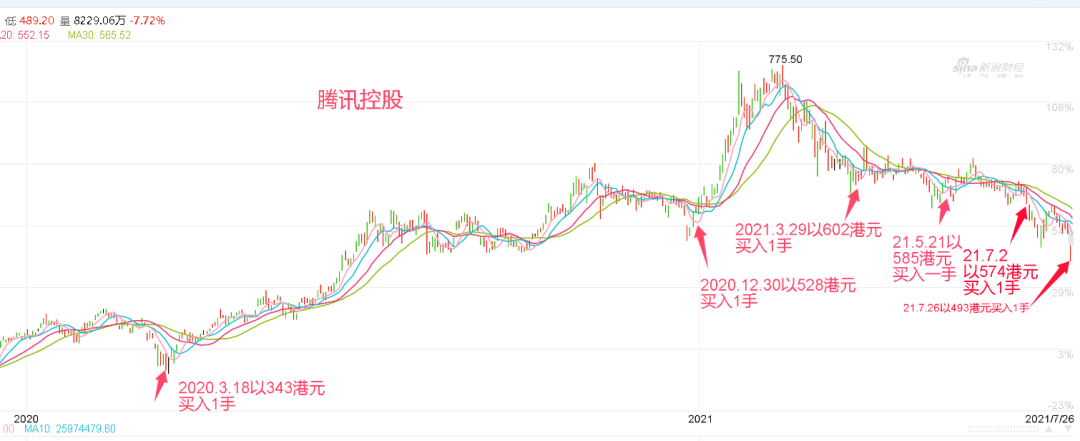
600港元左右是腾讯的合理估值,500港元以下则是腾讯的低估值范围,未来最多还有两手的加仓空间,在450港币附近或者以下在考虑吧。
另外前段时间研究了下腾讯新的估值方法,改天写一写,主要思路是主营业务估值+投资其他公司市值,然后确定内在价值,与当前腾讯的市值做比较,得出是否低估的结论。
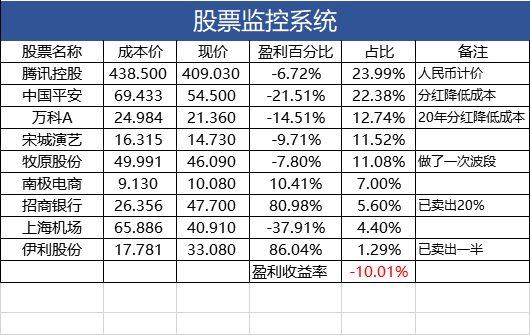
贴一下目前持有的标的。
投资机会增多
经过今天这一轮大幅下跌,很多标的出现了很好的投资机会。
比如:
今天唐朝买了腾讯、美的和茅台。
白酒行业:茅台、五粮液、泸州老窖三大高端白酒品牌估值落在了45倍PE附近;
美的马上到15PE的十年中枢;伊利不到23倍PE,低于十年中枢的25倍PE。
中概互联今天的跌幅是够大的,我持有的几份中概互联目前浮亏10%,收盘后看了一下PS估值到了4.29倍,马上突破指数历史最低PS估值的4.24倍。我给中概互联的仓位上限是15%,目前还有6份可以加仓,本周再写写中概互联的复盘和后续加仓计划。
总之,今天是跌的肉疼的一天,不经历风雨如何能看见彩虹,加油吧。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。