
一家长期关注的公司出现投资机会
今天要谈的这家公司是伊利股份,进入合理低估有一段时间了,上次谈到这家公司的时候还是6月初,今天就和大家谈一谈伊利股份。
公司行业分析
小鱼分析一家公司,主要是从几个点来看:
行业是否有足够的成长空间,行业兴起和高速发展时期,通常各个公司的营收和净利润都会高速增长,竞争也不是很激烈,大家都有饭吃。再往前发展行业内的公司开始正面竞争,你的市场份额想要增长就需要从别的公司手里抢过来。再之后就进入了竞争区域缓和,头部企业享受大部行业利润的阶段。
对乳制品行业来说,目前就是处于寡头垄断共享行业大部分利润的时候,行业增速不到基本在5%以内。
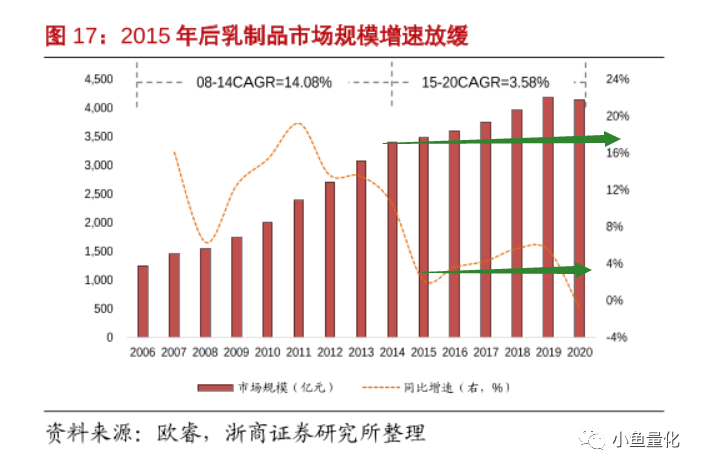
通过伊利股份的调研报告,伊利自己也提到了行业情况,2020年因疫情的原因行业规模有所下滑,但下滑不大。预计2021年行业恢复5%左右的增长。
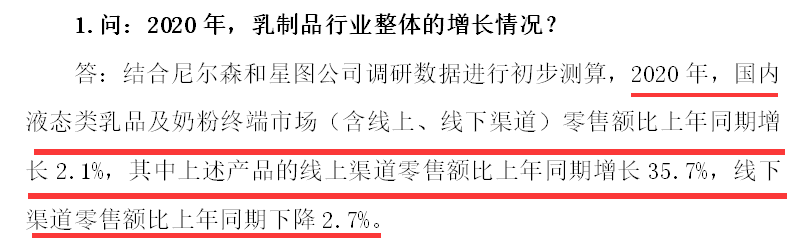
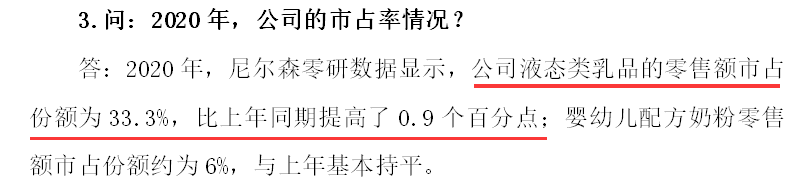
竞争格局嘛,也不用多说了,现在中国的乳制品行业是伊利、蒙牛双寡头竞争,而且伊利还是领先蒙牛一大段的。公司市占率33.3%,每年在市占率方面依然还在提升。
公司成长空间
上文中已经提到了乳制品行业依然5%左右的增速,这个增速相对来说还是很保守的。
说完行业再说公司,其自身依然还可以通过调整产品结构,在价格方面还有增长空间,高端的产品多卖一点,慢慢提高高端产品的占比,大家逛超市的时候是不是感觉到一些高端的子品牌越来越贵了。当然了厂家可以通过每次少涨一点价格,每年多调整几次价格的方式,让我们感觉不出价格太大的变化。
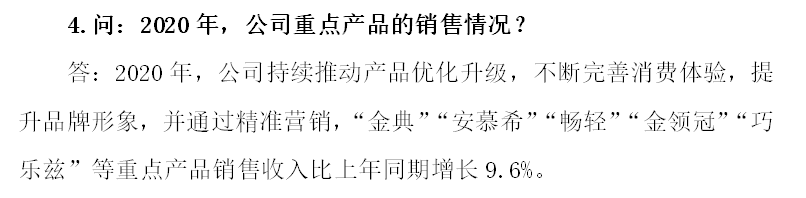
大家看公司的调研报告中关于高端品类,“金典”“安慕希”“畅轻”“金领冠”“巧乐兹”这些的重点产品的增速高于行业平均和公司平均,近10%的增速呢,这样一来高端产品占比也会越来越大。
去年伊利股份还有一个股权激励计划,我记得保证的利润增速大概在10%左右。
所以综合判断未来三年伊利股份的净利润增速为10%附近。
估值
根据我的研究经验,消费股的估值中枢一般就在30倍PE左右。在这个估值中枢的基础之上,根据**商业模式、**竞争格局、护城河、成长性****等几个维度去做一个主观的调整。这个调整是在30pe的基础上±10pe来调整的。
比如:
消费行业中的白酒,优秀的贵州茅台、五粮液可以给到35倍PE;
可选消费行业家用电器中的美的、格力,可以给15~20倍PE;
必须消费中我接触过一个生产纸巾的中顺洁柔可以给到30倍PE。等等。
伊利股份,这家公司从生意属性来说,奶制品行业的竞争格局和生意模式在整个大的消费行业里,并不属于上等,竞争比较激烈,属于高烈度竞争,护城河也不算特别宽广。
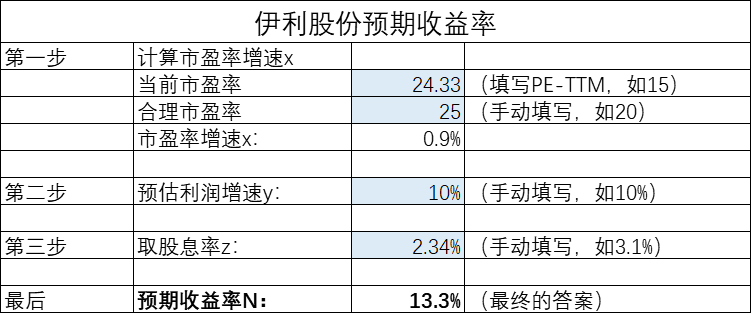
正因为这一点,我认为伊利股份的估值或者说奶制品行业的估值,会在原有的中枢减5。也就是说,我把伊利股份的估值中枢定在25pe的水平。
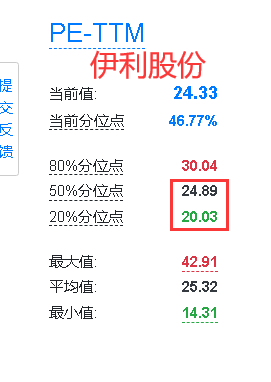
取最近十年的数据,50%百分位对应25倍PE,即为估值中枢;20%百分位对应低估的20倍PE。
好啦这样几个条件都具备了,算一算预期收益率,以25倍PE为中枢。预期收益率的计算结果是13.3%,还不错吧。
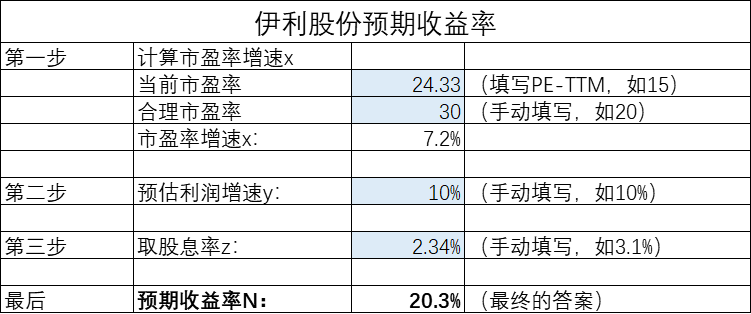
如果我们把伊利股份的估值中枢放到消费的30倍PE,也没有问题,不难达到,那么这时的预期收益率达到了惊人的20%。
综上,小鱼认为伊利股份有了很好的投资价值。只是我最近加仓了太多的标的,宋城、牧原、腾讯、中概互联等,没有钱加了。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。