宋城演艺:买入逻辑与估值分析(07-02)
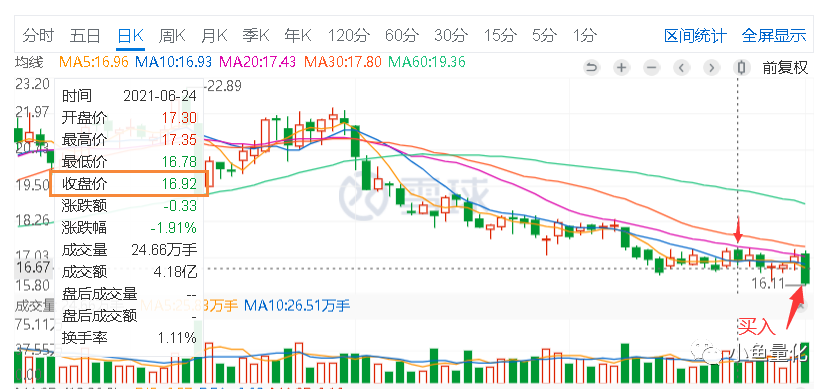
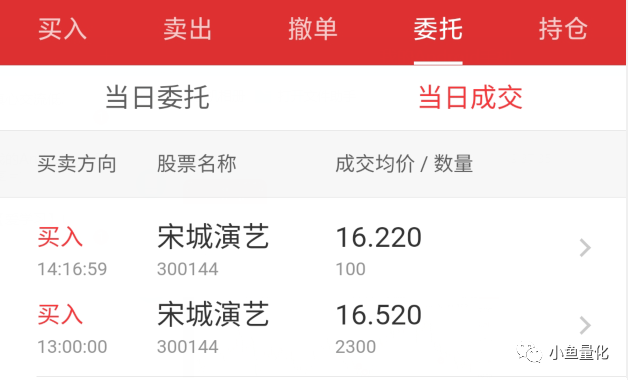
6月24日那篇文章写过当时想加仓宋城演艺的,当时的价格是16.9元左右。今天下午开盘价格到了,我在16.5元左右买入了部分宋城演艺。
宋城演艺的核心
1、核心竞争力
在我看来宋城至少有两个优势:
**品牌优势,**在演艺行业宋城还是有不错的品牌口碑的,在国内应该属于第一IP。和其他产品不同,宋城这个优势可能没有过多体现在定价权上,但是延伸出了以品牌做轻资产布局的商业模式。也就是当地企业出资建设,宋城出品牌、管理经验、以及创作能力,这大大降低了新项目的投资风险。
规模优势和先发优势,基本上国内优秀的旅游城市都有布局,提前抢占了市场。
当然了我们也不得不承认,宋城护城河没有强大到这事只能他做别人做不了,比如张艺谋的印象系列、梅帅元的山水系列、还有长隆系主题公园+演艺系列等。
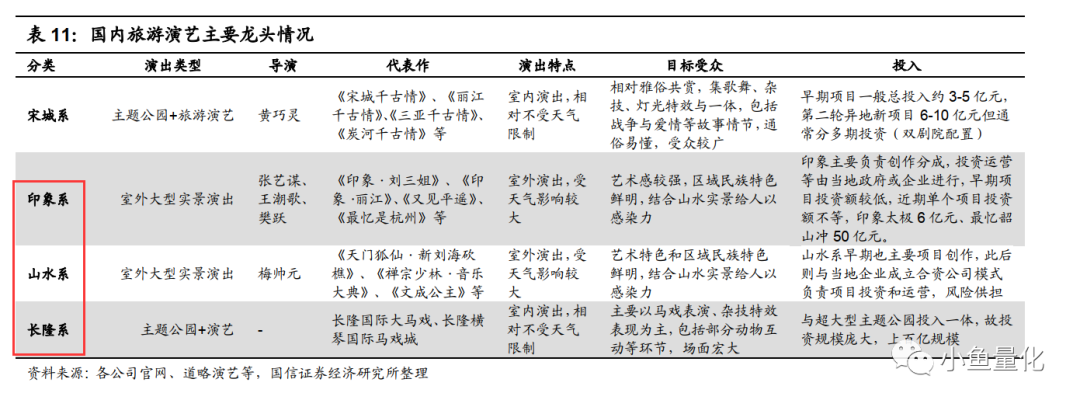
总的来说,宋城在这个行业经过二十年的深耕是有先发优势的,管理经验,运营模式,和品牌知名度等,并不是随便新来一家企业就能轻易模仿的。尽管有诸多竞品项目,宋城还是运作最好的那一家。
朝阳产业
首先从行业说,旅游行业是个朝阳行业,目前依然有两位数的增长。根据国外的经验,人均GDP突破一万美元对精神需求会有很大的提升,利好旅游行业,这对宋城是非常有利的。
就公司本身而言,它的商业模式优良,盈利能力很强,现金奶牛,把时间拉长三五年看,我还是很看好宋城发展的。
随着疫苗的普及,今年国内疫情得到彻底控制,国内的旅游行业大概率能有很大的恢复,大家可以看看清明、五一假期时候的旅游数据,恢复的相当不错的。
2、增长在哪里
那么宋城演艺未来的成长性在哪里呢?
(1).3.0演艺王国
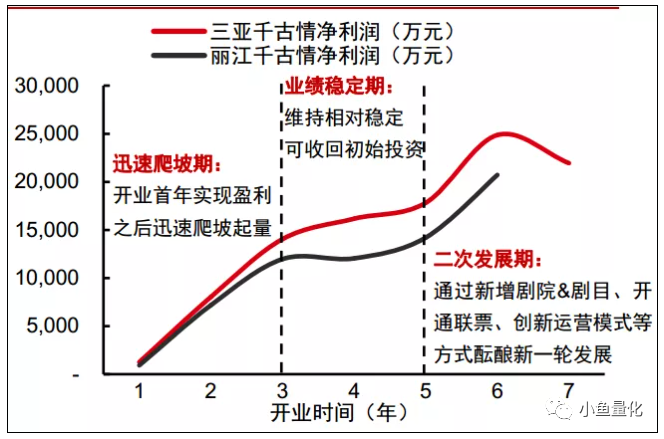
传统的1.0模式,是一个园区+1个剧院演出。2.0模式下是一个园区+双剧院演出(但内容是相同的)。3.0模式下是一个园区+多个演艺模式,共规划四个标准剧院,每个剧院容量3000人以上,演艺不同的内容,比如有森林剧院、悬崖剧院、沉浸式剧院,演出项目上也大幅增加。
杭州宋城已经改造完成,对三亚宋城、丽江宋城、九寨宋城、桂林宋城等等都会实现二次增长。
(2).城市演艺
以西安宋城和上海宋城两为代表的城市演艺项目,打破了以往景区+主题公园+千古情为代表的形式,以往的模式做的是游客的生意,消费具有一次性的特点,而城市演艺是以一线城市市民和游客为客户,可以实现多次消费。
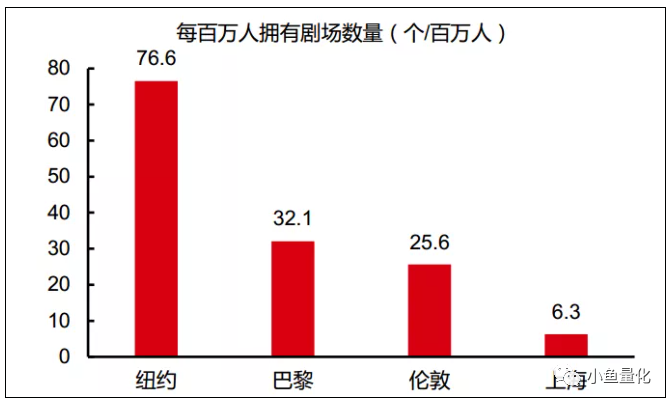
在城市演艺方面,上海与主要对比城市纽约、巴黎、伦敦还有很大的差距,巨大的差距也代表了未来还有很大的成长空间。
(3).筹备项目
正在筹备的还有佛山宋城、西塘宋城、珠海宋城,其中珠海宋城投入最大,预计投入30亿元。预计剧场22 个,坐位30000个左右,2023年投入运营。珠海演艺谷项目总占地面积约为丽江千古情旅游演艺项目的 10 倍, 投资体量远大于公司历史上任意一次重资产异地投资项目,总投资额约为三亚、丽江、桂林、张家界、西安五项目之和。这是未来宋城的重要增长点。
3、风险
投资任何一家公司不说风险显示是不对的,宋城的风险我认为主要有两点:
**疫情反复:**一些地方零星疫情反复,对线下的旅游行业是一个重大利空。不过按照我们国家强有力的措施,很快就控制并化解掉这些突发的疫情。另外现在疫苗高速接种中,目前接种剂次已经超过12亿剂次,按照每天接种剂次2000万+计算,未来两个月有望完成第二个12亿剂次,七月和八月两个月有望完成80%的接种率,对现场演艺类公司是不是一个利好呢。
**业绩不达预期:**主要还是针对上海宋城这个城市演艺模式的不确定,从一些调研数据来说确实是不达预期的,景区内还存在这样那样的问题,但宋城的一个能力就是不断反复迭代优化升级,满足广大观众的精神需求。
以上两条在短期内会显著影响投资情绪,但从长期来看,不影响宋城演艺的核心竞争力,不影响未来新项目的发展。
估值和加仓
其实宋城演艺的估值我说过很多次了。这里再给大家说一遍:
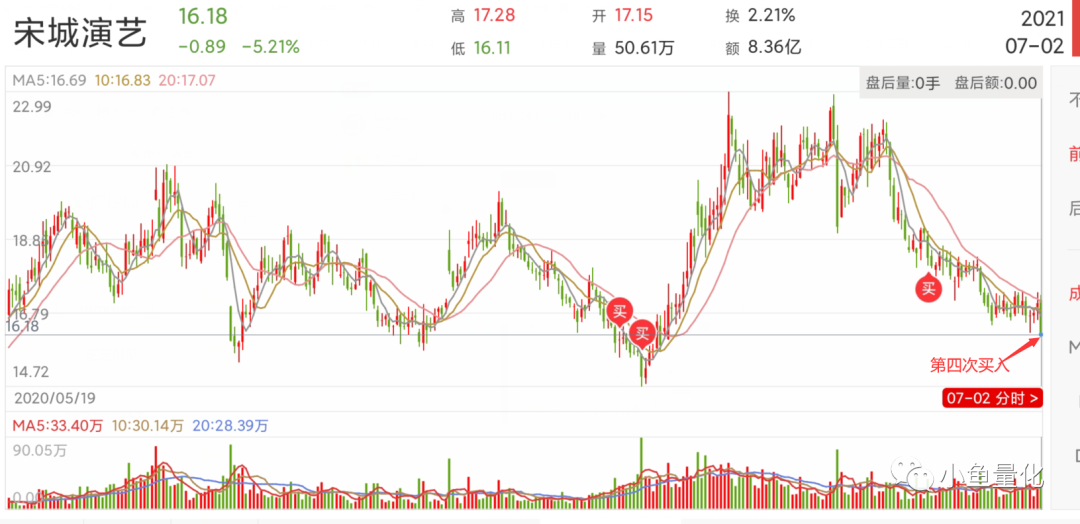
宋城我一共买了四次,年初买了两次,当时的价格在15.5元左右;5月24日买了一次成本18.3元;目标仓位15%~20%,上次计划加仓的价格是18.3*(1-10%)=16.5元,今天下午开盘后再16.5元买入了2400股,目前宋城演艺在我的股票组合中占比约12%。如果宋城依然下跌的话,我会在15元左右再买入一次。
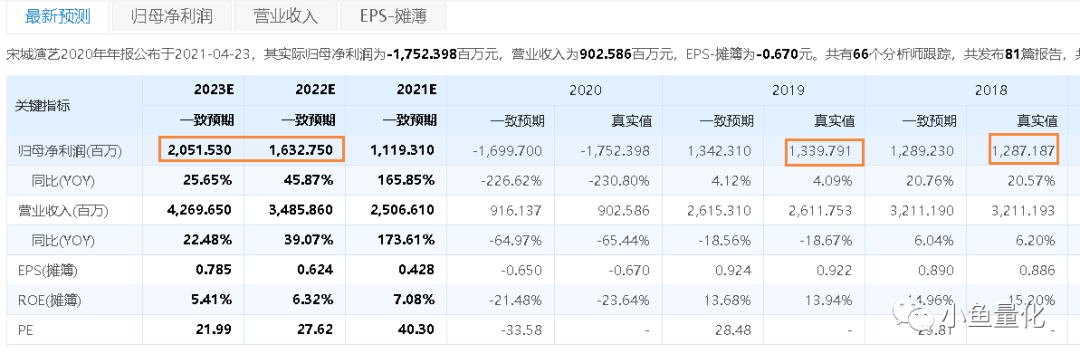
至于宋城的估值嘛,2021预期净利润11.2亿元,今天7月2日市值422亿,PE=422/11.2=38倍。今年营收和净利润还是一定程度受到了疫情的影响的,如果没有疫情对应到2018年、2019年的净利润,按13亿算的话,PE=422/13=32倍;按照一致性预期对应2023年20.5亿净利润的话,PE=442/20.5=20倍;估值还是要动态的来看,几个估值指标对比着看。
好啦,今天就写到这里吧。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。