
快到加仓点了,做下加仓规划
今天市场分化很严重,我关注的几大热门行业消费、白酒、医药、新能源、旅游回调都不小,而传统的煤炭、金融、地产等表现不错。五粮液公布半年报之后连续回调,今天谈谈五粮液。
五粮液建仓规划
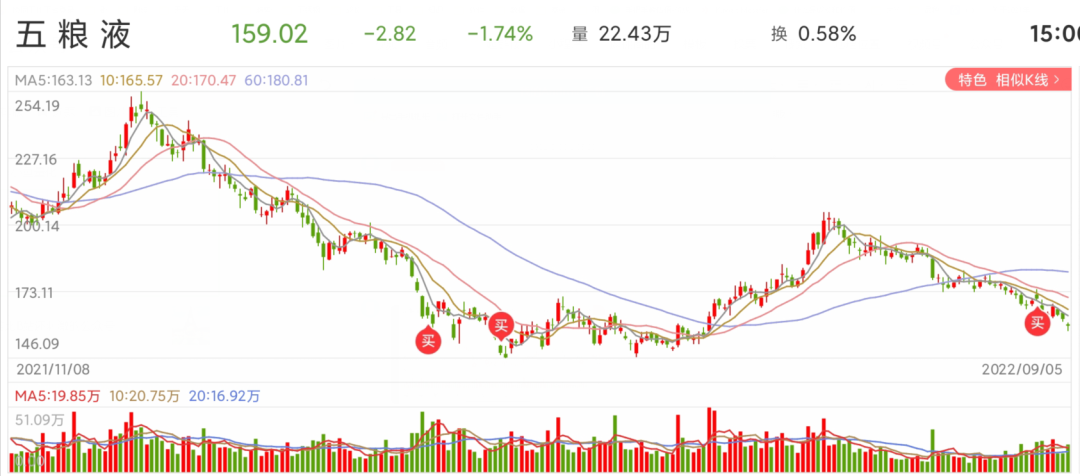
今年三月以来,小鱼分三次建仓五粮液,每次200股,合计持有600股,成本161元,今天五粮液收盘价为159元,正式跌破了我的成本价,。
刚刚又把五粮液的加仓计划给重新做了一下,首先要确定一个总仓位,总仓位给五粮液20万,现在已经建仓部分合计9.8万,占比约50%。理想情况如下图,以第三次建仓价格170元为基准,后边建仓的价格比前一次价格低10%,规划四次加仓,最低价格112元,最低PE到17倍。
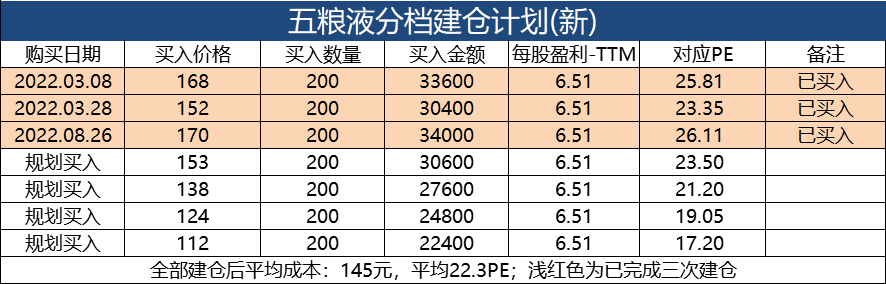
对于这个建仓规划有两种情况:
1)、一波流一跌到底
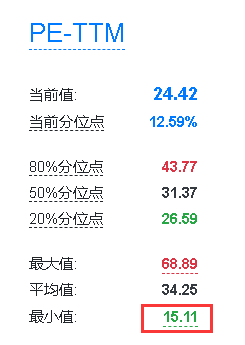
达到112元,如果这种情况真的出现了,不大可能在112元(17倍PE)止跌,可能还会继续跌一段时间,我们看最近五年五粮液的数据,最低PE15倍,出现在2019年初,也就是上一轮熊市的最低点。如果跌到15倍PE对应98元,我的平均成本145元,浮亏32%。像极了这一轮建仓腾讯控股,腾讯控股最多的时候浮亏超过30%。
2)、震荡反弹,一去不复返
五粮液今天收盘价位159元,距离下一次加仓的153元仅有3.8%的差距,这次加仓很有希望达到。如果140-150元就是五粮液的底部,之后在反复震荡没有突破这个底部区间,那么我会考虑右侧买入一次。这种情况下会加仓2次400股。总计1000股。之后不再增加仓位。
五粮液成长性
高端白酒行业是A股的标杆行业,他的优秀之处,前面文章中多次写过。同时呢,中高端白酒行业又是一个很简单清晰的行业,未来的成长性方面最主要考虑量和价两个方面就够了。
1、价格方面:
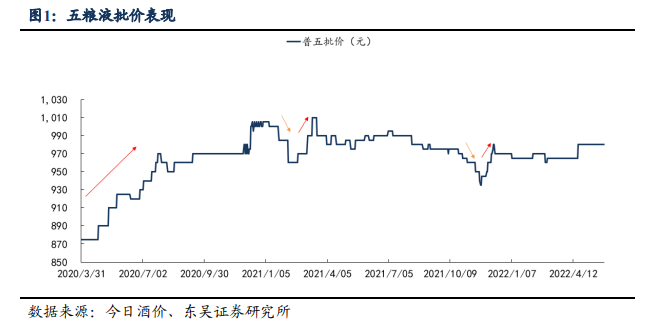
价格方面与我认为空间不是特别大,价格增长率不会特别高,五粮液这两年一直在做控量稳价,从2021年以来批发价稳定在970元上下,控量稳价取得了一定的成效。未来如果茅台继续提价,那么作为第二高端品牌的五粮液提价就打开了空间。
2、产量和优酒率方面:
看了好多分析,认为五粮液未来的增长空间主要还是在产量和优酒率方面。
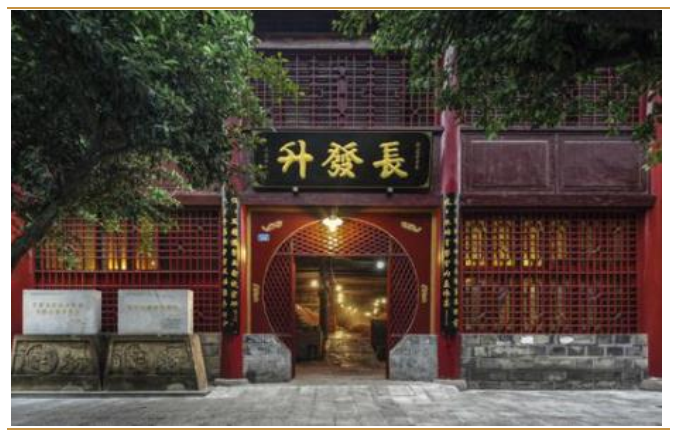
白酒行业素有“千年老窖万年糟,酒好全凭窖池老”的说法,窖龄越长,窖池富集的微生物群落越多,因而老窖池是酿造顶尖浓香酒的必备条件。五粮液拥有长发生、利永川等 8 家明清酿酒作坊,连续发酵百年以上的老窖池有上百口之多。其中最古老的明代窖池从 1368 年持续发酵至今,历史沉淀已达 650 余年。
对于浓香型白酒企业而言,高端酒产量主要依赖于窖池的数量和窖龄。从 1958年首次扩产到 21 世纪初期,五粮液共进行了 5 次大规模产能扩建,当前公司拥有窖池 3.2万余口,具有年产 4 万吨级的酿酒车间,拥有年产 20 多万吨商品酒能力和 60 万吨原酒储存能力。五粮液有着全行业最具前瞻性的产能布局,浓香酒产能规模稳居行业第一。伴随着主力窖池迈入成熟期,高端酒产能端供给充足,有望尽享高端酒扩容红利。
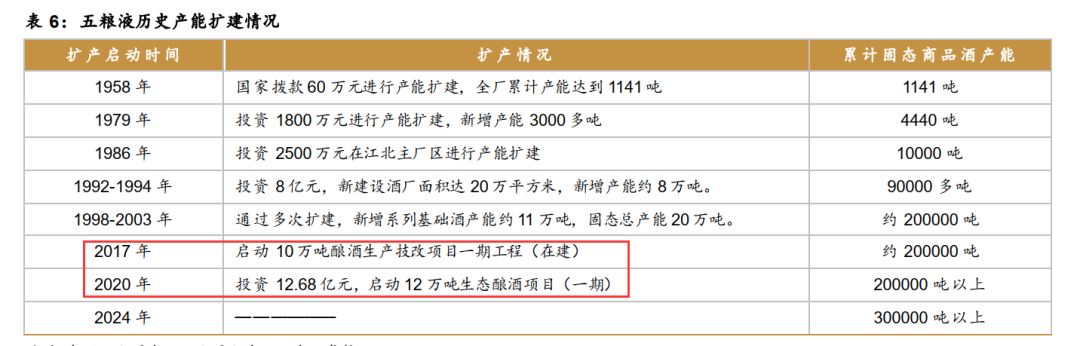
五粮液的酒类营业收入分为两块:高端产品五粮液,中低端产品系列酒。其中高端酒五粮液贡献了绝大部分的营收和净利润,占比达到了80%以上。五粮液公司历年新建的产能是有保障的。关键就在于时间的积累,窖池慢慢成熟,优酒率慢慢提高,五粮液最新的窖池是在 2005 年建设的,基本能实现 10%以上的优酒率。
产能储备充足,剩下的就交给时间,优酒率慢慢提升,这是五粮液未来业绩持续增长的源泉。
风险提示:文章仅为个人观点,不作推荐,风险自负。
赞赏:好久没开赞赏啦,每个月开一到两次,希望小伙伴们多支持。小鱼的水平并不见得有多高,我能做的是更好的陪伴,陪伴大家走过投资市场的低迷,迎来收获的季节。