
腾讯:投资逻辑与风险复盘(08-22)
上周三晚间腾讯发布了2022年半年报,这几天我看了半年报,也看了很多分析文章,总结一下。
腾讯半年报
二季度腾讯收入1340.34亿元,同比下降3%,环比下降1%。二季度净利润186.19亿元,同比下降56%,环比下降20%;经调整净利润281.39亿元人民币,同比下降17%;正常分析港股我们大都是看经调整净利润,相当于A股的扣非净利润。
截止二季度末,微信及WeChat的合并月活跃账户数为12.991亿,同比增长3.8%,环比增长0.8%,QQ移动终端月活跃账户数5.687亿,同比下降3.8%,环比增长0.9%。
先说说腾讯的业务构成,主要有三大板块构成:
**增值服务:**主要指直接向用户收费的业务,如:游戏、视频会员、数字音乐、虚拟道具等;
**广告业务:**包括腾讯新闻、视频、朋友圈等卖屏幕广告位置的业务;
**金融科技及企业服务:**主要指2B业务,如支付、云计算、企业服务等
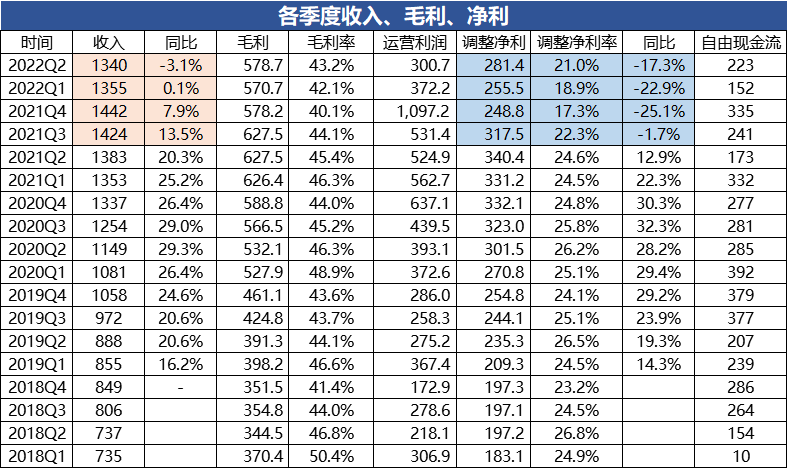
我们看上表有几个变化值得关注:
1、营业收入、毛利率、还有调整后的净利率的下滑是从去年的二三季度开始的,大家也都知道受到反垄断等的大环境影响,腾讯的一些业务是有收缩的,不过通过这个数据统计也能看到向好的一面,相关数据下滑速度在减慢,环比数据还是上升的。
2、毛利率,调整后净利率环比来都在上升,半年报中管理层也进行了说明,退出非核心业务(不赚钱的业务,在消耗资源),收紧营销开支、消减运营费用。还有啊,本季度员工人员减少5500多人,总体来说就是降本增效。
3、二季度包括上海、北京在内全国疫情频发,有两个月的时间很多地方生活处于静止状态,腾讯的业务也相应受到了影响。二季度就是包括腾讯在内的众多行业最困难的时候。
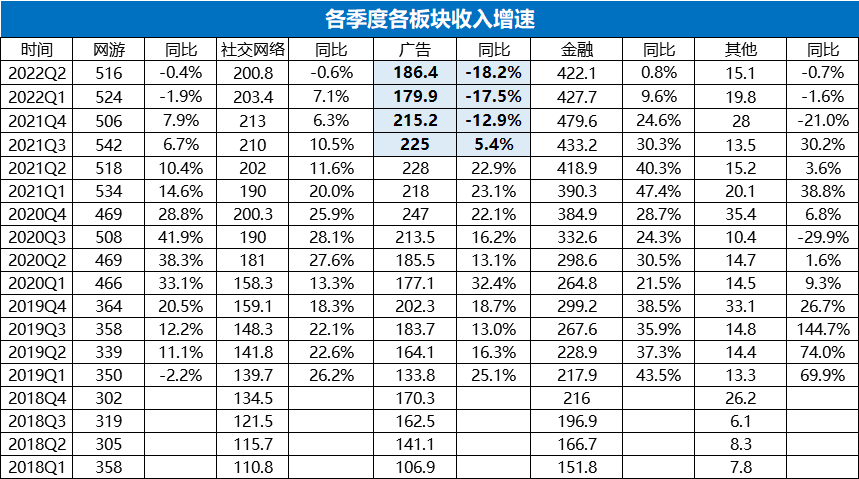
目前多个业务板块包括游戏、社交网络、金融和云计算等领域的收入已经止跌,只有广告业务放缓比较严重,在半年报中也能找到答案,广告业务于四月和五月受到的冲击比较大,而且互联网服务、教育、金融等领域需求疲软。
未来增长点
同时呢,半年报也能看到若干好的方面:
1、四月和五月受到疫情冲击这么严重的情况下,营收同比几乎没有下降,经调整后的净利润下降减少,环比正增长,二季度就是最差的时候了,以后的经营情况会越来越好。
2、游戏版号发了好几期就是没有腾讯的,腾讯靠这个老游戏和有限的几款新游戏运行,没有出现较大的衰退,说明其运营能力那是杠杠的。大家都在分析下半年9-12月份,版号怎么也轮到腾讯了吧,那么新游戏的上市就会促进后续的收入和盈利增长。
3、广告收入方面,有个确定性的事情就是视频号广告从7月开始商业化。而且视频号的数据那是相当牛皮,本季度视频播放量同比增长200%,视频号总时长已达到朋友圈总时长的80%,这块的广告空间非常大,收入和盈利在三季度就会体现出来。
4、降本增效,头条等信息流上经常看到以腾讯为代表的互联网大厂在不断的裁员,剥离非核心业务,二季度员工人员减少了5500多人,对净利润贡献了16亿元,这还包括了员工裁撤的相关补偿费用,三四季度这块对净利润的贡献还会有所上升。
好啦,今天就写到这里吧。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。