
腾讯控股:买入逻辑与估值分析(07-12)
今天腾讯控股继续下跌,跌到了330~340港币之间,按照计划加仓。
加仓腾讯
由于我已经持有了不少的腾讯控股,在可投资资产中占比也不低了,所以再次加仓腾讯价格会控制的比较低一点,大家不要笑话我,本轮最多加仓两手,一手在330~340港币之间,另外一手在330港币以内吧,这一手能不能加上随缘。另外之前也多次写文章说过,这次加仓的主要目的是降低持仓成本,在338港币买入一手腾讯控股,成本从436.3港币降低7港币到429.3港币。
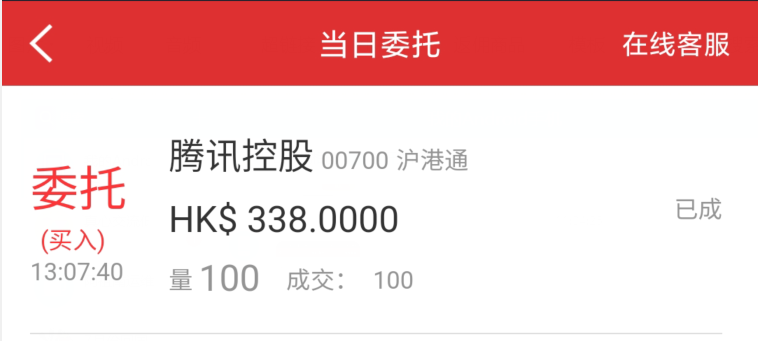
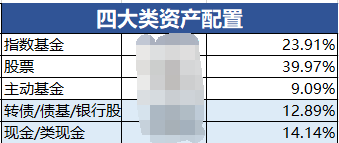
由于今年在持续加仓股权类资产,相应的股债配比就会产生不均衡,我给自己定的目标是在今年务必保持三成左右的债类资产(包括现金、货基、债基、高股息银行股等),未来不排除继续提高债权类资产到四成甚至五成,目前债权类资产占比27%,所以加仓股权类资产的空间就非常小了。
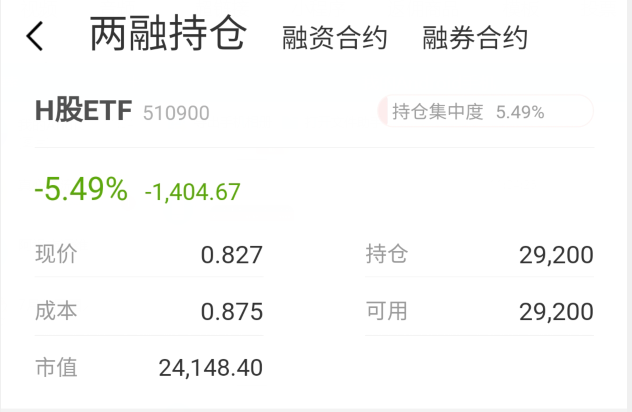
这次加仓腾讯,我把持有了几年的H股ETF给卖出了,亏了5个多百分点,从一般资产换到优质资产上,在这个位置上卖出换成1手腾讯我认为非常值得。
一个结论
找了一个近四年腾讯的主要财务数据表格,
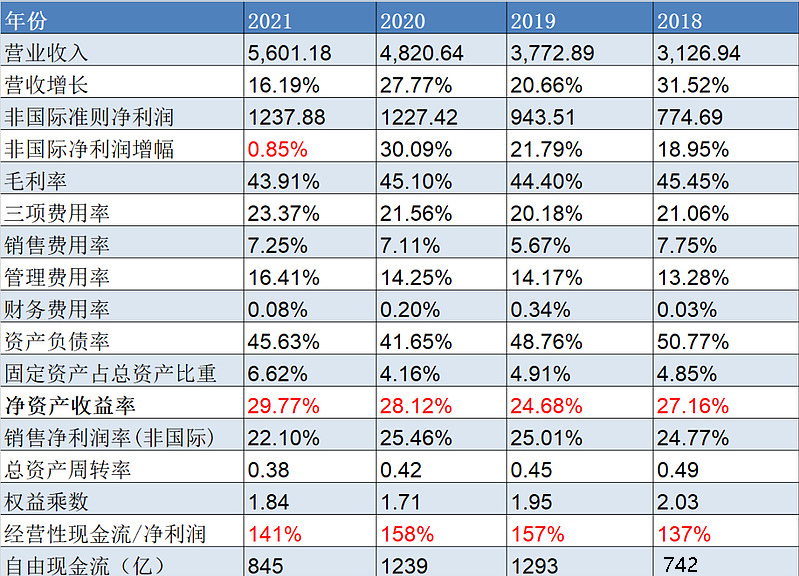
1、近几年来腾讯的营业收入基本保持在20%+的增长水平,且呈逐年下降趋势。扣非净利润增速略高于营收增速,与前些年动辄百分之几十的增长相比,腾讯慢慢的开始走向成熟。
2、腾讯前些年的毛利率在60%这个级别,现在呢在40%这个级别,主要是因为以前腾讯的主营业务是高毛利的游戏和广告为主。2018年腾讯开始发力云计算业务,毛利率低且还在亏损阶段,因此大大拉低了总体的毛利和净利率表现。另外看固定资产占总资产的比例也是在不断增加的。
3、腾讯的基本盘微信+QQ用户情况,2022年一季度报显示微信(含海外版)月活跃用户数12.88亿,同比增长3.8%,用户数已近天花板。
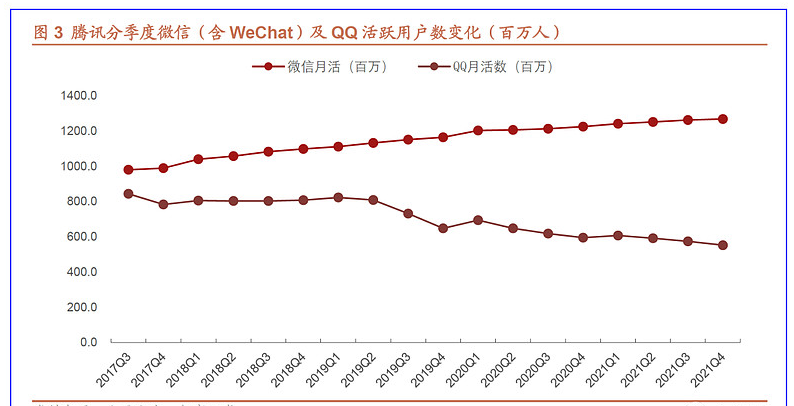
4、腾讯在基本盘已经接近天花板的情况下,为保证用户的的体验,估计不会过度的挖掘每个用户付费金额。
可以得出一个模糊的结论,腾讯已经慢慢进入或者成为一个成熟企业和行业龙头,对于成熟行业的龙头来说,盈利能力、净利润、现金流等都比较稳定,成长也较为稳定,所以不能期望未来的营收/净利润出现大的增长,能够达到10%~20%这样成长性就很好了,根据行业特性给打25倍PE。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。