
跌到位,还要继续加仓
昨天简单写了写腾讯大股东减持的分析,今天《唐书房》写了更为详尽的分析,大家可以去围观一下,今天立个Flag只要腾讯跌到位我还要继续加仓。
大股东减持
这里我直接引用老唐的简要分析结论,然后讨论下持续下跌后小鱼会怎么做,会加仓多少,会怎么给腾讯估值。
简单的说,就是在过去一年的大环境影响下,自身经营不景气,股价表现糟糕,导致股价大幅低于账面净资产值,Naspers和Prosus两家上市公司要对自己的股东有所交待,所以计划实施回购,目标是将股价提升至净资产值。
如果按照prosus的净资产值116.5欧元作为回购价上限考虑,最大资金需求是116.5×2.65亿≈308亿欧元,折合约2550亿港币。按照当前380港币的腾讯股价考虑,出售上限为6.7亿股。
我们以最近几个月里腾讯日成交量最高的5月31日观察,当日成交6475.66万股。如果未来市场每天都能成交这么多,我们按照5%折算,意味着每天可以卖出的上限大约是6475.66×5%≈324万股,下限3%的话,大约是195万股。
每天最多卖出195324万股,如果要卖出6.7亿股的话,大约需要207天344天,按照每月22个交易日折算,大概9到16个月吧。
三大前提
以上是引用的结论,极限情况下要减持9~16个月,这个周期也确实够长的,实际大股东的减持对腾讯控股基本面没有任何影响,更多是情绪上的宣泄。最近正好在看老唐的新书,《价值投资实战手册 第二辑》,用书中的方法给大家估个值。就是下面这本。
只有符合三大前提条件的公司,才能够进一步的进行估值,不满足三大前提条件的公司直接放弃,下面我们看看腾讯控股是否符合三大前提条件:
1、利润为真
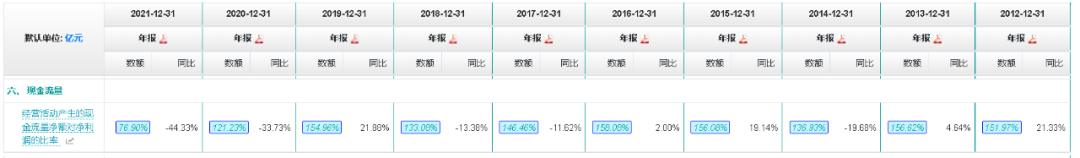
收到的不是“假钱”,比如货虽然卖出去了,收到的却都是白条。通常我们用经营现金比来衡量。
经营现金比=经营活动产生的现金流净额/净利润,这个值也是越接近于1,或者大于1越好;越接近0或者小于0,越糟糕。这个指标越高说明很少有白条、很少有应收账款和应收票据收到的都是真金白银。
图片字比较小,可以点击大图看,最近十年绝大多数时候经营现金比都大于130%,也就是,每100元净利润,会形成130元的经营现金流,你说有多优秀。
2、盈利可持续
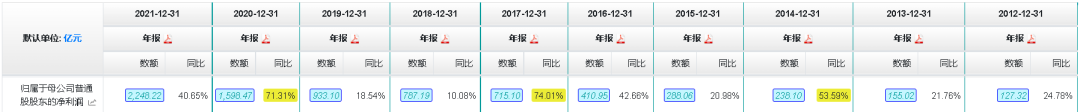
盈利可持续,其实也没啥说的,腾讯围绕微信+QQ这两个社交天王做生态,一个是通过生态上的游戏、金融、广告赚钱;另一个是用赚到的钱进行互联网行业的投资。没啥说的,多年来每年都能产生大量的利润,盈利是可持续的。
近十年归母净利润从127亿元成长到2021年的2248亿元。
3、维持当前盈利不需要大量资本投入
维持当前盈利能力不需要大量的资本投入,可以理解为每年的折旧摊销足够满足维持当前盈利能力所需的资本投入。注意,维持当前盈利能力指企业净利润保持当下购买能力,即净利润能大致保持与通胀同水平提升。除此之外,企业为获取更多市场份额或更高盈利而做出的扩张性的资本投入,不计入“维持当前盈利能力所需的资本投入”。
腾讯本身是互联网企业,最大的成本就是人力资源、办公场所、还有新建数据中心,固定资产占比本身就不大,所以维持当前盈利不需要大量资本投资。实际上腾讯每年赚到的钱大都是进行了互联网方面的投资。
腾讯的估值
利用老唐估值法给腾讯估个值:
1、未来三年的净利润复合增长率
腾讯可能过了快速发展期,互联网的人口红利所剩无几,但是围绕这个社交生态,深耕现有需要,创造新的需求,比如刚刚看到腾讯成立了VR/AR公司,搞虚拟现实或者元宇宙。所以我对未来腾讯的盈利增长还是有信心的,20%的复合增长不为过。为了留一些安全边际,未来三年盈利复合增长率定在15%,算是比较保守啦。
2、三年后的合理估值
按照4%的无风险收益率,对应25倍PE,那么三年后的合理估值应为:
2488亿元(2021年报数据,非国际准则归母净利润)*25PE=6.22万亿元。对应每股价格为646元,对应每股港币价格为759港币。今天(2022年6月28日)腾讯控股价格为368港币附近,还有一倍多的空间呢。
3、对应目前合理买点
合理买点为三年后合理估值的50%,即3.11万亿元,对应323元,对应港币为379元。今天(2022年6月28日)腾讯控股价格为368港币附近。满足买入条件。
4、加仓计划
如果这一轮腾讯控股能到330港币~300港币这个区间,我会调拨一些现金,买入两三手,如果达成的话估计能把成本降低20港币。好啦,今天的文章还是很有深度的,希望对大家有所启发。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============