谈谈准备加仓的这家公司
昨天的文章向广大公众号读者寻求建议,整体阅读量不算高,不到3000,但是留言数量创了新高近60条留言,大家都给出了很好的建议,我决定暂不大幅加仓主动基金。今天谈谈准备加仓的这家公司。
五粮液
今年以来写这家公司比较多,前后写了有6篇文章,这家公司是五粮液。首先说啊,小鱼对行业和公司的研究能力其实是挺弱的,对行业公司的理解能力还有很大的提高。
能把握的其实就是几个核心的要素:
行业优势:
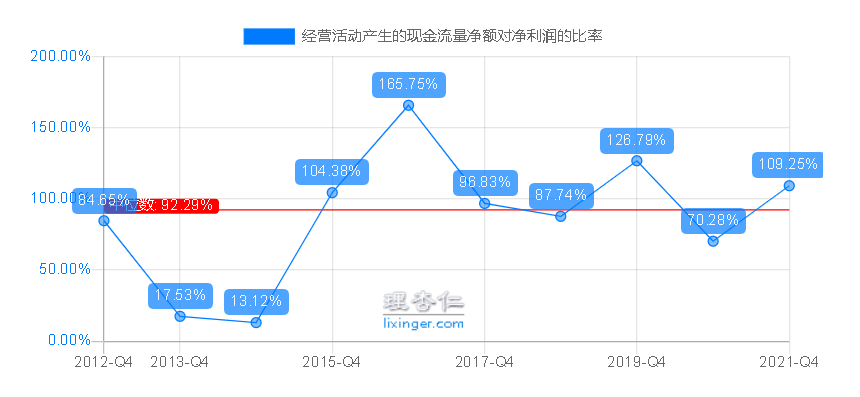
高端白酒行业的发展不依赖大量的资金投入,只需要很少的投入就能够维持公司的运营和发展。赚到的钱大多都是净利润,净现比(净利润/现金流净额)长期大于1,赚到的钱都是真金白银。且存货年头越久越值钱,不存在存货贬值的风险。下图是五粮液近十年净现比,中位数是92%。
价值+成长:
五粮液在行业中属于龙二,且消费行业的估值比较稳定,确定的估值中枢很有意义,五粮液在近五年中的估值中位数是31倍PE,就有很大的参考意义,在30倍PE附近,公司估值趋于合理,可以开始逐步建仓。另外高端白酒行业未来多年的成长性还是有一定保障的,通过量价增长带动业绩的稳健增长。
未来怎么看
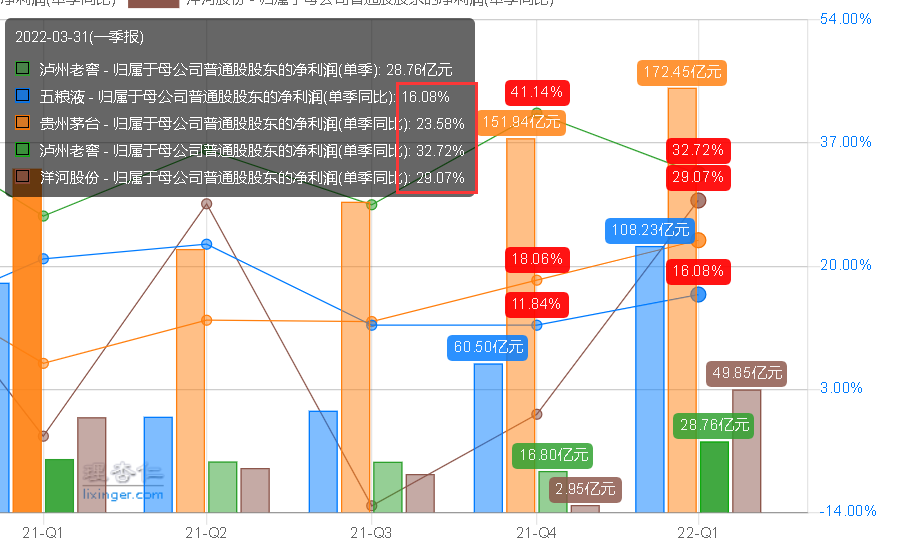
一季报公布后五粮液的数据其实一般,在行业前四中,五粮液的净利润增长是最差的,这可能也是五粮液的估值相对行业其他公司折价的一个原因。
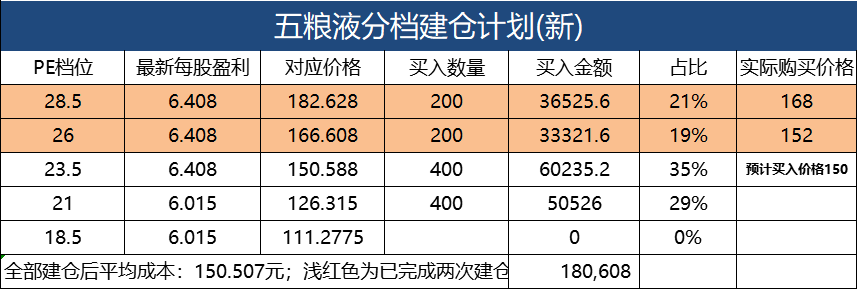
据调研显示一季度白酒的动销数据较差,一季报各个公司的业绩都很好,这就说明大部分公司终端销售和批发销售之间存在时间差。叠加今年疫情的原因,二季度的消费肯定会有比较大的影响,很多专业人士也说了,二季度的消费数据估计不会太好看。二季度数据公布前后,消费白酒会不会有一轮下跌呢,所以在五粮液上我还没有上重仓,只是分两次各买了200股。
五粮液今年也有意识在做控量保价,一季度还降低了预收款中的现金比例,所以五粮液一二季度的数据不会太好看。但公司在做的控量保价是正确的选择,维护终端价格稳定有升,维护高端品牌形象,只有高端品牌形象好啦,才能卖上价格嘛。
按照新的建仓计划,下次在23.5倍PE附近买入,对应价格150元左右。今天五粮液价格156元,还有6/156=3.85%,还有不到4%的空间。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
小鱼投资体系文集第四版超三十万字,小白进阶心得体会,理论实践结合,助大家少走弯路。