
五粮液:买入逻辑与估值分析(04-11)
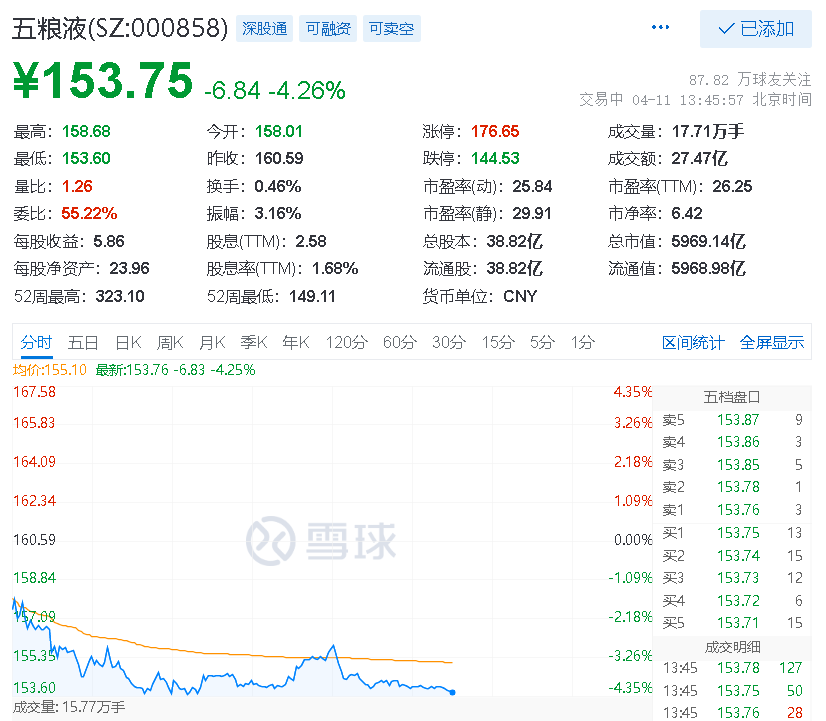
今天五粮液大幅下跌超4%,距离下次加仓的价格越来越近了,今天谈谈年报预告和五粮液相比茅台和泸州老窖估值折价的原因。
五粮液年报
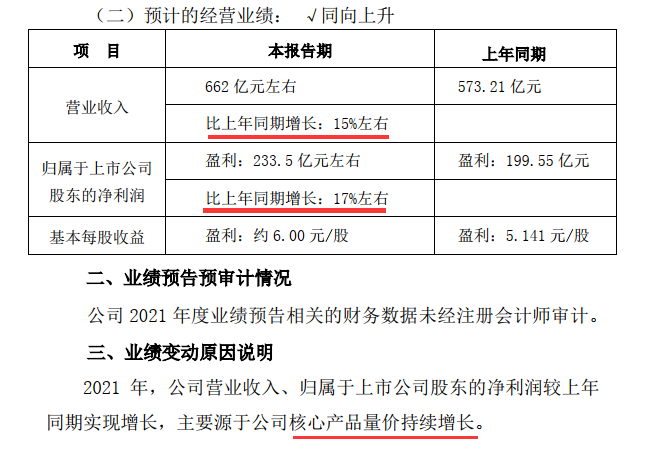
3月10日,五粮液公布了年报预告,2021年营业收入662亿元,相比上年同期增长15%,归母净利润233.5亿元,相比上年同期增长17%。对于五粮液来说能有超过15%的增长是符合预期的,长周期的未来能有10%以上的净利润增长就不错了。
对于营收和净利润的增长,年报预告也给出了原因,源于公司核心产品量价的持续增长,具体还要等年报出来。
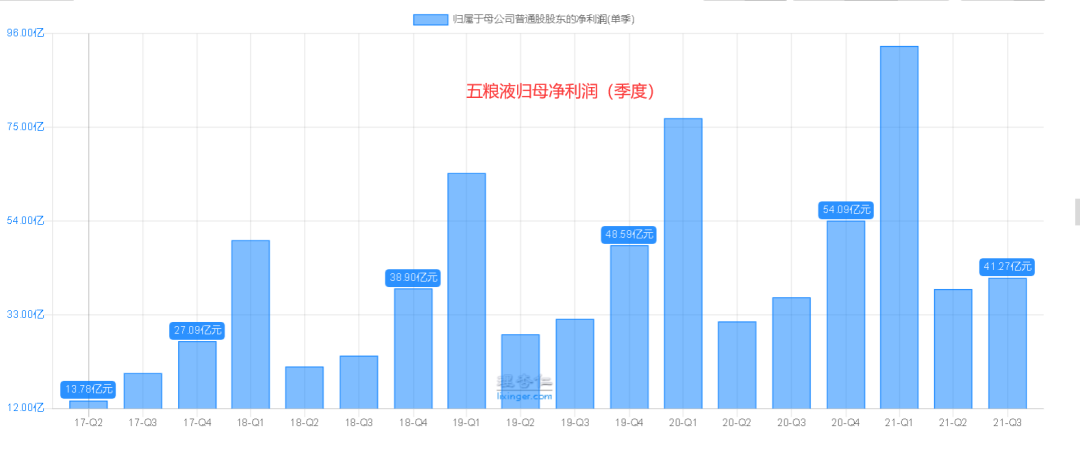
对于五粮液的估值我一直使用的是PE-ttm数据,之前年报预告没有公布,使用的是2020年四季度+2021年前三季度的净利润=54.09亿元+93.24亿元+38.77亿元+41.27亿元=227.37亿元,现在则使用的是2021年全年的归母净利润233.5亿元。由于只差一个季度的净利润增幅,两者之间的差距不大只有6.13亿元,对估值影响不大。
按照新的归母净利润数据调整建仓和加仓的估值和价格,如下图:
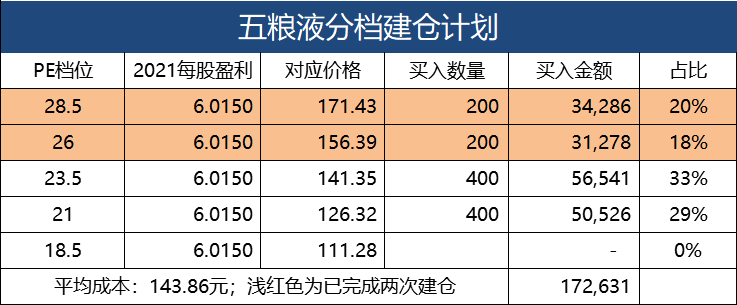
以上只是理论计算,实际上前两次的买入价格分别为167元和152元,各买入200股。比预计的成本要低。下一次的买入价格预计在140元附近,距离现在还有14元左右,下跌幅度为9%。
相对折价
上次写五粮液的时候,我们对比了五粮液、茅台和泸州老窖的估值情况。发现五粮液相对其他两家在估值上是有较大折价的。通过大量阅读,我找到了两条最有可能的原因,供参考。
我们认为当下估值折价主要来源于两方面:产业链利润较薄和管理层变动带来的不确定性。
1)产业链利润较薄:高端酒中茅台产业链利润丰厚, 出厂价 969 元,今日酒价公众号显示目前批价约 2770 元,有约 1800元经销商利润;国窖 1573 采取模糊返利政策,渠道调研经销商多反馈也有约 50 元利润空间。渠道利润足意味着后续厂家补贴有望逐步回收,有望通过销售费用率的降低来释放利润;五粮液 21 年上半年渠道利润较好:经销商综合成本按计划内外占比约 2.5:7.5,计划内外出厂价889/999 元来算综合成本在 910-920 元间, 上半年批价约 980 元,渠道利润较好;但下半年批价降至 930-940 元时渠道利润压缩明显。年底提价后经销商基本平进平出。
2)管理层不确定:21 年下半年经销商渠道反馈五粮液市场管理有所放松,市场担忧管理层不稳, 2017 年以来的改革策略的执行力度和深化改革可能受到影响。
这两条原因短期内影响肯定是有的,也并不是难于处理的问题,所以从长期看,高端白酒需求依然强劲,高端白酒涨价是早晚的事情,今年茅台就有涨价的预期,如果茅台顺利调价完成,也给了其他高端白酒调价的空间。
对于优秀的公司来说,短期的困难和问题反而是建仓的好时机,希望五粮液继续给我建仓的时机。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============