
三个跌停后我对这家公司的看法及操作计划
从上周末开始关于上海机场的利空消息就爆发开来,也被各个财经媒体分析的非常透彻,我在周末和本周开盘的两天看了很多方面的信息,最终形成了自己的一套意见,本篇文章就写一写上海机场的投资逻辑,对它进行估值,以及后续操作计划。
写文章仅仅是梳理自己的投资逻辑,切勿据此作为投资依据,不构成投资建议,每个人都要对自己辛苦赚来的钱负责。
补充协议
先说补充协议:
上周五上海机场公布了与中国中免签的补充协议,我分解为三点核心内容:
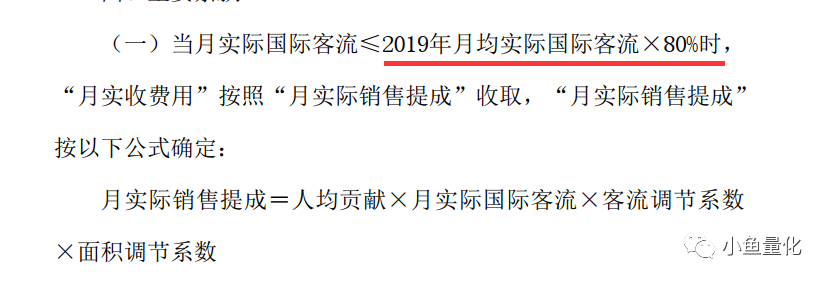
1、小于2019年月均实际国际客流量80%
2021年,若客流量达不到19年80%,分成费用就按流量走,没人流量或人流量很少,中免只能按客流量给钱,无保底收益。
下面是合同截图,重点就关注是否满足2019年月均实际国际客流量80%这个参数就够了,至于客流调节系数和面积调节系数,不需要过多关注。
老实说,中免租金这事对我来说早有预期,投资上海机场的就是博取他的困境反转,我们重点要关注的其实是一年内反转、两年内反转,还是三年内反转这样的时间因素。
2、大于2019年月均实际国际客流量80%,且在2022年以前
本小节的前提条件是今明两年如果国际客流量大于2019年月均国际客流量的80%这个前提条件,按照以下条款执行:
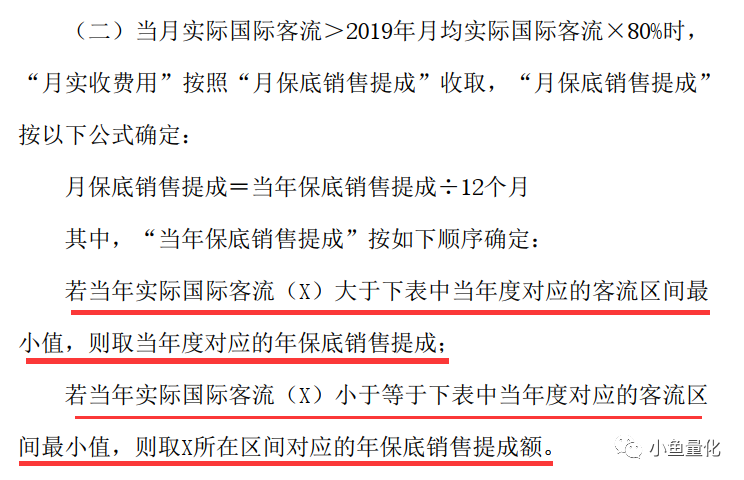
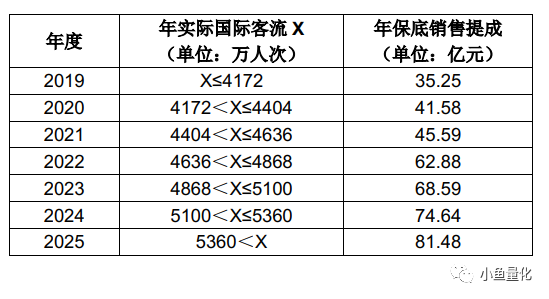
以案例的形式解释就容易弄懂了:
如果2021年实现了月均客流量大于2019年月均国际客流量的80%,且2021年全年国际旅客流量达到了4100万人,这个客流量X小于上表中2019年规定的国际客流量4172万人的下限,那么当年的销售提成就按照35.25亿计算。
如果2021年实现了月均客流量大于2019年月均国际客流量的80%,且2021年全年国际旅客流量达到了4200万人,这个客流量X处于上表中2020年规定的国际客流量4172~4404万人这个区间,那么当年的销售提成就按照41.58亿计算。
3、大于2019年月均实际国际客流量80%,且在2022年以后(含)
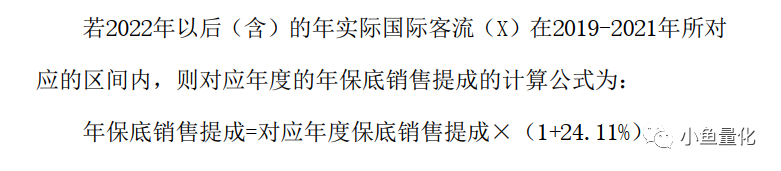
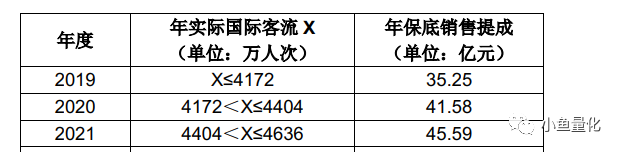
如果2022年实际客流量达到了4200万人,这个客流量X在2020年对应的区间内,那么年保底销售提成=2020年保底销售提成41.58亿*(1+24.11)=51.6亿元。还是相当不错的嘛。
**投资逻辑
**
投资逻辑,也就是上海机场的商业模式,他的生意模式好:旅客提供流量,免税支撑利润。
上海机场的业务主要分为航空性业务和非航业务,其中,航空性业务提供流量,覆盖基础设施成本;非航业务依靠流量变现能力,支撑机场利润,并带来长期发展潜力。2019年,上海机场的利润占比为:免税70%、投资收益22%、其他8%。
短期逻辑:
因新冠疫情的原因,短期三五年的盈利被限制;这也是从本周一到周三三个跌停的原因。
长期逻辑:
新冠疫情迟早会过去,上海机场依然是中国最大的国际旅客枢纽,依托强大的高净值国际旅客流量,通过广告、免税品销售等多种途径变现这个逻辑依然是成立的。
估值和操作计划
估值:
简单的估值真的不难,我来,中性偏保守的预期疫情后的三年,即2022年恢复到2019年的净利润水平50亿元,给上海机场消费类的估值中枢30倍,即2022年底的市值为:50亿元 × 30倍PE=1500亿。
操作计划:
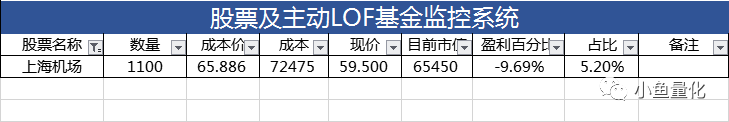
我目前的成本是不到66元,经历过两个跌停+今天8%以上的下跌后,浮亏近10%,占股票组合仓位的5%多一点。
我的这个成本对应的市值是:65.886元 × 19.27亿股=1270亿元。
按照偏悲观的预期3年后市值1500亿,我们要求15%~20%的收益率,来反算成本:
15%对应的成本价 × (1+15%)^3 × 19.27亿股=1500亿元
20%对应的成本价 × (1+20%)^3 × 19.27亿股=1500亿元
求得:
15%对应的成本价 = 51.2元;
20%对应的成本价 = 45元。
今天2月3日上海机场的价格为59元,如果真的能够到45~50元区间,还真的是不错的投资机会。
上海机场我最多给到15%的仓位,还有10%的仓位可以加。
文章只是传达理念和调仓逻辑,不构成任何投资建议。如果文章内容涉及到个股,绝非推荐,股市有风险,投资需谨慎,请独立判断!